Balanced Scorecard (BSC), vodič
Strategija koja živi samo u prezentaciji s godišnjeg sastanka nikome ne donosi rezultat. Procjenjuje se da velika većina poduzeća svoju strategiju nikad u potpunosti ne provede, ne zato što je loša, nego zato što nije prevedena u jezik koji svaki odjel razumije i u pokazatelje koje netko stvarno prati. Negdje između jasne vizije i svakodnevnih odluka veza se prekine, pa odjeli rade svaki za sebe, a nitko sa sigurnošću ne zna pridonosi li njihov trud strateškim ciljevima. Upravo taj jaz Balanced Scorecard (BSC) zatvara. U ovom vodiču objašnjavamo što je BSC, kako njegove četiri perspektive povezuju viziju i misiju s mjerljivim pokazateljima, kako strateška mapa prikazuje uzročno-posljedične veze, kako model izgleda na konkretnom primjeru te kako ga uvesti korak po korak, a da ne završi kao još jedna tablica koju nitko ne gleda.
Što je Balanced Scorecard?
Balanced Scorecard (BSC) je okvir za upravljanje uspješnošću koji strategiju poduzeća prevodi u skup konkretnih, mjerljivih ciljeva raspoređenih u četiri povezane perspektive: financijsku, perspektivu kupaca, internih procesa te učenja i rasta. Umjesto da uspjeh mjerite isključivo financijskim rezultatom, ovaj vam model daje uravnoteženu sliku (otud i naziv “balanced”) u kojoj se vidi i ono što tek stvara budući rezultat.
Ključna ideja je u tome što scorecard svjesno spaja financijske i nefinancijske mjere uspješnosti. Financijski broj na kraju godine posljedica je niza odluka i aktivnosti koje su mu prethodile; ako pratite samo taj broj, vidite ishod kada je već prekasno da na njega utječete. BSC zato uz financijske pokazatelje stavlja i nefinancijske (zadovoljstvo kupaca, kvalitetu procesa, kompetencije ljudi) koji vam unaprijed signaliziraju kamo poslovanje ide.
Jednako je važna i druga uloga modela: on uspostavlja petlju povratne informacije o provedbi strategije. Periodičnim mjerenjem postavljenih ciljeva i KPI-jeva dobivate jasan signal koliko uspješno provodite strategiju, pa sustav po potrebi korigirate. Tako menadžment dobiva instrument koji ne samo da opisuje prošlost, nego usmjerava buduće ponašanje cijele organizacije.
Odakle dolazi BSC i zašto je nastao?
Balanced Scorecard razvili su početkom 1990-ih Robert Kaplan i David Norton kao odgovor na ograničenje tadašnjih sustava mjerenja koji su se gotovo isključivo oslanjali na financijske brojke. Njihova teza bila je da upravljanje poduzećima samo na temelju financijskih izvještaja nalikuje vožnji uz gledanje u retrovizor… vidite gdje ste bili, ali ne i gdje idete.
Model je vrlo brzo prešao put od alata za mjerenje do okvira za provedbu strategije. Razlog je praktičan i star koliko i samo upravljanje: strategija je definirana, ali se ne provodi. Procjene koje se desetljećima citiraju govore da čak 70 do 90 posto poduzeća ne uspije provesti svoju strategiju u djelo, najčešće zato što ostane na razini vizije i nikad se ne spusti do konkretnih ciljeva i odgovornosti. BSC je popunio upravo tu prazninu povezujući dugoročne strateške ciljeve s operativnim pokazateljima koje ljudi prate iz dana u dan. Sličnu logiku povezivanja strategije i mjerenja njeguju i vodeće kontroling škole, pa scorecard i danas čini temelj ozbiljnih sustava upravljanja uspješnošću.
Zašto same financijske mjere nisu dovoljne
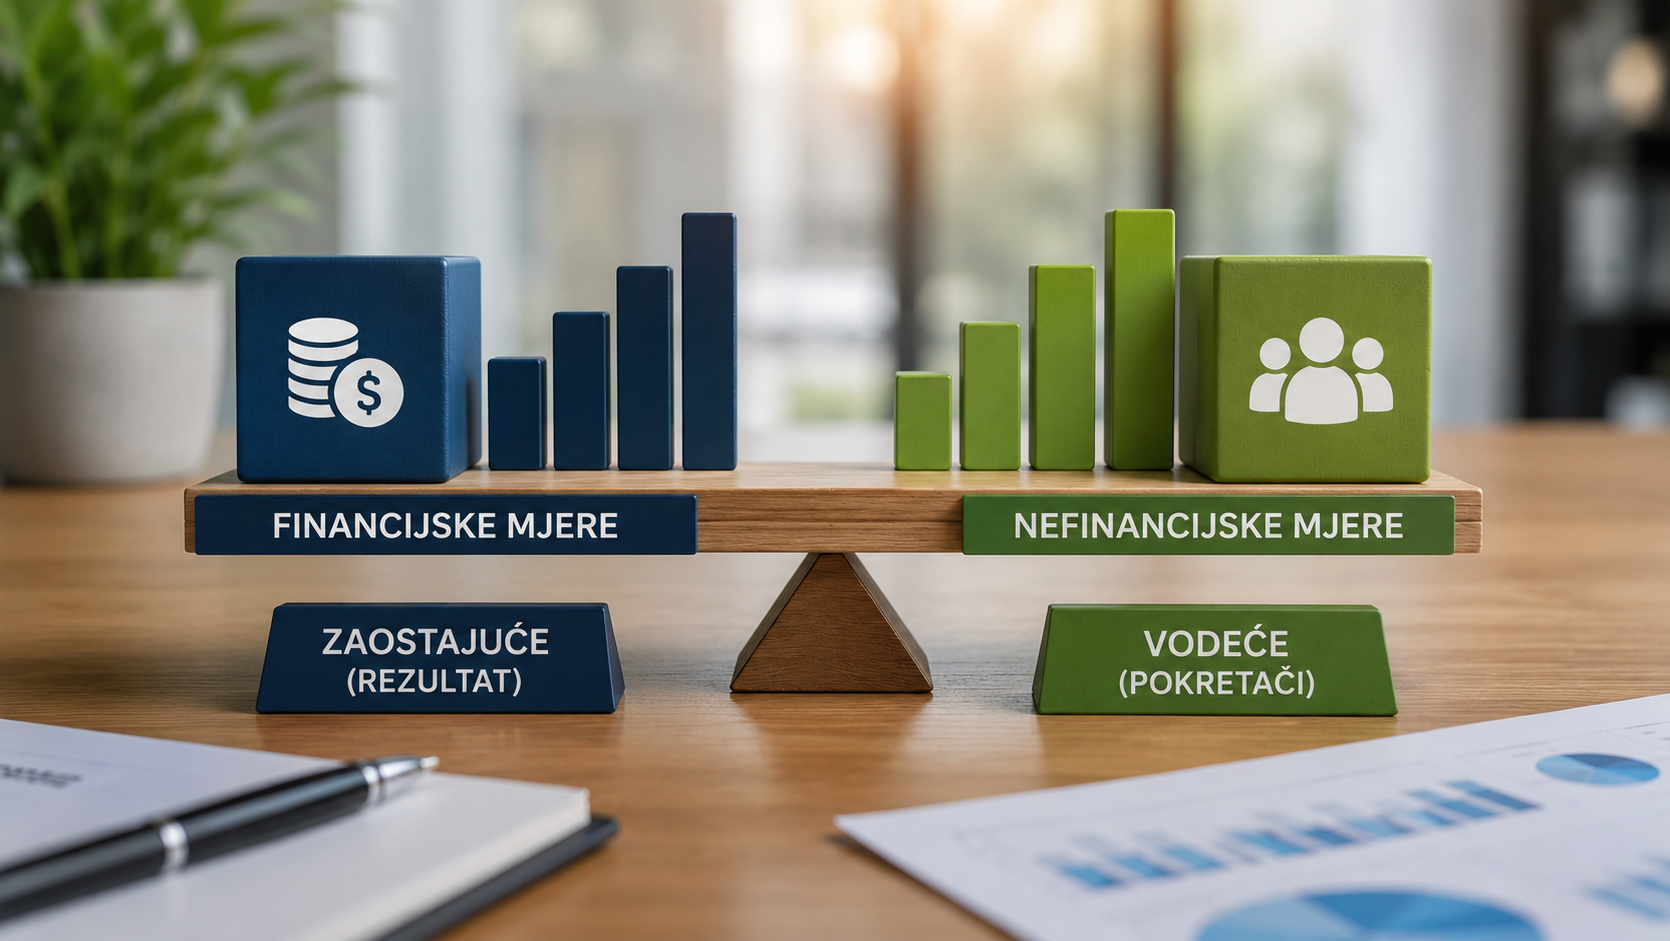
Financijski pokazatelji su takozvane zaostale mjere: pokazuju rezultat aktivnosti koje su se već dogodile. Prihod, marža i dobit govore vam je li nešto uspjelo, ali ne i zašto, niti što učiniti da se uspjeh ponovi. U trenutku kada pad marže vidite u izvještaju, uzrok je nastao mjesecima ranije.
Zamislite poduzeće koje izvještava o solidnoj dobiti, dok mu istovremeno raste broj reklamacija, opada zadovoljstvo ključnih kupaca i odlaze najbolji ljudi. Financijski izvještaj još uvijek izgleda dobro, ali temelji budućeg rezultata se urušavaju. Klasično financijsko izvještavanje to neće pokazati na vrijeme. BSC zato uz zaostajuće stavlja i vodeće pokazatelje (one koji najavljuju budući rezultat) pa odstupanja uočavate dok ih još možete ispraviti.
Četiri perspektive BSC modela
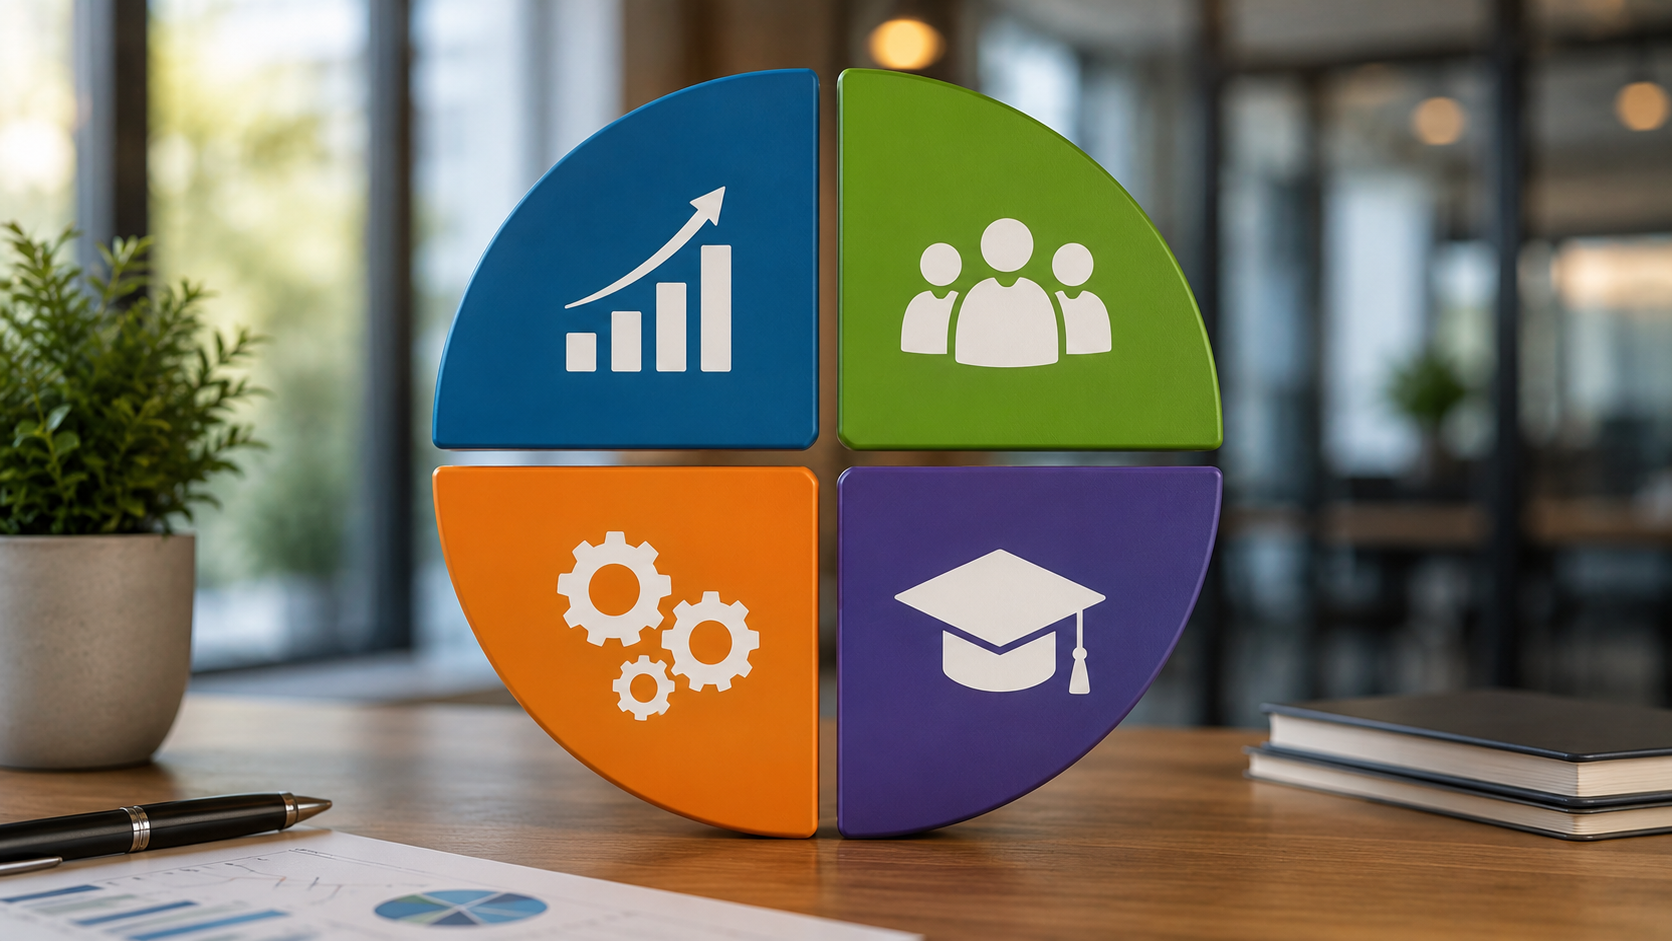
Srž Balanced Scorecarda čine četiri perspektive kroz koje sagledavate poslovanje. Svaka odgovara na jedno strateško pitanje, a zajedno daju cjelovitu sliku u kojoj se nijedan važan aspekt ne gubi iz vida. Logika je hijerarhijska: ljudi i procesi stvaraju vrijednost za kupce, a zadovoljni kupci donose financijski rezultat.
Financijska perspektiva
Financijska perspektiva odgovara na pitanje: Kako nas vide vlasnici i dioničari i kako stvaramo financijsku vrijednost? Ona je obično krajnji cilj: mjesto na kojem se sve ostale perspektive na koncu očituju kroz broj.
Tipični ciljevi ovdje su rast prihoda, povećanje profitabilnosti, bolja iskorištenost imovine ili poboljšanje novčanog toka. Pokazatelji mogu biti marža pokrića, EBITDA, povrat na uloženi kapital ili rast prihoda po segmentu. Važno je da financijski ciljevi budu izravno vezani uz strategiju: poduzeće u fazi rasta težit će rastu prihoda i tržišnog udjela, dok će zrelo poduzeće naglasak staviti na maržu i učinkovitost.
Perspektiva kupaca
Perspektiva kupaca odgovara na pitanje: Kako nas moraju vidjeti kupci da bismo ostvarili financijske ciljeve? Ona prepoznaje da financijski rezultat ne nastaje sam od sebe, nego ga stvaraju zadovoljni i lojalni kupci.
Ciljevi u ovoj perspektivi vežu se uz zadovoljstvo, zadržavanje i pridobivanje kupaca te uz tržišni udio na ciljanim segmentima. Mjerite ih pokazateljima poput stope zadržavanja kupaca, udjela ponovljenih kupnji, broja reklamacija ili neto ocjene preporuke. Ako vam, primjerice, financijska perspektiva traži rast marže, perspektiva kupaca odgovara na pitanje koje kupce i kojom ponudom morate pridobiti da bi ta marža uopće bila moguća.
Perspektiva internih procesa
Perspektiva internih procesa odgovara na pitanje: U kojim procesima moramo biti izvrsni da bismo zadovoljili kupce i vlasnike? Ovdje se fokus pomiče na ono što poduzeće radi iznutra, na procese koji stvaraju vrijednost.
Ciljevi mogu biti skraćenje vremena isporuke, smanjenje škarta, podizanje kvalitete proizvodnje ili ubrzanje razvoja novih proizvoda. Pokazatelji su, primjerice, vrijeme ciklusa, stopa pogrešaka, iskorištenost kapaciteta ili udio isporuka na vrijeme. Ova perspektiva izravno se naslanja na praćenje troškova i učinkovitosti po centrima odgovornosti, jer izvrsnost procesa najlakše je mjeriti tamo gdje je jasno tko je za što odgovoran.
Perspektiva učenja i rasta
Perspektiva učenja i rasta odgovara na pitanje: Kako moramo razvijati ljude, znanje i sustave da bismo trajno bili sposobni za izvrsne procese? To je temelj na kojem počivaju sve ostale tri perspektive.
Ciljevi se odnose na kompetencije zaposlenika, organizacijsku kulturu, dostupnost informacija i kvalitetu informacijskih sustava. Mjerite ih pokazateljima poput zadovoljstva i fluktuacije zaposlenika, broja sati edukacije, popunjenosti ključnih kompetencija ili dostupnosti pravovremenih podataka za odlučivanje. Mnoga poduzeća upravo ovu perspektivu zanemare, a ona je razlog zašto se neki strateški ciljevi nikad ne ostvare: ljudi jednostavno nisu osposobljeni niti opremljeni da ih provedu.
Kako perspektive povezuje strateška mapa?
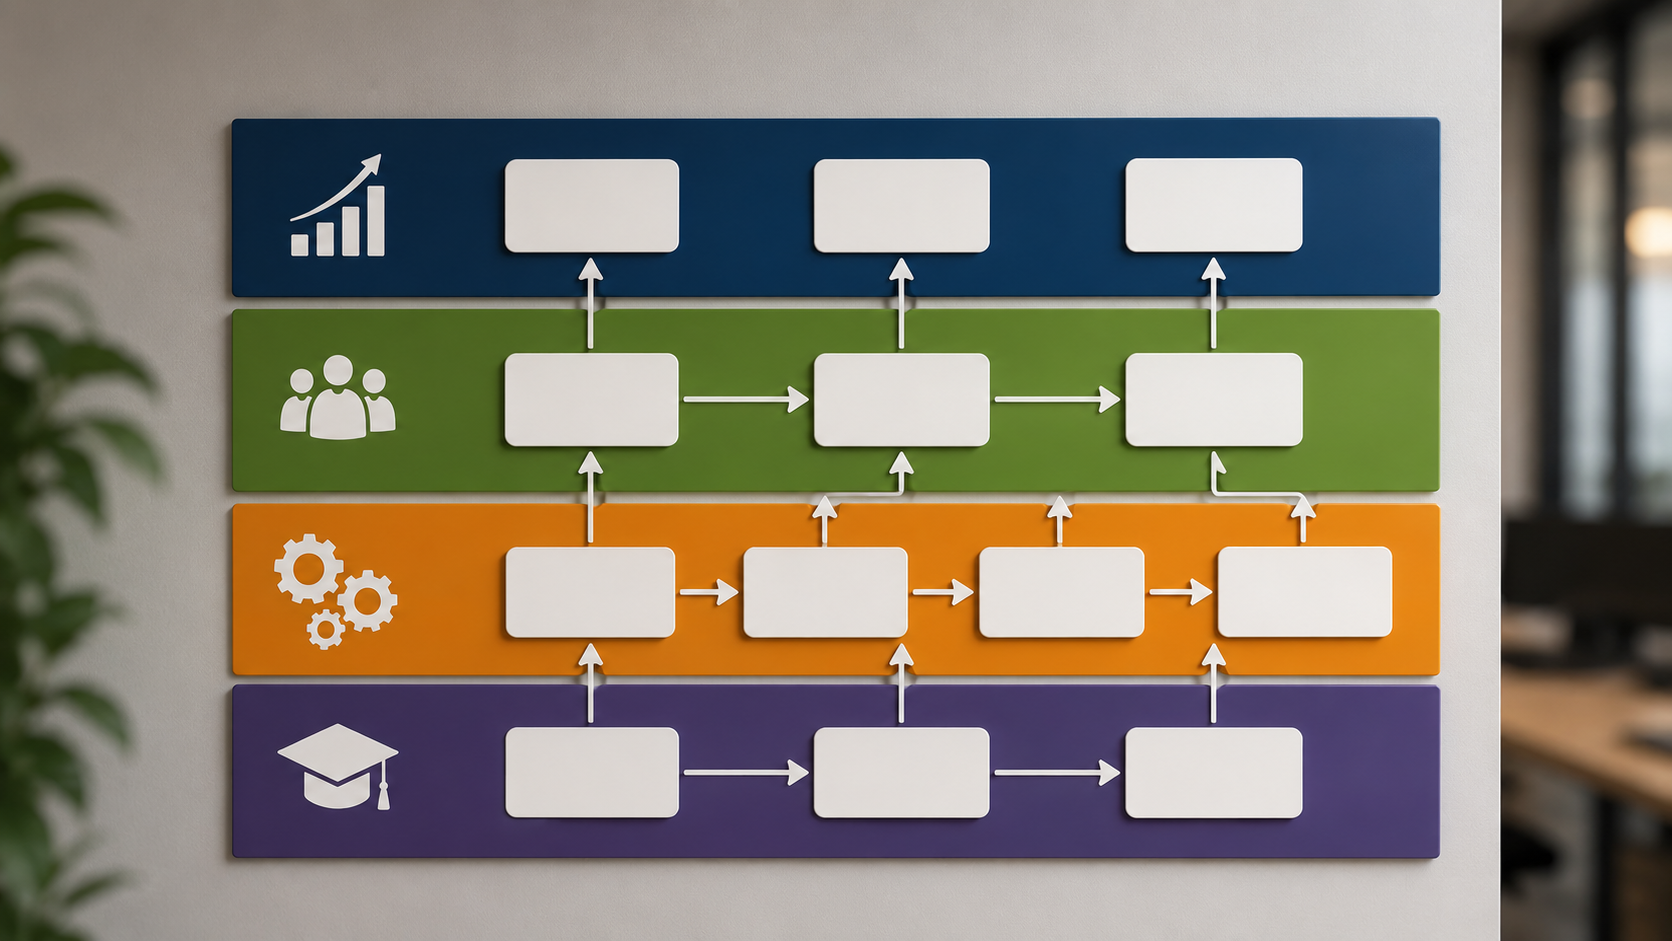
Četiri perspektive nisu četiri odvojena popisa ciljeva, one su povezane u logičan lanac koji se prikazuje strateškom mapom. Strateška mapa je vizualni prikaz vaše strategije na jednoj stranici, na kojem se vidi kako ciljevi iz jedne perspektive vode prema ciljevima u drugoj. U praksi takva mapa obično sadrži između 20 i 40 ciljeva raspoređenih po perspektivama, dok se za sam scorecard iz njih izdvaja onih nekoliko najvažnijih.
Mapa se čita odozdo prema gore. Ulaganje u ljude i sustave (učenje i rast) omogućuje izvrsne procese (interni procesi); izvrsni procesi stvaraju vrijednost koju kupci prepoznaju (perspektiva kupaca); zadovoljni kupci donose financijski rezultat (financijska perspektiva). Tako svaki cilj dobiva svoje mjesto i svoj smisao unutar veće priče. Menadžment na jednoj slici vidi ne samo što želi postići, nego i kako su ti ciljevi međusobno ovisni.
Uzročno-posljedične veze između ciljeva
Snaga strateške mape je u tome što ciljeve povezuje uzročno-posljedičnim vezama: pretpostavkama tipa “ako učinimo A, postići ćemo B”. Te veze pretvaraju strategiju iz popisa želja u provjerljivu hipotezu o tome kako vaše poduzeće stvara vrijednost.
Uzmimo primjer: ako uložite u edukaciju prodajnog tima (učenje i rast), skratit ćete vrijeme obrade ponude (interni procesi), čime ćete podići zadovoljstvo kupaca i stopu njihova zadržavanja (perspektiva kupaca), što na kraju vodi rastu prihoda i marže (financijska perspektiva). Ako se kasnije pokaže da prihod ne raste iako su prethodni koraci ostvareni, to vam je signal (povratna informacija) da je neka od pretpostavki bila pogrešna, pa strategiju korigirate na temelju činjenica, a ne dojma. Upravo zato je BSC više od sustava mjerenja: on je alat za učenje o vlastitom poslovanju.
Veći se ciljevi pritom kaskadiraju: spuštaju se s razine cijelog poduzeća na razinu odjela, timova i pojedinaca, tako da svatko zna kako njegov dio doprinosi strateškoj slici.
Kako BSC pretvoriti u mjerljive KPI-jeve?
Perspektive i ciljevi tek su okvir: vrijednost nastaje kada svaki cilj dobije svoj pokazatelj, ciljanu vrijednost i nositelja. Tek tada strategija postaje mjerljiva i upravljiva. Za svaki strateški cilj definirajte jedan do dva ključna pokazatelja uspješnosti (KPI), zadanu ciljanu vrijednost i rok te osobu odgovornu za njegovo ostvarenje. Uz to je korisno definirati i korektivne mjere: što ćete poduzeti ako pokazatelj krene u krivom smjeru.
Pri odabiru pokazatelja vodite računa o ravnoteži između zaostajućih i vodećih mjera. Zaostajući KPI (npr. ostvarena marža) pokazuje rezultat, dok vodeći KPI (npr. broj kvalificiranih ponuda u tijeku) najavljuje budući rezultat i daje vam vremena za reakciju. Dobar scorecard sadrži oba tipa, jer vam jedan govori jeste li uspjeli, a drugi hoćete li uspjeti. Pomaže i da unaprijed odredite kritične čmbenike uspjeha (onih nekoliko stvari koje najviše uvjetuju ostvarenje strategije) jer oni vam pokazuju koje ciljeve i pokazatelje uopće ima smisla pratiti.
Treba odoljeti i napasti da mjerite sve što se može izmjeriti. Cilj nije zatrpati menadžment podacima, nego izdvojiti onih nekoliko pokazatelja koji uistinu pokreću strategiju.
Primjer BSC-a u malom poduzeću
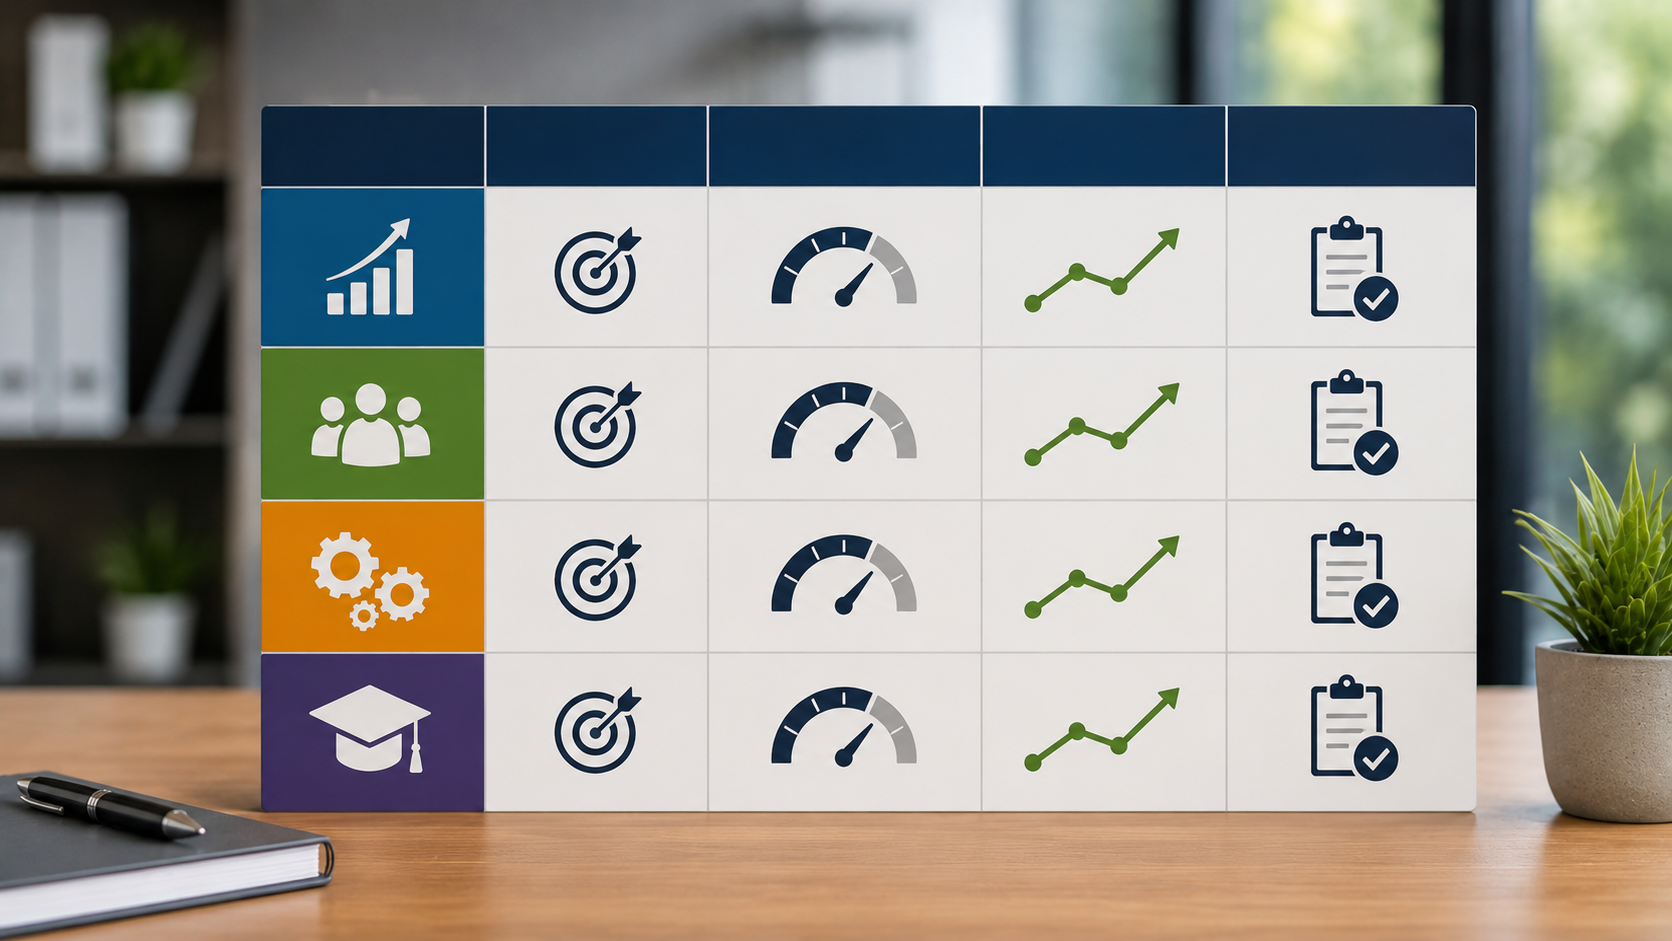
Teorija se najbolje razumije na konkretnom primjeru. Zamislimo malu trgovačko-uslužnu tvrtku koja želi povećati profitabilnost, ali ne zna gdje je “poluga” za taj rast. Umjesto da odmah krenu za prihodom, kroz BSC slažu lanac ciljeva po sve četiri perspektive, odozdo prema gore.
U perspektivi učenja i rasta postavljaju cilj da podignu kompetencije prodajnog tima. KPI je broj sati edukacije po zaposleniku i popunjenost ključnih kompetencija; korektivna mjera, ako edukacija kasni, jest uvođenje internog mentora.
U perspektivi internih procesa cilj je skratiti vrijeme od upita kupca do poslane ponude. KPI je prosječno vrijeme obrade ponude, a korektivna mjera je standardizacija predloška ponude kako svaki put ne bi krenuli od nule.
U perspektivi kupaca cilj je podići zadovoljstvo i zadržavanje. KPI su stopa zadržavanja kupaca i udio ponovljenih kupnji; ako zadržavanje padne, korektivna mjera je sustavno prikupljanje povratnih informacija nakon svake isporuke.
U financijskoj perspektivi sve se zatvara: cilj je rast marže pokrića, a KPI je marža po kupcu i udio prihoda od ponovljenih kupaca. Lanac je jasan i provjerljiv: obrazovaniji tim brže odgovara na upite, brži odgovor podiže zadovoljstvo, zadovoljni kupci se vraćaju, a ponovljene kupnje dižu maržu. Ako se na kraju marža ne pomakne iako su niže perspektive ostvarene, tvrtka zna da treba preispitati jednu od svojih pretpostavki, a ne nasumično rezati troškove.
Prednosti i ograničenja BSC-a
Kao i svaki alat, Balanced Scorecard ima svoje jake strane i svoja ograničenja, pa je pošteno znati oboje prije nego što se upustite u uvođenje.
Najveća prednost je strateška usklađenost: scorecard povezuje svakodnevne aktivnosti s dugoročnim ciljevima i daje cijeloj organizaciji isti jezik. Time se smanjuju učinci organizacijske izoliranosti odjela jer odjeli prestaju gledati samo svoje brojke i počinju vidjeti kako se uklapaju u širu sliku, što izravno podiže transparentnost. Model je i prilagodljiv (kako se strategija mijenja, mijenja se i scorecard) te uravnotežuje kratkoročni financijski pritisak s ulaganjem u procese i ljude koji nose budući rast.
S druge strane, BSC zahtijeva ozbiljan angažman. Da bi zaživio, treba ga prihvatiti cijela organizacija, a ne samo uprava ili kontroling. Izrada strateške mape i odabir pravih pokazatelja traže vrijeme i disciplinu, a model je samo onoliko dobar koliko su dobri podaci iz kojih se pokazatelji računaju. Ako se temelji na ručnim, nepouzdanim izvorima, povjerenje brzo nestaje. Zato BSC ne treba shvatiti kao jednokratni projekt, nego kao trajni sustav koji se njeguje i osvježava.
Kako se BSC uvodi korak po korak?
Uvođenje Balanced Scorecarda nije jednokratan zadatak nego proces koji povezuje strateško promišljanje s operativnom provedbom. U praksi se odvija kroz nekoliko jasnih koraka.
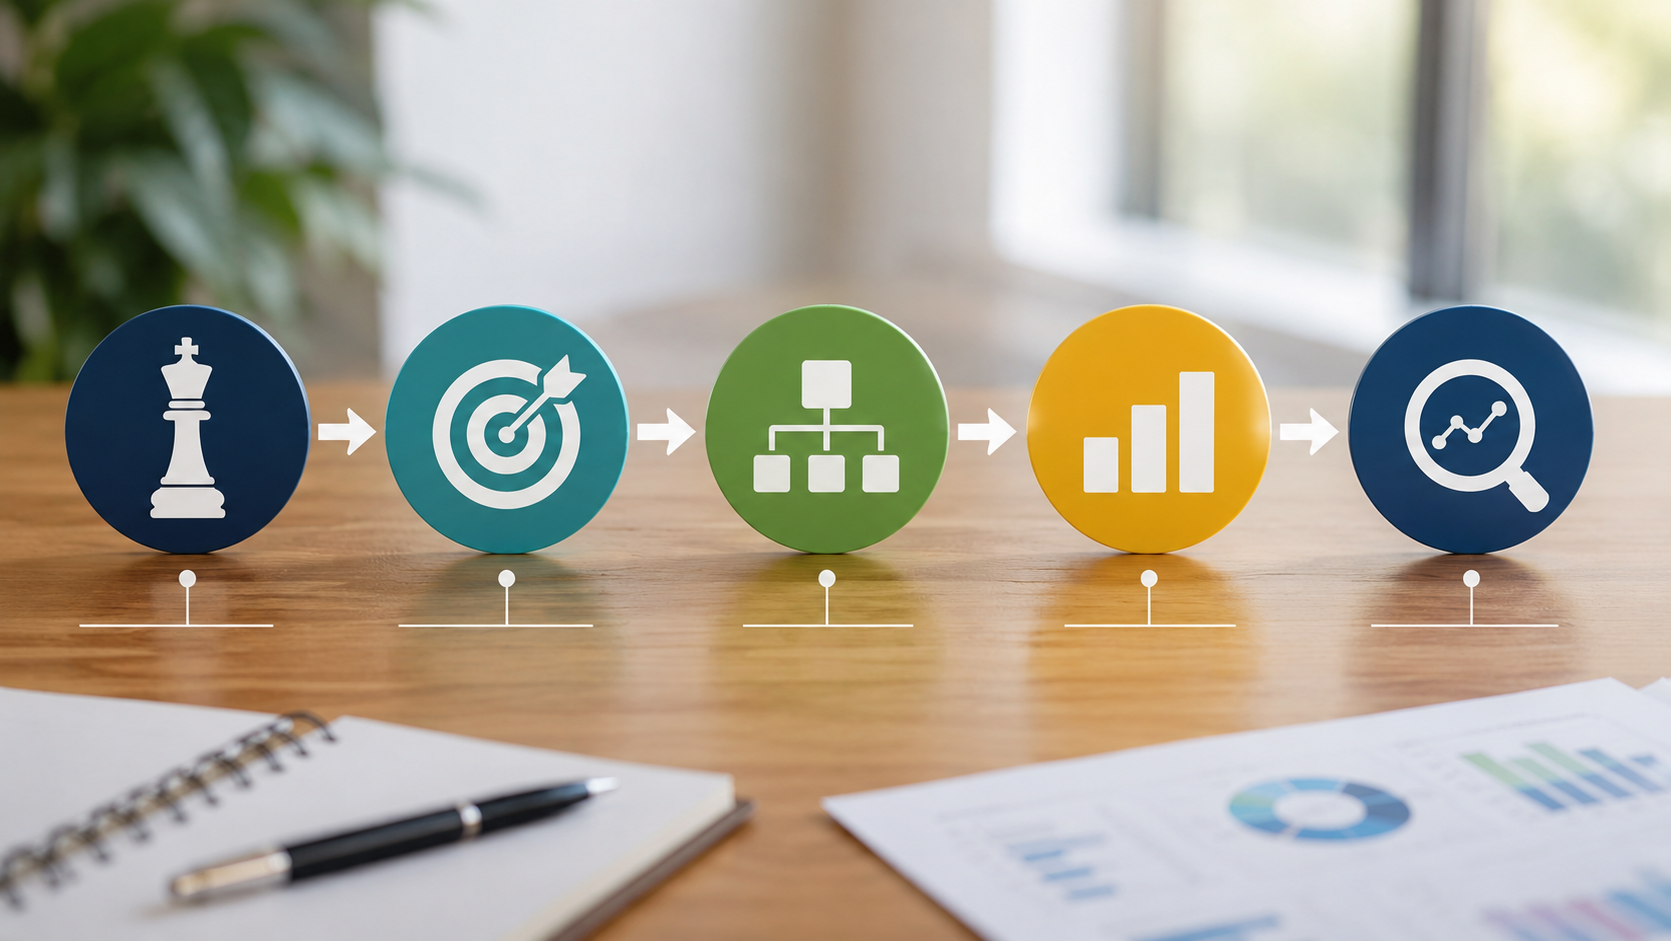
Sve počinje vizijom i misijom: uprava mora jasno artikulirati kamo poduzeće ide i zašto postoji, jer BSC ne stvara strategiju, on je provodi. Iz te vizije izvode se strateški prioriteti, a zatim se za svaku od četiri perspektive definiraju ciljevi koji iz njih proizlaze. Treći korak je izrada strateške mape na kojoj se ciljevi povezuju uzročno-posljedičnim vezama. Slijedi definiranje KPI-jeva, ciljanih vrijednosti i nositelja za svaki cilj. Peti korak je određivanje konkretnih inicijativa i projekata kojima ćete te ciljeve ostvariti. Naposljetku, scorecard se ugrađuje u redovni ritam izvještavanja i sastanaka, kako bi se rezultati pratili, odstupanja analizirala, a strategija po potrebi korigirala.
Cijeli proces ima smisla samo ako se na kraju “spusti” u sustav izvještavanja. Scorecard koji živi u zasebnoj prezentaciji, odvojen od mjesečnih izvještaja, brzo se ugasi. Zato se u praksi povezuje sa sustavom menadžerskog izvještavanja, gdje pokazatelji iz scorecarda postaju dio redovite nadzorne ploče koje menadžment pregledava svaki mjesec.
Najčešće greške pri uvođenju BSC-a
Iako je logika BSC-a jednostavna, u praksi se uvođenje često spotakne na nekoliko tipičnih grešaka. Prepoznavanje tih zamki unaprijed štedi mjesece uzaludnog rada.
Najčešća greška je preveliki broj pokazatelja. Kada scorecard naraste na nekoliko desetaka KPI-jeva, gubi se fokus i model postaje administrativni teret umjesto alata za odlučivanje. Druga česta zamka je izostanak uzročno-posljedičnih veza: ako su ciljevi samo nabacani u četiri popisa bez logike koja ih povezuje, dobili ste običan skup pokazatelja, a ne strategiju. Treća greška je oslanjanje isključivo na financijske pokazatelje, čime se gubi cijela poanta uravnoteženog pristupa.
Postoji i organizacijska strana. Scorecard koji uvede samo financijski odjel, bez uključivanja uprave i voditelja odjela, nikad ne zaživi jer ga ljudi doživljavaju kao tuđi nadzor, a ne kao vlastiti alat. Jednako je opasno i kada se model definira jednom pa nikad ne revidira, strategija se mijenja, a scorecard mora pratiti tu promjenu. Konačno, mnogi podcijene kvalitetu podataka: ako se pokazatelji računaju iz ručnih Excel tablica i nepouzdanih izvora, povjerenje u cijeli sustav brzo nestaje.
Kako Altius koristi BSC u kontroling projektima?
U Altiusu Balanced Scorecard ne tretiramo kao izolirani akademski model, nego kao sastavni dio uvođenja i razvoja kontrolinga. Kroz našu AORI metodologiju viziju i strategiju vašeg poduzeća prevodimo u jasne ciljeve po četiri perspektive, izrađujemo stratešku mapu s uzročno-posljedičnim vezama te definiramo pokazatelje koji uistinu pokreću rezultat, a ne samo one koje je lako izmjeriti.
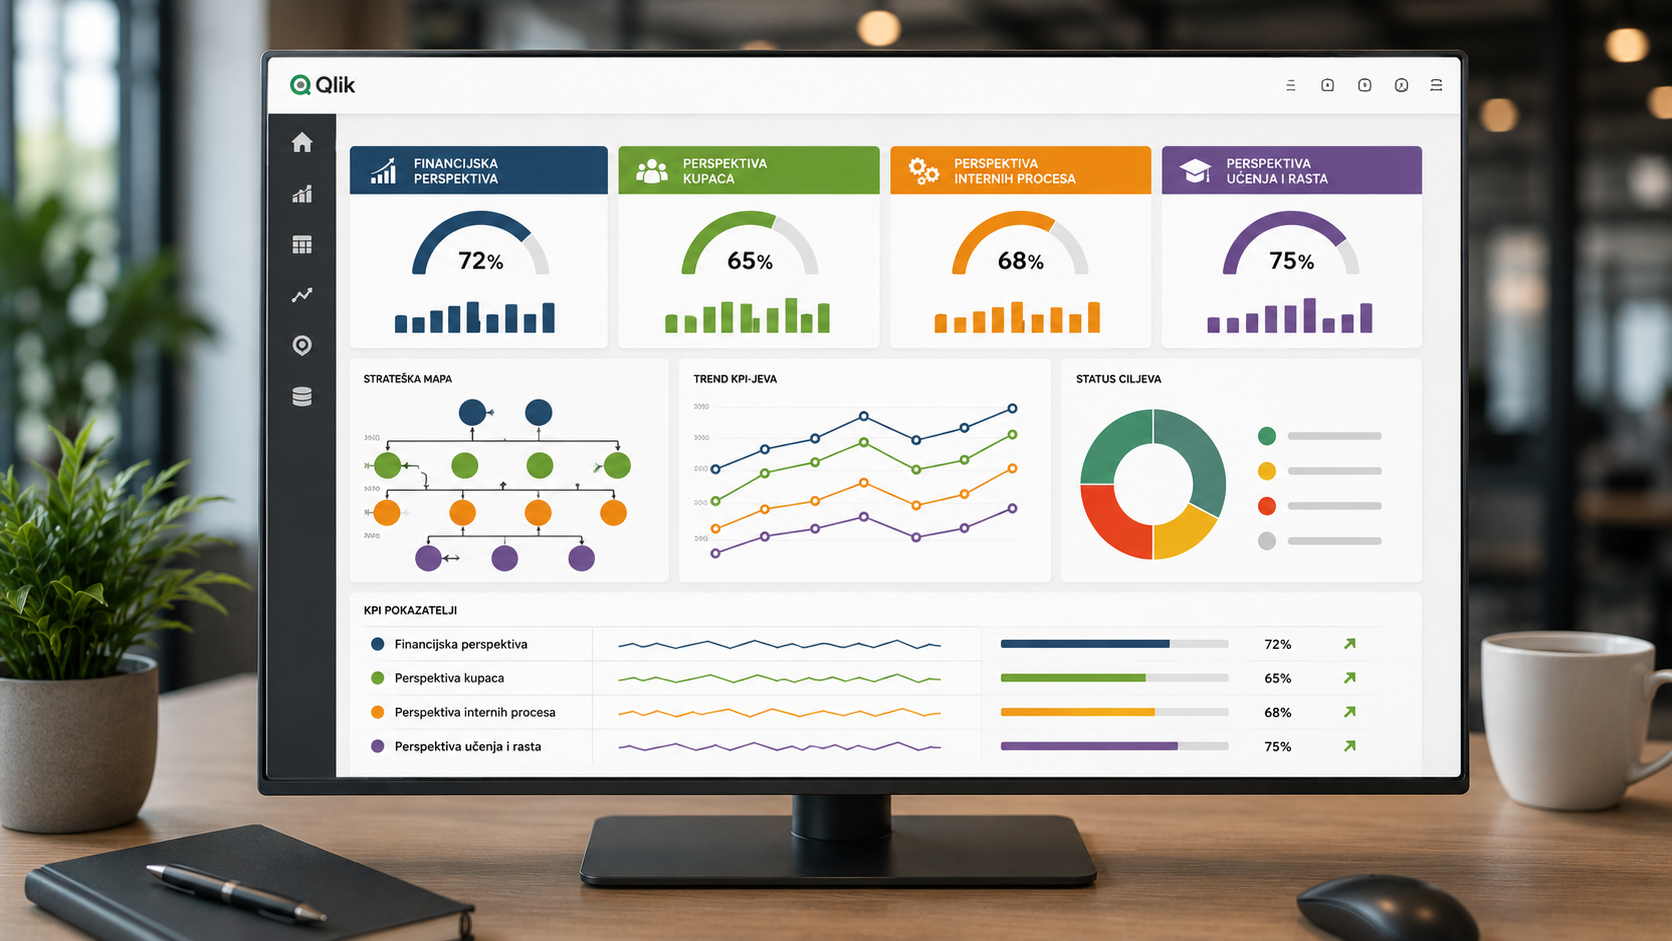
Ono što naš pristup čini drugačijim jest spoj strategije i tehnologije. Scorecard kod nas ne ostaje na papiru: pokazatelje ugrađujemo u interaktivne nadzorne ploče putem BI alata Qlik Sense, pa menadžment u svakom trenutku, jednim klikom, vidi gdje stoji u odnosu na strateške ciljeve. Time se zatvara krug: od vizije, preko mjerljivih KPI-jeva, do pravovremene povratne informacije na temelju koje donosite odluke. U regiji smo rijetki koji uz kontroling projekt isporučujemo i implementaciju Qlik Sense BI rješenja, što znači da dobivate cjelovit sustav, a ne samo metodologiju.
Ako želite da vaša strategija konačno postane mjerljiva i vidljiva u svakodnevnom izvještavanju, tu smo da pomognemo: od prvog radnog sastanka do funkcionalnih nadzornih ploča.
Najčešće postavljana pitanja vezana za Balanced Scorecard
Je li BSC primjenjiv na malo poduzeće?
Je li BSC primjenjiv na malo poduzeće?
Da. Balanced Scorecard nije rezerviran za velike korporacije: logika povezivanja strategije s mjerljivim ciljevima jednako vrijedi i za mala i srednja poduzeća. Razlika je u opsegu: malo poduzeće obično treba jednostavniji scorecard s manjim brojem ciljeva i pokazatelja, ali s jednako jasnim uzročno-posljedičnim vezama. Zapravo, manja poduzeća često brže osjete korist jer se promjena u ponašanju vidi gotovo odmah.
Koliko ciljeva treba imati BSC?
Koliko ciljeva treba imati BSC?
Strateška mapa može sadržavati i 20 do 40 ciljeva, no sam scorecard treba biti znatno fokusiraniji: u pravilu četiri do šest ciljeva po perspektivi, uz jedan do dva pokazatelja po cilju. Manje je ovdje više: ako popis previše naraste, gubi se fokus, a model postaje administrativni teret umjesto alata za odlučivanje. Cilj je izdvojiti ono nekoliko stvari koje uistinu pokreću strategiju.
Koja je razlika između BSC-a i običnog KPI sustava?
Koja je razlika između BSC-a i običnog KPI sustava?
Obični KPI sustav je popis pokazatelja koje pratite, ali bez nužne logike koja ih povezuje sa strategijom. Balanced Scorecard ide korak dalje: pokazatelje raspoređuje u četiri perspektive i povezuje ih uzročno-posljedičnim vezama kroz stratešku mapu. Drugim riječima, scorecard vam ne govori samo što mjerite, nego i zašto to mjerite i kako jedan cilj utječe na drugi. Zato je BSC okvir za provedbu strategije, a ne samo nadzorna ploča.
Treba li nam softver za BSC?
Treba li nam softver za BSC?
Za sam početak ne, scorecard se može postaviti i u tablici. No čim ga želite redovito pratiti i povezati s podacima iz različitih izvora, alat za poslovnu inteligenciju (BI) postaje velika prednost. BI rješenje poput Qlik Sensea automatski povlači podatke, osvježava pokazatelje i prikazuje ih u interaktivnim dashboardima, čime se uklanja ručni rad i rizik od pogrešaka u Excelu. Tako scorecard postaje živi alat koji menadžment uistinu koristi, a ne dokument koji se ažurira jednom u tromjesečju.
Koliko traje uvođenje BSC-a?
Koliko traje uvođenje BSC-a?
Trajanje ovisi o veličini poduzeća, jasnoći strategije i kvaliteti postojećih podataka. Sama izrada strateške mape i definiranje ciljeva može se dovršiti u nekoliko radionica, no da bi scorecard zaživio kao dio redovnog izvještavanja, potrebno je više tjedana do nekoliko mjeseci. Najveći dio vremena obično odlazi na strukturiranje i povezivanje podataka te na izgradnju dashboarda. Važnije od brzine je da sustav bude održiv i da ga ljudi prihvate kao vlastiti alat.