Većina vlasnika poduzeća bez kontrolera ne osjeća da nešto ozbiljno ne valja sve dok ne bude kasno, dok marža neočekivano ne padne, dok ne zafali novca za plaće iako je promet rastao, ili dok se ne ispostavi da je najveći kupac zapravo najmanje profitabilan. Ako vam je ovo poznato, niste sami i niste nesposobni. Problem gotovo nikad nije u trudu, nego u tome što nitko u poduzeću sustavno ne prevodi brojke u odluke. U ovom tekstu prolazimo kroz najčešće greške koje rade poduzeća bez kontrolinga, koliko vas one stvarno koštaju i kako ih interim kontroler može zaustaviti brže nego što mislite.
Zašto poduzeća bez kontrolera ponavljaju iste greške?
Greške se ne ponavljaju zato što menadžment ne radi dovoljno, nego zato što radi bez upravljačkog sloja informacija. U poduzeću bez kontrolera obično postoji računovodstvo koje uredno zatvara mjesec, ali nitko nije zadužen da odgovori na pitanje zašto su brojke takve kakve jesu i što s njima poduzeti.
Računovodstvo po svojoj prirodi gleda unatrag: ono evidentira ono što se već dogodilo, najčešće radi poreza i zakonske obveze. Kontroling gleda naprijed: na operativnoj razini uspoređuje rezultat s planom i traži uzroke odstupanja, a na strateškoj pomaže menadžmentu da donošenje odluka usmjeri prema dugoročnim ciljevima. Dobar kontroler zato nije nadzornik, nego partner menadžmentu, svojevrsna desna ruka uprave koja na vrijeme upozori da nešto kreće u krivom smjeru. Kad taj sloj nedostaje, donošenje odluka svodi se na osjećaj, a osjećaj je pouzdan tek dok je poduzeće malo i dok vlasnik sve drži u glavi.
Drugi razlog je strukturni: vlasnik istovremeno vodi prodaju, nabavu i ljude, pa za analizu jednostavno nema vremena. Tako se iste greške ponavljaju iz mjeseca u mjesec, ne zbog neznanja, nego zato što ih nitko ne mjeri i nitko za njih nije odgovoran.
Treći, i možda najpodmukliji razlog, jest taj što stabilno poslovanje uspava. Dok god novac sjeda na račun i kupci naručuju, lako je problem odgoditi za „kad bude vremena“. Upravo zato mnoga poduzeća uvedu kontroling tek kad ih natjera kriza, rast koji je izmaknuo kontroli ili odlazak ključne osobe, iako bi ih raniji uvid u brojke poštedio velikog dijela tih situacija.
Najčešće greške poduzeća bez kontrolera
Iako svako poduzeće ima svoju priču, greške se gotovo uvijek svode na pet obrazaca koji se ponavljaju kroz industrije:
- Odluke se donose na temelju računovodstvenih, a ne upravljačkih podataka
- Profitabilnost pojedinih proizvoda i kupaca je nepoznata
- Likvidnošću i novčanim tokom upravlja se reaktivno
- Izvještaji kasne ili se ne uspoređuju s planom
- Na probleme se reagira prekasno, kad je trošak već nastao
U nastavku svaku od njih razlažemo zasebno.
Odluke na temelju računovodstvenih, a ne upravljačkih podataka
Najčešća greška je oslanjanje na bruto bilancu i RDG umjesto na upravljačke izvještaje. Računovodstveni podaci točni su za poreznu, ali nisu strukturirani za odlučivanje, ne govore vam koja djelatnost zarađuje, koji odjel troši i gdje nestaje marža.
Posljedica je da vlasnik gleda ukupnu dobit na kraju godine i misli da zna kako stoji, dok mu unutar te jedne brojke jedan posao financira gubitke drugog. Upravljački izvještaj iste podatke slaže po mjestima troška, nositeljima i centrima odgovornosti, pa odjednom postaje jasno tko stvarno stvara vrijednost. Bez te razdiobe svaka odluka o cijenama, ulaganjima ili širenju je pogađanje.
Nepoznavanje profitabilnosti proizvoda i kupaca
Mnoga poduzeća znaju koliko prodaju, ali ne znaju koliko zarađuju po proizvodu, kupcu ili projektu. To je opasno jer prodaja i profit nisu isto, moguće je rasti u prometu, a istovremeno padati u zaradi.
U praksi se redovito ispostavi da nekoliko kupaca s velikim prometom, ali niskim maržama i dugim rokovima plaćanja, zapravo odvlači resurse od onih koji tiho donose najviše profita. Dok ne napravite analizu profitabilnosti po kupcima i proizvodima, prodajni tim juri pogrešne ciljeve, a popusti se daju onima koji to najmanje zaslužuju. Upravo zato je analiza profitabilnosti po proizvodima, kupcima i projektima jedan od prvih zadataka kad se uvede kontroling.
Loše upravljanje likvidnošću i novčanim tokom
Poduzeće može biti profitabilno na papiru, a ipak ostati bez novca. Razlog je jaz između trenutka kad nastane prihod i trenutka kad novac stvarno sjedne na račun, jaz koji se bez praćenja novčanog toka ne vidi na vrijeme.
Bez projekcije priljeva i odljeva, vlasnik saznaje da fali novca tek kad treba platiti plaće, dobavljače ili PDV. Tada se gase požari skupim kratkoročnim kreditima, kašnjenjem prema dobavljačima ili odgodom ulaganja koja su poduzeću zapravo potrebna. Jednostavna tjedna ili mjesečna projekcija novčanog toka većinu tih kriza pretvara u predvidljiv raspored umjesto u stalno iznenađenje.
Izvještaji koji kasne ili se ne uspoređuju s planom
Izvještaj koji stigne 20. u mjesecu za prošli mjesec je povijest, ne alat za upravljanje. A izvještaj bez plana uz koji se uspoređuje samo je broj bez konteksta, ne znate je li rezultat dobar ili loš dok ga nemate s čime usporediti.
Poduzeća bez kontrolinga obično rade s ad-hoc tablicama koje svatko slaže na svoj način, pa se podaci iz prodaje, nabave i financija ne poklapaju. Korijen problema često je u tome što planiranje i budžetiranje uopće nisu strukturirani, ako nema plana ni definiranih ključnih pokazatelja uspješnosti (KPI), izvještaj nema s čime razgovarati. Kad nema standardiziranog sustava izvještavanja i odnosa plan/realizacija, menadžment troši vrijeme na dogovaranje čije su brojke točne umjesto na donošenje odluka. Cilj kontrolinga je suprotan: pravovremen, usporediv izvještaj vezan uz jasne KPI-jeve, koji svi gledaju jednako.
Reagiranje na probleme prekasno
Sve prethodne greške vode istom ishodu: kasnoj reakciji. Kad nema sustava ranog upozorenja, odstupanje se primijeti tek kad postane veliko, a tada je njegovo ispravljanje znatno skuplje.
Pad marže koji se uhvati u prvom mjesecu rješava se sitnom korekcijom cijena ili troškova. Isti pad koji se primijeti nakon pola godine već je pojeo dobit cijelog kvartala. Kontroling postoji upravo zato da skrati taj razmak između nastanka problema i reakcije, da odstupanja vidite dok su mala i dok su jeftina za popravak.
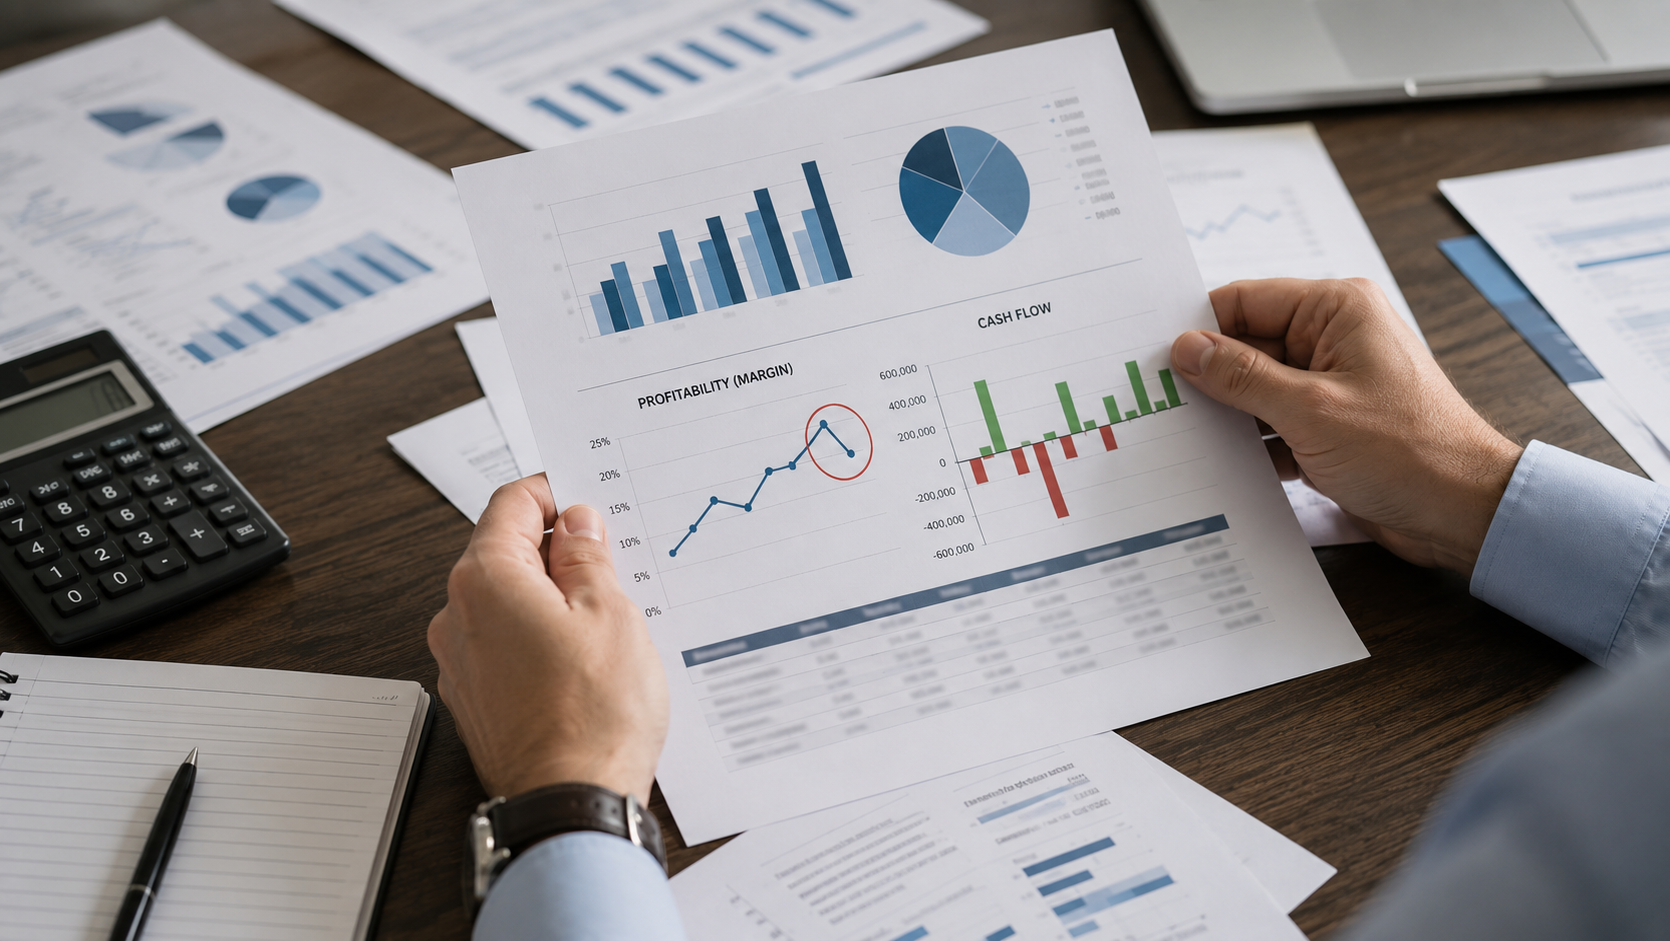
Koliko te greške stvarno koštaju?
Najopasnije kod ovih grešaka je to što ne stižu kao jedan veliki, vidljiv račun, nego kao tihi, stalni odljev. Marža koja je niža za nekoliko postotaka jer ne znate pravu cijenu koštanja. Popusti odobreni neprofitabilnim kupcima. Kamate na kredite uzete da se pokrije rupa u likvidnosti koja se mogla predvidjeti. Zalihe vezane u robi koja sporo ide. Svaka od tih stavki pojedinačno izgleda podnošljivo, ali zajedno mogu pojesti veći dio godišnje dobiti.
Postoji i drugi, teže mjerljiv trošak: propuštene prilike. Dok energiju trošite na gašenje požara i objašnjavanje brojki, ne ulažete u proizvode i tržišta koja bi stvarno donijela rast. Cijena nepostojanja kontrolinga zato nije samo novac koji curi, nego i rast koji se nikad nije dogodio.
Zamislite poduzeće s 10 milijuna kuna prometa i prosječnom maržom za koju vlasnik vjeruje da je zdrava. Tek nakon analize po kupcima ispostavi se da skupina velikih kupaca s agresivnim popustima i dugim rokovima plaćanja posluje na granici nule, dok manji, „nezanimljivi“ kupci nose najveći dio dobiti. Ispravak je jednostavan: korekcija cijena i uvjeta prema toj prvoj skupini, ali bez podataka nitko ga ne bi ni predložio. Razlika između poduzeća koje to vidi i onoga koje ne vidi mjeri se postocima marže, a postoci marže na godišnjoj razini znaju biti razlika između ulaganja u rast i borbe za opstanak.
Kako interim kontroler brzo zaustavlja te greške?
Dobra vijest je da rješenje ne mora značiti dugotrajno zapošljavanje ni velik fiksni trošak. Iskusan interim kontroler (privremeni kontroler kojeg angažirate samo onoliko koliko vam treba) ulazi u poduzeće, brzo se uključuje u procese i u kratkom roku uspostavlja kontrolu nad onim što je dotad bilo neuhvatljivo.
Umjesto da mjesecima tražite i uhodavate stalnog zaposlenika, vanjski stručnjak prvo radi analizu trenutnog stanja, zatim s vama definira prioritete, postavlja prve upravljačke izvještaje i odnos plan/realizacija, te uvodi praćenje profitabilnosti i novčanog toka. Budući da dolazi iz prakse i s iskustvom iz više industrija, prepoznaje obrasce koje interni tim, naviknut na vlastiti način rada, često ne vidi. Tako se najveći dio gore opisanih grešaka zaustavi već u prvim tjednima, ne zato što se uvede neki čarobni alat, nego zato što napokon postoji netko zadužen da brojke prevodi u odluke.
Velik dio tog posla svodi se na postavljanje urednog menadžerskog izvještavanja, pravovremenih, usporedivih izvještaja koje cijeli menadžment čita jednako. Kad jednom postoji takav okvir, kasna reakcija i prepirke oko „čije su brojke točne“ jednostavno nestaju.
Ako želite dublje razumjeti kako interim model funkcionira korak po korak, pročitajte naš vodič kroz interim kontroling.
Što učiniti ako se prepoznajete u ovim greškama?
Ako ste se prepoznali u nekoliko opisanih situacija, prvi korak nije panika nego trezvena procjena. Nije nužno odmah mijenjati cijeli sustav, dovoljno je krenuti od najbolnije točke i posložiti je kako treba.
Počnite tako da iskreno odgovorite na nekoliko pitanja: znate li koji su vam proizvodi i kupci stvarno profitabilni? Imate li projekciju novčanog toka barem mjesec unaprijed? Stižu li vam izvještaji na vrijeme i uspoređujete li ih s planom? Ako je odgovor na većinu „ne“, to nije znak da ste loše vodili poduzeće, nego da ste prerasli način vođenja na osjećaj. Sljedeći logičan korak je uvesti upravljački sloj: bilo razvojem interne funkcije, bilo angažmanom vanjskog stručnjaka koji ga postavi i preda vašem timu.
Ključno je ne čekati savršen trenutak. Kontroling se ne uvodi „kad se sve smiri“, jer se nikad sasvim ne smiri, uvodi se upravo zato da biste imali mir. Što ranije krenete, to su odstupanja koja hvatate manja, a ispravci jeftiniji.
Kako Altius pomaže poduzećima bez kontrolera?
U Altiusu već 20 godina pomažemo poduzećima da od vođenja na osjećaj prijeđu na odlučivanje temeljeno na informacijama. Kroz interim kontroling preuzimamo kontrolersku funkciju odmah (bez dugotrajnog zapošljavanja i bez velikog fiksnog troška) i vraćamo strukturu u izvještavanje dok vi zadržavate fokus na vođenju posla.
Naš pristup je dosljedan i provjeren na više od 30 projekata kroz proizvodnju, trgovinu i usluge. Krećemo od analize trenutnog stanja, zajedno definiramo prioritete, uvodimo konkretne upravljačke izvještaje, postavljamo ključne pokazatelje uspješnosti (KPI) i pratimo odnos plan/realizacija. Tamo gdje ima smisla, povezujemo podatke iz vašeg ERP-a i izvještavanje podižemo na BI razinu kroz Qlik Sense, pa u nekoliko klikova vidite kamo ide poslovanje. Jednako nam je važno da znanje ostane u poduzeću, interim kontroler usput educira vaš tim, tako da nakon angažmana niste ovisni o vanjskoj podršci. Suradnja se može odvijati i na daljinu, što je posebno praktično ako niste iz Zagreba.
Najčešće postavljana pitanja vezano za poduzeće bez kontrolera
Može li računovođa zamijeniti kontrolera?
Može li računovođa zamijeniti kontrolera?
Ne u potpunosti, jer rade različite poslove. Računovođa točno evidentira ono što se dogodilo i brine o zakonskim obvezama, dok kontroler te podatke pretvara u upravljačke informacije, uspoređuje s planom, analizira profitabilnost i upozorava na odstupanja prije nego što postanu problem. Dobar računovođa je preduvjet, ali ne i zamjena za kontroling. Najbolji rezultati nastaju kad ove dvije funkcije surađuju: računovodstvo daje pouzdane podatke, a kontroling ih prevodi u odluke.
Trebamo li odmah zaposliti kontrolera?
Trebamo li odmah zaposliti kontrolera?
Ne nužno. Stalno zapošljavanje ima smisla kad je poduzeće dovoljno veliko da kontroleru osigura puni opseg posla. Za većinu malih poduzeća isplativije je krenuti s interim modelom, dobijete iskusnog stručnjaka odmah, platite samo konkretan angažman i izbjegnete mjesece traženja i uhodavanja. Često se kasnije, kad je sustav postavljen, lakše procijeni treba li uopće stalni kontroler ili je dovoljna povremena podrška.
Koliko brzo interim može uspostaviti kontrolu?
Koliko brzo interim može uspostaviti kontrolu?
Brže nego što većina očekuje. Budući da iskusan interim kontroler dolazi s gotovim metodologijama i ne treba ga uhodavati, prve uvide i osnovne upravljačke izvještaje obično postavlja već unutar prvih tjedana. Potpuni sustav s praćenjem plana, profitabilnosti i novčanog toka gradi se postupno, ali vidljiva kontrola nad ključnim brojkama vraća se vrlo rano u suradnji.
Što ako smo malo poduzeće?
Što ako smo malo poduzeće?
Upravo su mala poduzeća ona kojima interim model najviše odgovara. Nemate nepotreban trošak stalnog kontrolera, ali imate iste probleme kao i veći: nepoznatu profitabilnost, napetu likvidnost, izvještaje koji kasne. Interim kontroling skaliran je prema vašoj veličini: angažman traje onoliko koliko je potrebno i fokusira se na ono što vama najviše gori, bez nepotrebnog troška.
Od čega početi ako nemamo kontrolera?
Od čega početi ako nemamo kontrolera?
Počnite od analize trenutnog stanja, pregleda postojećih izvještaja i one tri-četiri brojke koje vam najviše nedostaju za mirno odlučivanje. Već taj korak obično otkrije gdje su najveće rupe. Ako želite da to ne ostane na popisu želja, najjednostavnije je dogovoriti kratku procjenu rizika s nekim tko će objektivno reći u kakvom je stanju vaš kontroling i što prvo posložiti.
Prije nego što potpišeš bilo kakav angažman, želiš znati jedno: hoće li te interim kontroler (odnosno privremeni kontroler kojeg angažiraš izvana) koštati više ili manje od toga da nekoga zaposliš. Pitanje je potpuno legitimno, ali odgovor koji najčešće čuješ, “interim je skuplji po danu”, vara, jer gleda samo jednu brojku, a ignorira cijeli niz troškova koje zaposlenje nosi sa sobom. U ovom tekstu nećemo ti prodavati priču da je interim uvijek jeftiniji. Pokazat ćemo ti pošten obračun obje opcije: što stvarno plaćaš kod zaposlenja, kako se formira cijena interim kontrolinga i u kojim se situacijama što više isplati. Cilj je da na kraju sam možeš procijeniti koja računica vrijedi za tvoju tvrtku.
Zašto je usporedba troškova složenija nego što izgleda?
Većina direktora usporedbu radi krivo, i to ne svojom krivnjom. Logika ide ovako: interim kontroler naplati, recimo, dnevnu stopu koja je vidljivo veća od onoga što bi platio zaposleniku za isti dan rada. Zaključak na prvu: interim je skuplji.
Problem je u tome što ta usporedba stavlja jednu vidljivu brojku (dnevnu stopu interima) nasuprot drugoj vidljivoj brojki (dnevni trošak plaće), a izostavlja sve ono što plaću zaposlenika čini znatno skupljom nego što izgleda na platnoj listi. Plaća je samo vrh sante leda. Ispod nje su doprinosi, davanja, oprema, bonusi, dani godišnjeg i bolovanja, te rizik da si zaposlio krivu osobu.
Druga zamka je vremenski horizont. Zaposlenje je trošak koji teče svaki mjesec, neograničeno, i onda kada nema posla za puno radno vrijeme. Interim je trošak koji teče samo dok traje angažman i obično obuhvaća manji broj dana mjesečno. Da bi usporedba bila poštena, moraš gledati ukupan trošak na razini godine ili projekta, a ne cijenu jednog dana. Tek tada brojke počnu govoriti istinu.
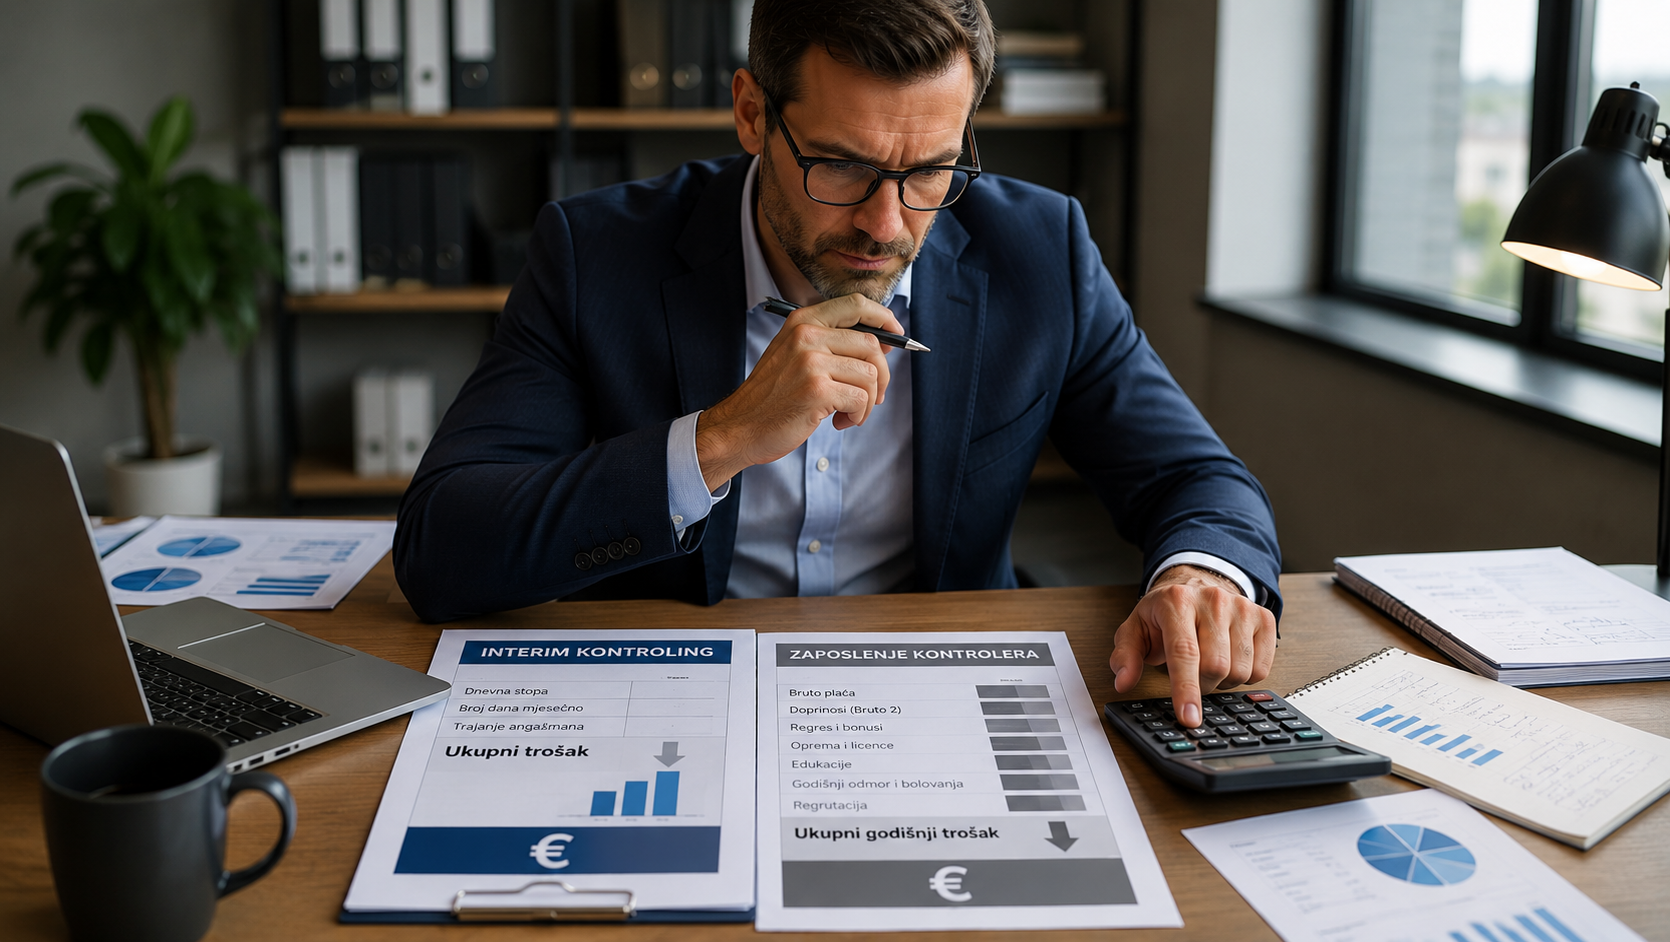
Što sve ulazi u trošak zaposlenja stalnog kontrolera?
Da bismo usporedbu napravili pošteno, prvo treba do kraja raščlaniti koliko zaista košta zaposliti kontrolera. Ovdje se kriju troškovi koje mnogi nikad ne uračunaju.
Bruto plaća i doprinosi
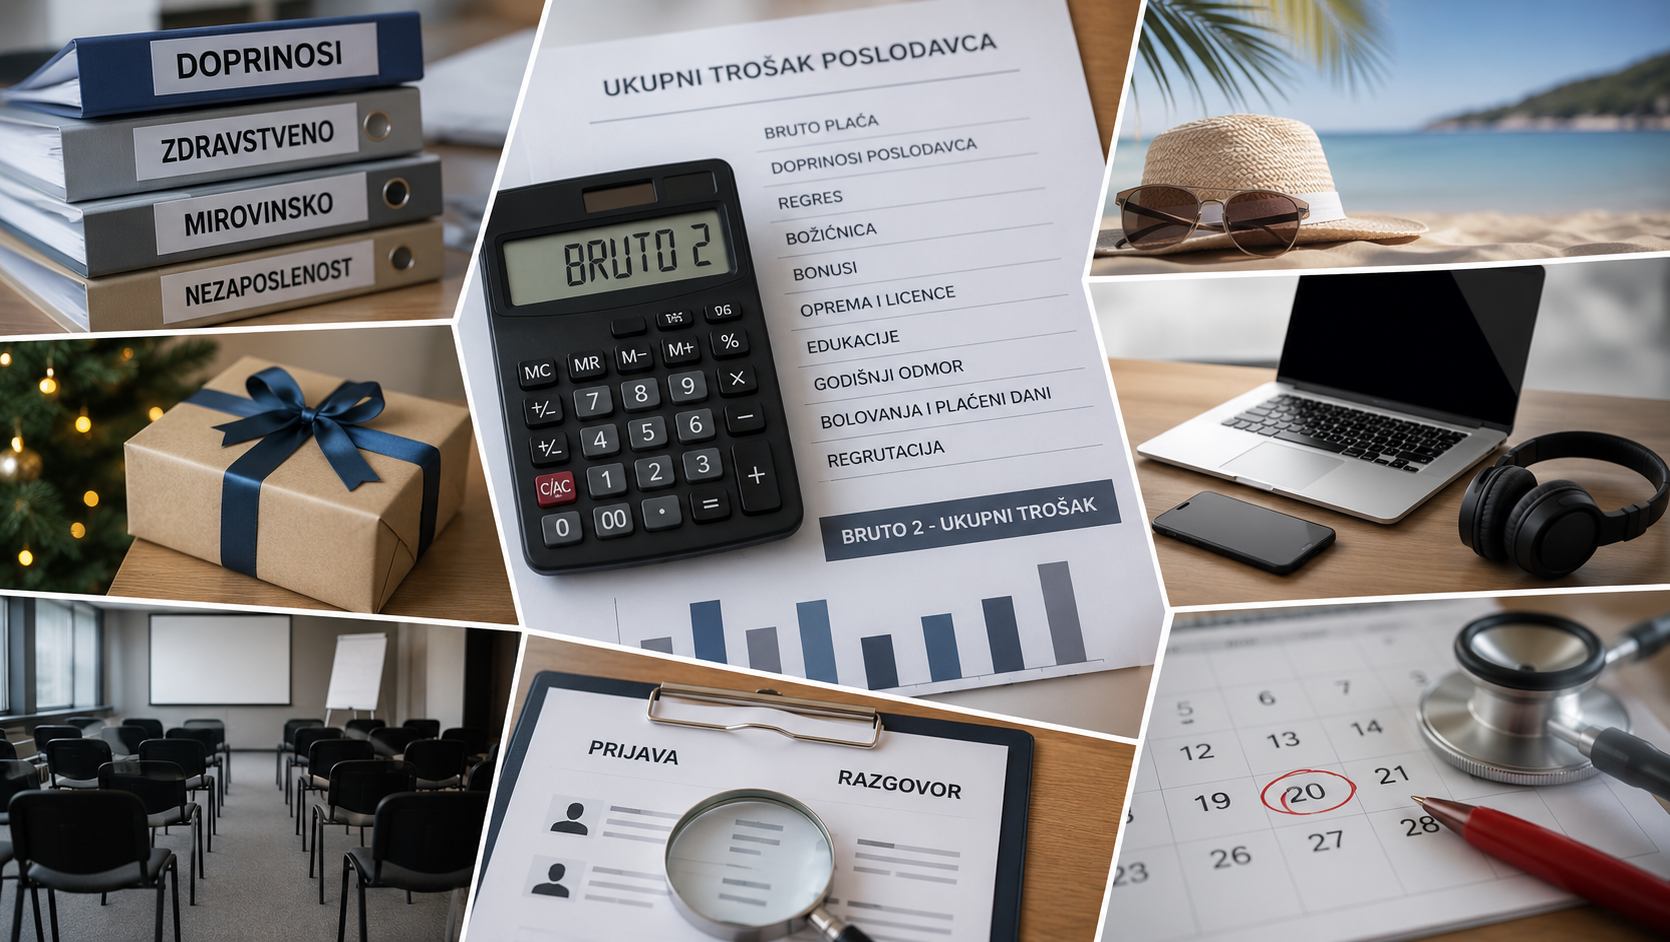
Krećemo od najočitije stavke. Kvalificiran kontroler s nekoliko godina iskustva u Hrvatskoj nije jeftin kadar, a ono što ti stvarno izlazi iz blagajne nije neto iznos koji zaposlenik vidi na računu, nego bruto 2: ukupan trošak poslodavca. To je bruto plaća uvećana za doprinose na plaću koje plaćaš ti kao poslodavac (prije svega 16,5% doprinosa za zdravstveno osiguranje). U praksi to znači da bruto 2 dobiješ kad bruto plaću pomnožiš faktorom oko 1,165, i upravo je taj iznos stvarna cijena radnog mjesta za tvrtku, a ne ono što zaposlenik dobije na ruke.
Praktično, trošak poslodavca osjetno je veći od neto plaće koju kontroler primi. Na to dolazi i činjenica da plaću isplaćuješ dvanaest mjeseci godišnje, neovisno o tome ima li kontroler tih mjeseci pune ruke posla ili periode kad je opterećenje manje. Fiksni mjesečni trošak teče bez obzira na intenzitet rada.
Skriveni troškovi: oprema, edukacija, bonusi, godišnji
Ovdje se računica počinje ozbiljno mijenjati. Zaposlenik nije samo plaća: uz njega ide cijeli niz davanja koja rijetko tko zbroji unaprijed:
- Oprema i radno mjesto: laptop, licence za software, BI alat, stol, telefon.
- Bonusi i regres: godišnji bonusi, regres za godišnji odmor, eventualni stimulansi.
- Božićnica i prigodne nagrade koje su u mnogim tvrtkama postale standard.
- Edukacija: kontroling je struka koja se stalno mijenja, pa zaposlenika treba slati na radionice i akademije.
- Plaćeni neradni dani: godišnji odmor, državni praznici, bolovanja: za sve to plaćaš punu plaću, a posao tih dana stoji.
Kada zbrojiš sva ova davanja, stvarni godišnji trošak jednog kontrolera bitno je veći od dvanaest mjesečnih plaća. Upravo te stavke najčešće “ispadnu” iz brze usporedbe s interimom.
Trošak regrutacije i rizik pogrešnog izbora
Postoji i trošak koji nastaje prije nego što kontroler odradi i jedan dan. Da bi došao do prave osobe, treba oglasiti poziciju, proći kroz desetke prijava, organizirati razgovore i, vrlo često, platiti agenciju za zapošljavanje. Sam proces traje tjednima, ponekad i mjesecima, a za to vrijeme posao kontrolinga ili stoji ili pada na nekoga tko ga ne radi kvalitetno.
Najveći skriveni trošak je rizik pogrešnog izbora. Ako se nakon nekoliko mjeseci pokaže da osoba ne odgovara (bilo stručno, bilo po pristupu), gubiš uloženo vrijeme, plaće isplaćene u međuvremenu, i krećeš od nule. Kod kontrolinga, gdje kvaliteta informacija direktno utječe na odluke uprave, takva pogreška nije samo trošak plaće nego i trošak loših odluka donesenih na temelju loših podataka.
Kolika je cijena interim kontrolinga?
Cijena interim kontrolinga ne određuje se kao fiksna plaća, nego prema opsegu angažmana. U praksi se najčešće naplaćuje na dva načina: kao mjesečni paket (dogovoreni broj dana podrške mjesečno) ili kao dnevna stopa za konkretan broj radnih dana. Dnevna stopa iskusnog interim kontrolera viša je od dnevnog troška zaposlenika, ali angažman u pravilu obuhvaća samo nekoliko dana mjesečno i traje ograničeno vrijeme, pa je ukupan trošak najčešće manji od godišnjeg troška zaposlenja.
Drugim riječima: ne plaćaš nekoga da sjedi puno radno vrijeme, nego plaćaš točno onoliko stručnog rada koliko ti stvarno treba. Konačna cijena ovisi o tome koliko je posla, koliko dugo angažman traje i koliko je situacija složena, pa se najtočniji iznos uvijek dobije kroz okvirnu procjenu za konkretan slučaj.
Što ulazi u cijenu interim kontrolinga?
Da bi usporedba bila fer, treba znati što je sve uključeno u tu jednu stavku koju plaćaš privremenom kontroleru, i (jednako važno) što sve nije dodatni trošak.
Jedna faktura bez dodatnih davanja
Najveća razlika u odnosu na zaposlenje je jednostavnost obračuna. Kod interima dobivaš jednu fakturu i to je tvoj cjelokupni trošak. Nema doprinosa na plaću, nema regresa ni božićnice, nema službenog auta, bonusa ni troška opreme. Vanjski kontroler dolazi sa svojim znanjem, alatima i iskustvom: ti ne ulažeš u njegovu edukaciju ni u radno mjesto.
Isto tako, ne plaćaš dane godišnjeg odmora ni bolovanja, jer plaćaš isporučeni rad, a ne kalendarsko vrijeme. Sva ona skrivena davanja koja kod zaposlenja podižu stvarni trošak ovdje jednostavno ne postoje. To je razlog zašto dnevna stopa koja izgleda visoko, na razini ukupnog troška često ispadne povoljnija.
Fleksibilnost i kratak otkazni rok
Druga velika prednost je fleksibilnost angažmana. Interim podrška traje onoliko koliko ti treba (od nekoliko tjedana do nekoliko mjeseci) i lako se prilagođava intenzitetu posla. U mjesecima kad treba više, povećaš broj dana; kad se situacija smiri, smanjiš ga ili angažman privedeš kraju.
Tu je i ono što kod zaposlenja predstavlja najveći rizik: otkazni rok. Kod stalnog radnog odnosa razlaz nosi zakonski otkazni rok i, ovisno o stažu, otpremninu. Kod interima se suradnja okončava prema dogovorenim, znatno kraćim uvjetima. Ne ostaješ vezan dugoročnom obvezom za poziciju koja ti je možda trebala samo dok traje konkretna faza: uvođenje sustava, priprema za investiciju ili premoštavanje razdoblja bez internog kontrolera.
Interim vs zaposlenje: usporedba na konkretnom primjeru
Da brojke ne ostanu apstraktne, uzmimo pojednostavljen, ilustrativan primjer. Ako si ikad ubacivao plaću u kalkulator troška zaposlenika, već naslućuješ poantu: brojke su zaokružene i služe samo da pokažu logiku obračuna, a ne kao cjenik. Stvaran iznos uvijek ovisi o opsegu.
Scenarij: srednje velika tvrtka treba kontroling podršku da posloži izvještavanje i prati troškove. Procjena posla: angažman intenzivniji prvih nekoliko mjeseci, zatim redovita mjesečna podrška.
Opcija A: zaposlenje stalnog kontrolera (godišnje):
- Bruto 2 × 12 mjeseci: trošak poslodavca, osnovni i najveći dio računice.
- Regres, eventualna božićnica i bonusi.
- Oprema, licence i BI alat u prvoj godini.
- Edukacije i radionice.
- Trošak regrutacije (oglasi, vrijeme, eventualno agencija).
- Plaćeni godišnji odmor i praznici (puna plaća za neradne dane).
Zbroj: znatno više od dvanaest “golih” plaća, uz fiksnu obvezu koja teče cijelu godinu, neovisno o opterećenju.
Opcija B: interim kontroling:
- Intenzivniji angažman prvih nekoliko mjeseci (više dana mjesečno).
- Lakša, povremena podrška u mjesecima kad situacija to dopušta.
- Bez dodatnih davanja, opreme, edukacije i regrutacije.
- Trošak prestaje kad angažman više nije potreban.
U ovakvom scenariju ukupan godišnji trošak interima u pravilu je niži, iako je dnevna stopa viša, upravo zato što ne plaćaš puno radno vrijeme tijekom cijele godine ni sva prateća davanja. Ako pak tvrtki kontroling treba stalno i u punom opsegu, godinama unaprijed, računica se mijenja u korist zaposlenja.
Kada je interim jeftiniji, a kada zaposlenje?
Pošten odgovor je: ovisi o tome koliko ti kontrolinga stvarno treba i koliko dugo.
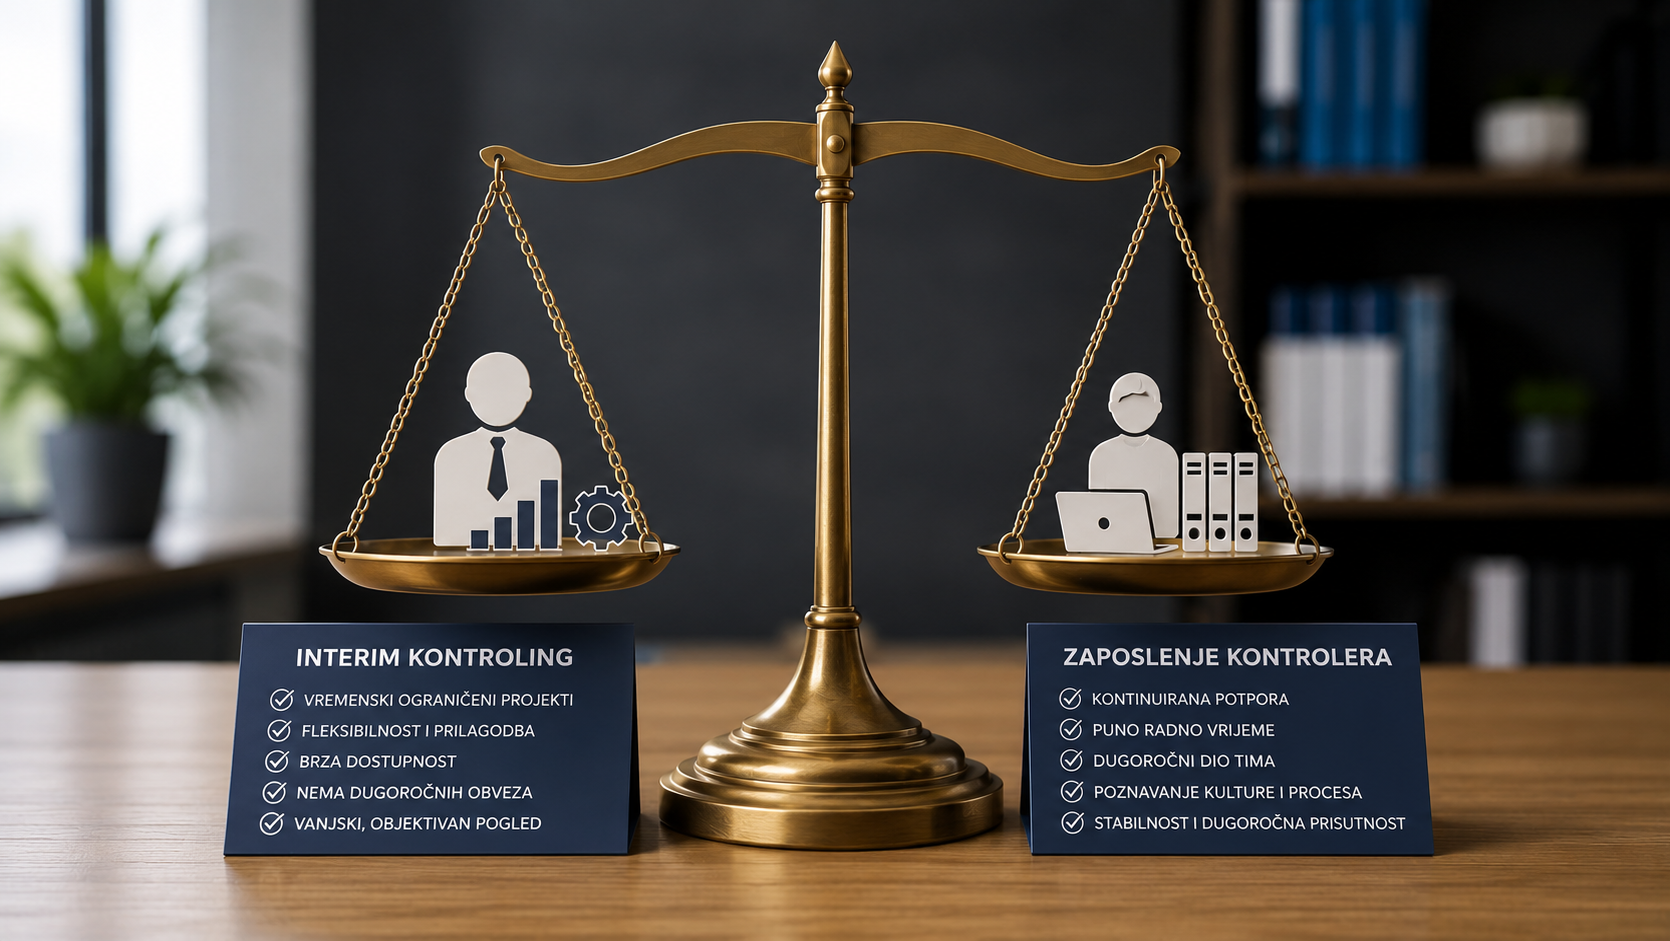
Interim se isplati kada:
- imaš konkretnu, vremenski ograničenu potrebu: uvođenje sustava, priprema za investiciju ili prodaju, premoštavanje odlaska internog kontrolera;
- posla nema za puno radno vrijeme tijekom cijele godine;
- trebaš stručnjaka odmah, bez tjedana regrutacije;
- želiš izbjeći dugoročnu fiksnu obvezu dok ne procijeniš stvaran obujam posla;
- treba ti vanjski, objektivan pogled na poslovanje.
Zaposlenje se isplati kada:
- kontroling ti treba kontinuirano i u punom opsegu, iz mjeseca u mjesec, godinama;
- posao je toliko opsežan da bi popunio puno radno vrijeme;
- želiš osobu koja je trajno dio tima i kulture tvrtke;
- već imaš jasno definiranu funkciju i procese, pa ti treba izvršitelj, a ne netko tko će sustav tek postaviti.
Često najpametniji potez nije “ili-ili”, nego redoslijed: privremeni kontroler postavi sustav, izvještavanje i procese, a potom (kad sve radi) tvrtka zaposli internog kontrolera koji preuzima već posloženu funkciju. Tako platiš stručnost tamo gdje je najpotrebnija, a izbjegneš da skuplji vanjski resurs radi rutinu koju može odraditi zaposlenik.
Zašto interim treba gledati kao investiciju, a ne trošak
Sve dosad računali smo troškove, ali to je samo polovica slike. Druga polovica je ono što interim kontroler donosi, a tu se odnos prema cijeni iz temelja mijenja.
Iskusan interim kontroler vrlo brzo prepoznaje gdje “curi” novac: skrivene gubitke, neefikasnosti, proizvode ili kupce koji zapravo nisu profitabilni. Uštede i bolje odluke koje proizađu iz uređenog izvještavanja često višestruko premaše sam trošak angažmana. Kad netko u nekoliko mjeseci posloži praćenje troškova i upravi da jasnu sliku profitabilnosti, to nije trošak: to je ulaganje koje se vraća kroz bolje odluke.
Tome treba dodati i vrijednost koja ostaje u tvrtki nakon što angažman završi: postavljeni izvještaji, procedure i (vrlo važno) znanje preneseno na tvoj tim. Vanjski stručnjak ovdje radi upravo na premošćivanju jaza između onoga što tvoj tim trenutačno zna i može i onoga što ti za kvalitetno odlučivanje treba, i to znanje ostavlja iza sebe. Dobar privremeni kontroler ne stvara ovisnost o sebi, nego osposobljava ljude da sustav koriste samostalno. Ako želiš dublje razumjeti razlike u samoj prirodi ova dva modela, a ne samo u cijeni, pogledaj usporedbu interim vs stalni kontroler.
Kako Altius definira cijenu interim kontrolinga?
U Altiusu cijenu interim kontrolinga ne određujemo paušalno, nego prema stvarnom opsegu posla. Polazimo od kratke analize tvoje situacije (što ti treba, koliko dugo i koliko intenzivno) i tek na temelju toga dajemo okvirnu procjenu. Plaćaš konkretan angažman, bez dugoročnih obveza i bez skrivenih stavki.
Naš interim kontroler uključuje se brzo, bez dugotrajne regrutacije, donosi iskustvo iz različitih industrija i objektivan, nepristran pogled izvana. Kao vanjski stručnjak premošćuje jaz između trenutačnih resursa tvog tima i ciljeva koje želiš postići. Suradnja se odvija kroz jasne faze (analiza trenutnog stanja, definiranje ciljeva, implementacija rješenja te praćenje i optimizacija), a uz rješavanje izazova radimo i na prijenosu znanja na tvoj tim, kako bi vrijednost ostala u tvrtki i nakon završetka angažmana.
Ako tek slažeš cjelovitu sliku o tome kako interim model funkcionira, kreni od našeg vodiča kroz interim kontroling, a sve o samoj usluzi i načinu suradnje pogledaj na stranici interim kontroling.
Najčešće postavljana pitanja o interim kontrolingu i zaposlenju
Koliko košta interim kontroling mjesečno?
Koliko košta interim kontroling mjesečno?
Mjesečni trošak ovisi o tome koliko dana podrške ti stvarno treba. Interim kontroling najčešće se ugovara kao mjesečni paket s dogovorenim brojem dana ili kao dnevna stopa za konkretan angažman. To znači da nema univerzalne “cijene paketa”: u mjesecima s više posla trošak je veći, u mirnijima manji. Najtočniji mjesečni iznos dobiješ kroz okvirnu procjenu za svoj slučaj, koju radimo nakon kratke analize tvoje situacije.
Je li interim skuplji po danu od zaposlenika?
Je li interim skuplji po danu od zaposlenika?
Po danu, da, dnevna stopa privremenog kontrolera viša je od dnevnog troška plaće zaposlenika. Ali to je varljiva usporedba. Zaposlenika plaćaš dvanaest mjeseci, uz doprinose, regres, opremu, edukaciju i plaćene neradne dane, čak i kad nema posla za puno radno vrijeme. Interim plaćaš samo za isporučene dane rada, bez ijednog od tih dodatnih davanja. Zato je na razini ukupnog godišnjeg troška vanjski kontroler vrlo često povoljniji, unatoč višoj dnevnoj stopi.
Ima li skrivenih troškova kod interima?
Ima li skrivenih troškova kod interima?
Ne. Najveća prednost interima je upravo jedna faktura koja predstavlja cjelokupan trošak. Nema doprinosa na plaću, regresa, božićnice, službenog auta, bonusa, troška opreme ni izdvajanja za edukaciju. Ne plaćaš ni godišnji odmor ni bolovanja, jer plaćaš isporučeni rad, a ne kalendarsko vrijeme. Opseg i cijenu dogovaramo unaprijed, pa nema naknadnih iznenađenja na računu.
Možemo li platiti samo onoliko koliko trebamo?
Možemo li platiti samo onoliko koliko trebamo?
Da, to je sama bit modela. Angažman se prilagođava tvojim stvarnim potrebama: povećaš broj dana kad treba više podrške, smanjiš ga kad se situacija smiri. Ne plaćaš puno radno vrijeme za posao koji ga ne zahtijeva, nego točno onoliko stručnog rada koliko ti je potrebno. Time izbjegavaš fiksni mjesečni trošak koji kod zaposlenja teče bez obzira na opterećenje.
Postoji li minimalni angažman?
Postoji li minimalni angažman?
Interim kontroling fleksibilan je po trajanju: od nekoliko tjedana do nekoliko mjeseci, ovisno o tome što treba postići. Da bi angažman imao smisla i donio konkretan rezultat, obično se dogovara minimalan okvir unutar kojeg se stigne napraviti analiza stanja, posložiti izvještavanje i prenijeti znanje. Točan opseg i trajanje definiramo zajedno, prema tvojim ciljevima, na prvom razgovoru.
Trebate iskusnog kontrolera koji će vam svaki mjesec dati jasnu sliku brojki, ali zapošljavanje na puno radno vrijeme vam se trenutno ne isplati ili jednostavno nije pravi trenutak. To je situacija u kojoj se nađe veliki broj direktora i vlasnika poduzeća u rastu. Najveća nepoznanica obično nije hoće li interim kontroler pomoći, nego što konkretno dobivate iz mjeseca u mjesec za novac koji ulažete. U ovom tekstu razlažemo realan ritam takve suradnje: koliko dana kontroler radi, što vam isporučuje svaki mjesec, kako teče tipičan mjesec i po čemu ćete znati da angažman daje rezultate.
Što znači mjesečni angažman interim kontrolera?
Mjesečni angažman interim kontrolera znači da vanjski stručnjak preuzima kontrolersku funkciju u vašem poduzeću bez stalnog zaposlenja i bez fiksnog troška plaće. Plaćate konkretan opseg posla i dobivate konkretne rezultate, a ne novo radno mjesto na neodređeno.
Razlika u odnosu na klasično zapošljavanje je: Interni kontroler dolazi na platnu listu sa svim pripadajućim troškovima, procesom selekcije koji zna trajati mjesecima i rizikom da osoba ne odgovara potrebama. Privremeni kontroler se uključuje u kratkom roku, donosi iskustvo iz više industrija i ostaje onoliko dugo koliko je potrebno. Upravo zato se ovaj model često naziva i frakcionalnim kontrolingom: vaše poduzeće koristi djelić vremena vrhunskog stručnjaka umjesto da plaća njegovu punu, stalnu prisutnost.
Bitno je razumjeti da mjesečni angažman nije isporuka jednog izvještaja i odlazak. To je kontinuirana suradnja s ritmom: svaki mjesec ima svoj ciklus prikupljanja podataka, analize, izvještavanja i preporuka. Taj ritam je ono što kontroling pretvara iz povremene usluge u stvaran sustav upravljanja.
Koliko vremena interim kontroler posvećuje poduzeću?
Pitanje koje gotovo svaki direktor postavi prvo glasi: koliko ga zapravo imam na raspolaganju? Odgovor ovisi o veličini poduzeća i fazi u kojoj se nalazite, ali postoji jasna logika koja stoji iza određivanja opsega. Cilj nikad nije “što više sati”, nego dovoljno vremena da se isporuče dogovoreni rezultati i da menadžment ima podršku kad mu zatreba.
Frakcionalni model: nekoliko dana mjesečno
U najčešćem scenariju privremeni kontroler radi nekoliko dana mjesečno, a u intenzivnijim fazama i nekoliko dana tjedno. Opseg se određuje prema stvarnoj potrebi, manjem poduzeću s urednim podacima može biti dovoljno dva do četiri dana mjesečno za puni mjesečni ciklus izvještavanja i analize, dok poduzeće usred reorganizacije ili implementacije novog sustava traži znatno intenzivniji angažman na početku.
Ključna prednost ovog modela je što plaćate vrijeme koje stvarno koristite. Umjesto pune plaće kontrolera koji u manjem poduzeću nema posla za svih pet dana u tjednu, dobivate koncentriran rad usmjeren na ono što donosi vrijednost: izvještaje, analize i preporuke. Opseg se k tome može mijenjati kroz vrijeme: intenzivnije na startu dok se postavlja struktura, mirnije kasnije kad sustav radi.
Rad u prostorima poduzeća ili na daljinu
Drugo praktično pitanje je gdje se posao odvija. Vanjski stručnjak može raditi u vašim prostorima, na daljinu, ili kombinirano, i to ne mijenja kvalitetu isporuke. Najveći dio kontrolerskog rada (obrada podataka, izrada izvještaja, analiza odstupanja) ionako se obavlja nad sustavima kojima se pristupa i izvan ureda.
U praksi se najbolje pokazuje hibridni pristup: ključni sastanci, usklađivanja s upravom i prijenos znanja timu odvijaju se uživo ili putem video poziva, dok se analitički dio radi fleksibilno. Altius za udaljeno praćenje koristi i platformu Zoom, što znači da geografija nije prepreka. Surađivati možete bez obzira na to gdje vam je sjedište.
Što interim kontroler isporučuje svaki mjesec?
Svaki mjesec interim kontroler isporučuje konkretan, opipljiv skup rezultata. U tipičnoj mjesečnoj suradnji to su:
- mjesečni izvještaj o poslovanju s ključnim financijskim pokazateljima
- analiza odstupanja plana u odnosu na realizaciju, s objašnjenjem uzroka i prijedlogom korektivnih mjera
- planiranje, budžetiranje i forecast (prognoza poslovanja) te praćenje plana naspram realizacije
- praćenje KPI-jeva relevantnih za vašu djelatnost i ciljeve
- pregled likvidnosti i novčanog toka s ranim upozorenjima na rizike
- konkretne preporuke za odluke menadžmentu, temeljene na brojkama
- komentar trendova i prijedlozi mjera za sljedeći period
To je srž onoga što radi interim kontroler: kroz logiku upravljačkog računovodstva pretvara razbacane podatke iz računovodstva i operative u pregledne informacije na temelju kojih možete odlučivati.
Mjesečni izvještaj i analiza odstupanja
Temelj svake mjesečne suradnje je strukturiran izvještaj koji na jednom mjestu pokazuje kako je poduzeće poslovalo. Za razliku od sirovih računovodstvenih izvoda, ovaj izvještaj je posložen tako da menadžment u nekoliko minuta vidi prihode, troškove, profitabilnost i odstupanja od plana.
Analiza odstupanja je dio koji najčešće “otvori oči”. Nije dovoljno znati da je rezultat lošiji od planiranog: vrijednost je u tome da kontroler objasni zašto. Je li uzrok pad marže, rast fiksnih troškova, kašnjenje naplate ili nešto četvrto? Tek kad znate uzrok, na red dolaze korektivne mjere: konkretni zahvati koji rješavaju problem, a ne simptom. Upravo se taj ciklus (plan → odstupanje → uzrok → korektivna mjera) ponavlja svaki mjesec i čini kontroling alatom upravljanja, a ne pukim izvještavanjem.
Praćenje KPI-jeva i likvidnosti
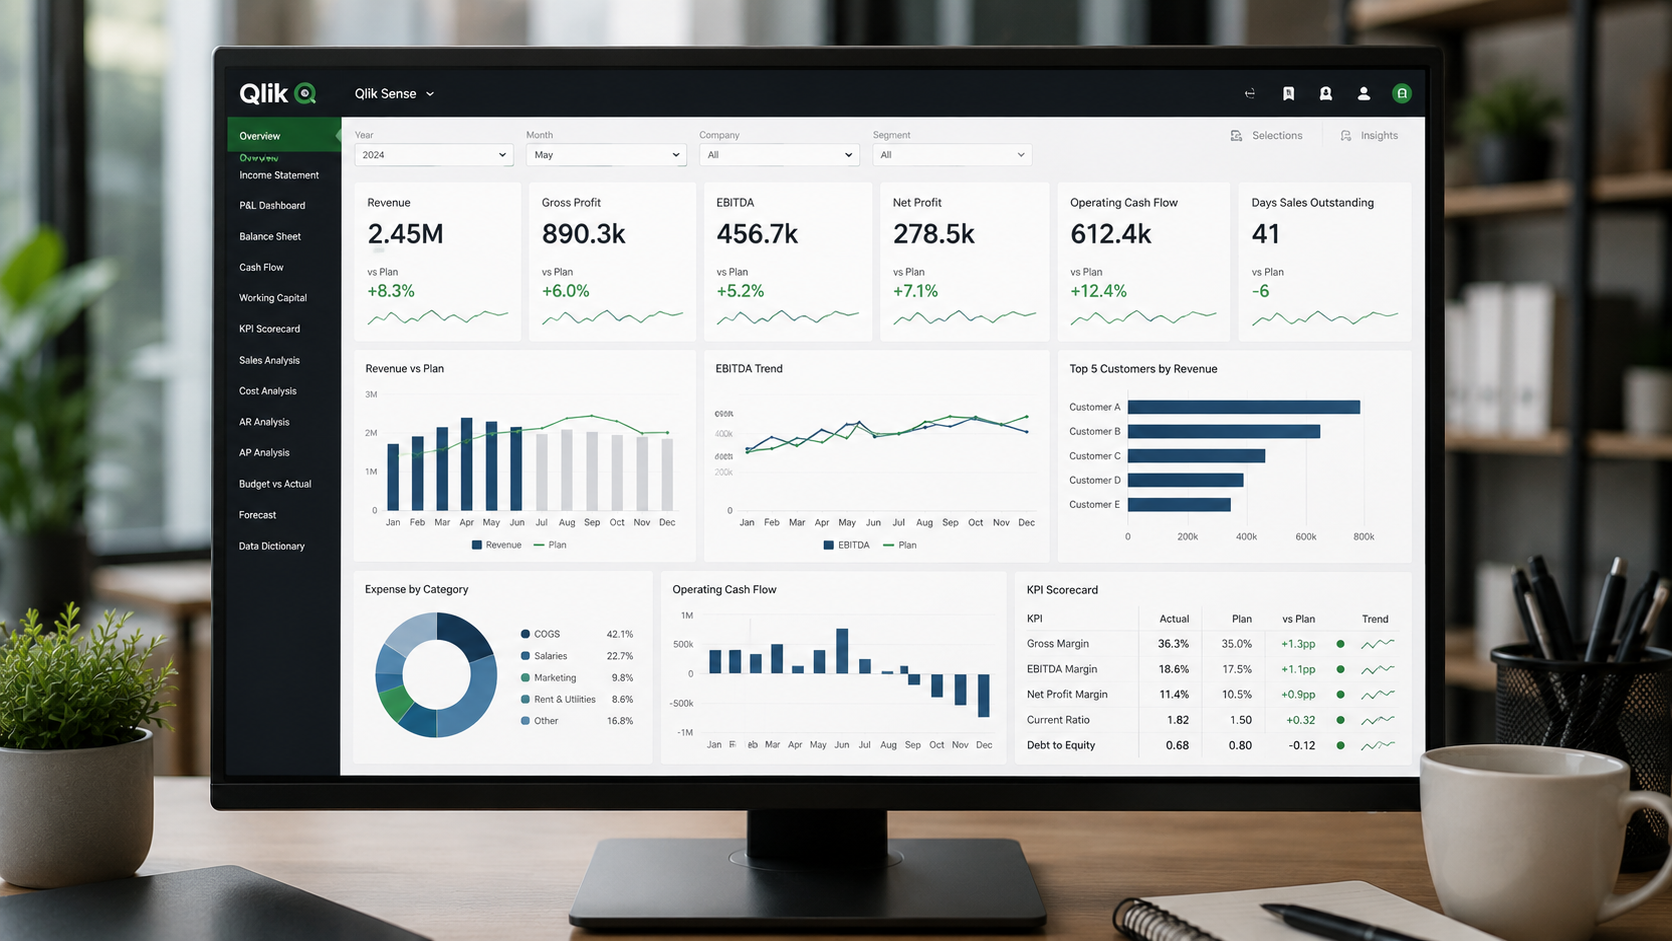
Drugi stup mjesečne isporuke je praćenje ključnih pokazatelja uspješnosti (KPI). KPI-jevi se ne biraju nasumično: definiraju se prema vašoj djelatnosti i ciljevima, pa proizvodno poduzeće prati druge pokazatelje od trgovačkog ili uslužnog. Pokazatelji se najčešće prate po centrima odgovornosti i mjestima troška, a izvještaji se sve češće isporučuju kroz BI alat i interaktivne dashboarde (primjerice Qlik Sense), gdje uprava u realnom vremenu vidi gdje treba reagirati.
Praćenje likvidnosti i novčanog toka zaslužuje posebnu pažnju jer je upravo tu skriven najopasniji rizik za poduzeća u rastu. Tvrtka može biti profitabilna na papiru, a istovremeno upasti u problem s gotovinom. Kontroler kontinuirano prati novčani tok i rano upozorava kad se sprema uska grla, što vam daje vrijeme da reagirate prije nego što problem postane akutan.
Preporuke za odluke menadžmentu
Brojke bez interpretacije su samo podaci. Najvrjedniji dio mjesečne isporuke su konkretne preporuke: gdje smanjiti troškove, koji proizvodi ili kupci nose profitabilnost, koje odluke odgoditi dok se ne prikupi više informacija.
Dobar kontroler ne ostaje na “evo izvještaja, vi odlučite”. On pretvara podatke u jasne poslovne smjernice i sjeda za stol s upravom kao partner u odlučivanju. Upravo ta podrška menadžmentu, pravovremena i utemeljena na podacima, razlikuje kontroling kao sustav upravljanja od pukog izvještavanja.
Kako teče tipičan mjesec suradnje korak po korak?
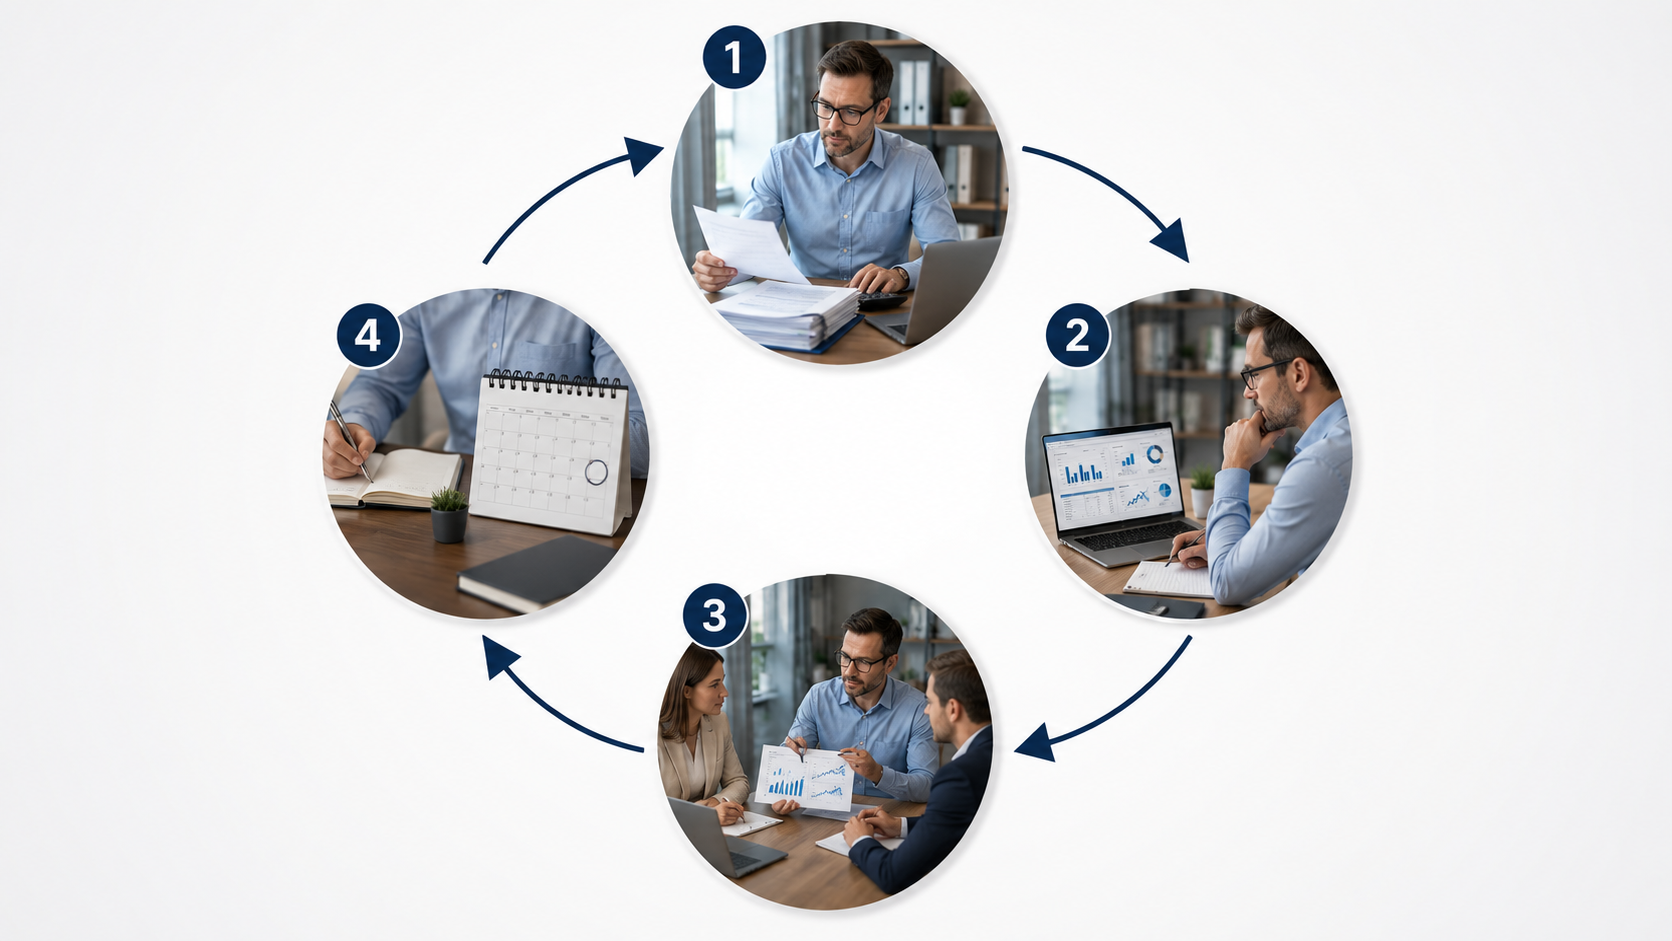
Da bi mjesečna suradnja davala rezultate, mora imati ritam koji se ponavlja. U praksi tipičan mjesec interim angažmana izgleda otprilike ovako.
Početak mjeseca: prikupljanje i provjera podataka. Čim su zatvoreni podaci za prethodni mjesec, kontroler preuzima potrebne izvode iz računovodstva, ERP-a i operative te provjerava njihovu točnost. Ovaj korak je nevidljiv upravi, ali presudan: izvještaj vrijedi onoliko koliko vrijede podaci u njegovoj podlozi.
Sredina mjeseca: analiza i izrada izvještaja. Slijedi obrada: priprema mjesečnog izvještaja, izračun KPI-jeva, analiza odstupanja i pregled likvidnosti. Ovdje se “sirove” brojke pretvaraju u priču o tome kako poduzeće stvarno posluje.
Sastanak s upravom: interpretacija i odluke. Kontroler predstavlja nalaze menadžmentu, objašnjava odstupanja i predlaže mjere. Ovaj sastanak je srce suradnje jer se tu znanje pretvara u odluke.
Kraj mjeseca: praćenje provedbe i priprema sljedećeg ciklusa. Dogovorene mjere se prate, a kontroler priprema fokus za sljedeći mjesec. Tako svaki ciklus nadograđuje prethodni, umjesto da bude izolirani izvještaj.
Ovaj ritam je razlog zašto je mjesečna suradnja s interim kontrolerom učinkovitija od povremenih, jednokratnih analiza: gradi kontinuitet i disciplinu u upravljanju brojkama.
Kako se mjeri uspjeh interim angažmana?
Suradnju koja se plaća treba i mjeriti. Dobra vijest je da se uspjeh interim kontrolinga može pratiti vrlo konkretno, a ne na osjećaj.
Prvi i najočitiji pokazatelj je kvaliteta i pravovremenost informacija. Ako prije suradnje izvještaji kasne, nisu povezani ili im ne vjerujete, a nakon nekoliko mjeseci dobivate jasan izvještaj u dogovorenom roku: to je mjerljiv napredak. Drugi pokazatelj su odluke koje sada donosite na temelju podataka umjesto procjene; promijenjena dinamika odlučivanja vidljiv je rezultat.
Konkretni poslovni učinci dolaze nešto kasnije, ali su najvažniji: bolja kontrola troškova, prepoznate uštede, veća profitabilnost i stabilniji novčani tok. Mnoga poduzeća prvi opipljiv rezultat vide već u prvim mjesecima: najčešće kroz otkrivanje troškova koji su “curili” neprimijećeno ili kupaca i proizvoda koji zapravo ne nose profit. Uspjeh se, dakle, mjeri kombinacijom bržeg i kvalitetnijeg odlučivanja te konkretnih financijskih pomaka koje to odlučivanje donosi.
Kako interim kontroler prenosi znanje na vaš tim?
Jedna od najvećih bojazni kod angažmana vanjskog stručnjaka glasi: što ostaje u firmi kad kontroler ode? Kod kvalitetnog interim angažmana odgovor je: gotovo sve bitno. Prijenos znanja nije naknadna misao, nego ugrađeni dio suradnje.
Tijekom mjeseci suradnje kontroler ne radi u izolaciji. Postavlja izvještaje, procedure i logiku praćenja tako da ih vaš tim može razumjeti i koristiti. Educira ljude u računovodstvu i financijama da samostalno pripremaju podatke i tumače pokazatelje, dokumentira način rada i postupno prebacuje rutinske zadatke na interne ljude.
Cilj dobrog interim kontrolinga nije stvoriti ovisnost o vanjskom stručnjaku, nego osposobiti poduzeće da kontroling vodi samostalno. Zato se uz isporuku izvještaja uvijek gradi i kompetencija tima, pa čak i ako jednog dana odlučite zaposliti internog kontrolera, on naslijeđuje uređen, funkcionalan sustav umjesto da kreće od nule.
Kako izgleda interim suradnja s Altiusom?
Ako razmišljate o interim kontrolingu, vjerojatno vas zanima kako to izgleda u praksi s konkretnim partnerom. U Altiusu interim suradnja počiva na iskustvu od 20 godina i više od 30 realiziranih kontroling projekata u proizvodnim, trgovačkim i uslužnim poduzećima, pa naš stručnjak dolazi s provjerenim pristupom, a ne improvizacijom.
Suradnja se odvija kroz jednostavan ciklus od četiri faze: analiza trenutnog stanja (pregled postojećih izvještaja i informacija), definiranje ciljeva (jasni prioriteti i očekivani rezultati), implementacija rješenja (konkretni alati, izvještaji i procedure) te praćenje i optimizacija (kontinuirano poboljšanje prilagođeno vašim potrebama). Naš iskusni interim kontroler donosi objektivnu, vanjsku perspektivu, brzo se uključuje u procese i odmah počinje stvarati vrijednost, bez dugotrajnog procesa zapošljavanja i bez dugoročnih obveza.
Plaćate samo konkretan angažman, a opseg prilagođavamo stvarnoj potrebi vašeg poduzeća. Ako želite cjelovit pregled cijele usluge, pogledajte naš vodič kroz interim kontroling i stranicu usluge interim kontroling, gdje su detaljno opisane situacije u kojima najčešće pomažemo i rezultati koje možete očekivati.
Najčešće postavljana pitanja vezana za mjesečni angažman interim kontrolera
Koliko dana mjesečno radi interim kontroler?
Koliko dana mjesečno radi interim kontroler?
Ovisi o veličini poduzeća i fazi u kojoj se nalazite. U najčešćem scenariju to je nekoliko dana mjesečno, dovoljno za puni ciklus mjesečnog izvještavanja, analize i sastanka s upravom. U intenzivnijim razdobljima, primjerice tijekom postavljanja sustava ili reorganizacije, angažman je veći, a kasnije se smiruje. Opseg uvijek dogovaramo prema stvarnoj potrebi, pa ne plaćate vrijeme koje vam ne treba.
Tko priprema podatke za interim kontrolera?
Tko priprema podatke za interim kontrolera?
Podaci najčešće dolaze iz vašeg postojećeg računovodstva, ERP-a i operative, a kontroler ih preuzima, provjerava i pretvara u izvještaje. U startu kontroler obično preuzima veći dio posla oko prikupljanja i sređivanja podataka, a kako suradnja napreduje, sve više toga preuzima vaš tim, uz edukaciju koju kontroler usput pruža. Cilj je da priprema podataka s vremenom postane rutina koju kuća vodi samostalno.
Možemo li mijenjati opseg angažmana?
Možemo li mijenjati opseg angažmana?
Da, i to je jedna od ključnih prednosti modela. Interim angažman je fleksibilan po definiciji: opseg se prilagođava fazi poslovanja. Intenzivnije se radi dok se postavlja struktura ili rješava konkretan izazov, a mirnije kad sustav stabilno radi. Opseg se može i povećati i smanjiti, ovisno o tome što vam u danom trenutku treba.
Koliko brzo vidimo prve rezultate?
Koliko brzo vidimo prve rezultate?
Prvi opipljivi rezultati obično su vidljivi već u prvim mjesecima suradnje. Najprije se popravi sama kvaliteta i pravovremenost informacija: dobivate jasan izvještaj u dogovorenom roku. Ubrzo zatim dolaze i konkretni nalazi: otkriveni troškovi koji su prolazili neprimijećeno, kupci ili proizvodi koji ne nose profit, te mjere koje izravno utječu na rezultat. Dublje promjene u profitabilnosti grade se kroz nekoliko ciklusa.
Što ako nam zatreba više dana?
Što ako nam zatreba više dana?
Angažman se može proširiti kad god se pojavi potreba: implementacija novog sustava, priprema za investiciju ili prodaju poduzeća, ulazak na novo tržište ili jednostavno intenzivnije razdoblje. Budući da kontroler već poznaje vaše poslovanje, proširenje opsega je brzo i bez “zaleta” koji bi tražio novi stručnjak. Dovoljno je uskladiti novi opseg i nastaviti raditi.
Imate sve više brojki, a sve manje sigurnosti u to što vam te brojke govore. Izvještaji kasne, profitabilnost je „negdje između“, a odluke se sve češće donose na osjećaj. U tom trenutku gotovo svaki direktor dođe do iste raskrsnice: trebamo li nekoga zaposliti za stalno ili je pametnije angažirati interim kontrolera dok ne posložimo stvari?
Odgovor nije univerzalan. Ovisi o tome koliko stvarno imate kontrolerskog posla, u kojoj je fazi vaše poduzeće i koliko vam brzo treba rezultat. U nastavku ćete dobiti jasnu usporedbu oba modela i konkretnu checklistu po kojoj ćete sami procijeniti što vam se više isplati.
Zašto je odluka povodom interim ili stalni kontroler važna?
Izbor između interim i stalnog kontrolera nije samo pitanje troška plaće: to je odluka o tome kako će vaše poduzeće upravljati informacijama u sljedećih nekoliko godina.
Kontroler je osoba koja stoji između sirovih podataka iz računovodstva i odluka koje donosi uprava. Ako tu funkciju postavite pogrešno, posljedice se ne vide odmah, nego za šest mjeseci, kroz izvještaje koji ne stižu na vrijeme, planove koji se ne prate i troškove koji „bježe“ bez da itko reagira. S druge strane, ako zaposlite stalnog kontrolera prije nego što imate dovoljno posla za njega, plaćate punu plaću za funkciju koja je pola radnog vremena prazna.
Zato vrijedi zastati i odluku donijeti svjesno. Dobra vijest je da se ova dilema svodi na nekoliko jasnih pitanja: koliko posla imate i koliku vam vrijednost donosi interni kontroler. Kad na njih odgovorite, izbor postaje puno jednostavniji.
Što radi interim, a što stalni kontroler?
Prije usporedbe vrijedi razjasniti jednu stvar: interim i stalni kontroler rade u biti isti posao. Oba pokrivaju menadžersko izvještavanje, planiranje i budžetiranje, analizu profitabilnosti, zatvaranje mjeseca i godine te usklađenost izvještaja s računovodstvenim i regulatornim zahtjevima. Razlika nije u zadacima, nego u modelu angažmana, trajanju i tome što svaki od njih donosi vašem timu.
Stalni kontroler, kontinuitet i interno znanje
Stalni kontroler je zaposlenik koji svakodnevno živi vaše poslovanje i s vremenom postaje čuvar internog znanja.
Njegova najveća vrijednost je kontinuitet. Iz mjeseca u mjesec prati iste pokazatelje, poznaje sezonalnost vaše djelatnosti, zna zašto je prošli ožujak bio slab i kojem voditelju rezultati nisu u skladu s planiranim vrijednostima. To znanje ostaje u kući i akumulira se godinama. Stalni kontroler je prisutan na svakom sastanku uprave, brzo dohvatljiv kad nešto „gori“ i postupno gradi povjerenje s ostatkom tima.
Cijena tog kontinuiteta je vrijeme i fiksni trošak. Dobrog kontrolera teško je i sporo naći, regrutacija traje mjesecima, a kad ga zaposlite, plaćate punu plaću, doprinose i sve dodatne troškove neovisno o tome ima li tog mjeseca posla za 40 sati tjedno ili za 15.
Interim kontroler: brzina, iskustvo i fleksibilnost
Interim kontroler je iskusni vanjski stručnjak koji preuzima kontrolersku funkciju na određeno vrijeme i na mjesečnoj razini.
Njegove tri ključne prednosti su brzina, iskustvo i fleksibilnost. Brzina jer se uključuje u kratkom roku, bez dugotrajnog procesa zapošljavanja: dok biste tek raspisivali natječaj, interim već radi. Iskustvo jer dolazi iz desetaka projekata u različitim industrijama, pa probleme prepoznaje brže i rješenja donosi gotova, a ne izmišlja ih u hodu. Fleksibilnost jer angažman traje točno onoliko koliko vam treba (od nekoliko tjedana do nekoliko mjeseci) i plaćate samo stvaran angažman, bez dugoročnih obveza.
Uz to, interim kontroler donosi nešto što interni zaposlenik teško može: objektivnost. Kao vanjski stručnjak nema „povijest“ s ljudima u firmi i ne ulazi u interne dinamike, pa probleme procjenjuje po brojkama, a ne po odnosima. Taj nepristran pogled često otkrije neefikasnosti i „curenja“ troškova koje tim iznutra više ne primjećuje jer je na njih navikao. Upravo ta svježa perspektiva razlog je zašto mnoga poduzeća privremenog stručnjaka angažiraju i kad imaju internog kontrolera, za drugo mišljenje pri važnijim odlukama.
Ako vam pak treba trajna, ali nepuna kontrolerska podrška iz mjeseca u mjesec, postoji i srodni fractional model koji se razlikuje od interima po tome što nije vezan uz prijelazno razdoblje; razliku objašnjavamo u zasebnom tekstu.
Kada poduzeće treba interim kontrolera?
Postoji nekoliko tipičnih situacija u kojima je interim kontroling logičniji izbor od stalnog zaposlenja:
- Nemate dovoljno posla za puno radno vrijeme: kontrolerskih zadataka ima, ali ne za 40 sati tjedno.
- Trebate stručnjaka odmah: nemate vremena čekati mjesece regrutacije.
- Uvodite sustav ili prolazite kroz promjenu: treba vam iskustvo za jednokratni, ali zahtjevan zadatak.
- Otišao vam je interni kontroler: nastala je rupa koju netko mora pokriti odmah.
- Pred vama je revizija ili sezona zatvaranja godine: trebate pojačanje koje odmah drži izvještavanje točnim i na vrijeme.
- Pripremate poduzeće za investiciju ili prodaju: brojke trebaju biti uredne i transparentne u kratkom roku.
Sljedeća tri scenarija su najčešća, pa ih vrijedi razložiti.
Nemate dovoljno posla za puno radno vrijeme
Ako kontrolerskih zadataka ima, ali ne za cijeli radni tjedan, interim je gotovo uvijek isplativiji izbor.
Mnoga poduzeća zapnu upravo ovdje. Trebaju mjesečne menadžerske izvještaje, praćenje odstupanja plana i realizacije te povremenu analizu profitabilnosti, ali sve to može stati u nekoliko dana mjesečno. Zaposliti nekoga za stalno značilo bi platiti punu plaću za funkciju koja je pola vremena neiskorištena. Interim kontroler tu radi točno onoliko koliko treba: dođe, napravi izvještaje, prođe brojke s upravom i naplati stvarni angažman.
Trebate stručnjaka odmah, bez duge regrutacije
Kad vam kontroler treba „za jučer“, brzina interima postaje presudna prednost.
Kvalitetan kontroler je deficitaran kadar, a ozbiljna regrutacija (od natječaja, preko intervjua, do otkaznog roka na prethodnom poslu) lako traje tri do šest mjeseci. U tom razdoblju vaše odluke i dalje moraju biti pokrivene brojkama. Interim kontroler dostupan je u kratkom roku i preuzima funkciju odmah, pa premošćuje upravo to razdoblje u kojem si ne možete priuštiti prazan hod. Ako vam je interni kontroler dao otkaz, interim može pokriti tu rupu već dok tražite trajnu zamjenu.
Uvodite sustav ili prolazite kroz promjenu
Za jednokratne, ali zahtjevne projekte iskustvo interima vrijedi više od stalne prisutnosti.
Uvođenje kontrolinga od nule, implementacija ERP-a ili BI alata, postavljanje sustava izvještavanja, reorganizacija nakon naglog rasta: to su zadaci koje radite jednom i koje je teško dobro odraditi bez prethodnog iskustva. Interim kontroler koji je takav projekt vodio već desetke puta proći će kroz njega brže i sa znatno manje skupih pogrešaka nego netko tko to radi prvi put. Kad je sustav postavljen i stabilan, njegovo svakodnevno održavanje može preuzeti i interni kontroler. Ovo je ujedno prirodna spona s uvođenjem i razvojem kontrolinga, gdje interim često služi kao „motor“ projekta.
Kada se isplati zaposliti stalnog kontrolera?
Stalni kontroler se isplati onog trenutka kad kontrolerskog posla ima dovoljno za puno radno vrijeme, i kad taj posao traje neograničeno.
Ako svaki tjedan generirate dovoljno analiza, izvještaja i planiranja da popunite cijeli radni tjedan, fiksni trošak plaće postaje opravdan. Stalno zaposlenje ima smisla i kada je kontroling toliko duboko utkan u svakodnevne odluke da vam treba netko stalno prisutan: na svakom sastanku, dostupan u svakom trenutku, s detaljnim poznavanjem svake brojke u kući. To posebno vrijedi za veća poduzeća i one djelatnosti u kojima se odluke donose dnevno i ovise o trenutnim podacima.
Drugim riječima: što je veći i stalniji opseg posla, to više preteže stalno zaposlenje. Što je posao povremeniji, specijaliziraniji ili vremenski ograničen, to više preteže interim. O tome kako kontrolerska funkcija raste zajedno s poduzećem pišemo i u tekstu o kontrolingu u fazi rasta.
Može li interim prerasti u stalno zaposlenje?
Da, i to je jedan od najvećih, a najmanje spominjanih aduta interim modela.
Interim angažman u praksi često funkcionira kao „test prije braka“. Umjesto da zaposlite nekoga na temelju životopisa i dva intervjua, kroz interim suradnju vidite kako stručnjak stvarno radi, kako komunicira s vašim timom i kakve rezultate donosi, prije nego što ikoga vežete ugovorom na neodređeno. Ako se model pokaže održivim, postupno možete povećavati opseg posla dok ne dođete do potrebe za stalnim zaposlenjem. U međunarodnoj praksi taj se pristup zove contract-to-hire: počnete kao interim, a prerastete u trajno rješenje kad za to sazriju i posao i odnos.
To znači da odluka „interim ili stalni“ nije nužno konačna. Posve je legitimno krenuti s privremenim modelom dok ne posložite stvari i procijenite stvaran obujam posla, pa tek onda odlučiti hoćete li zaposliti, eventualno i samog interim kontrolera koji vas je dotad vodio.
Da budemo pošteni: interim ima i svoja ograničenja: višu satnicu, kraću prisutnost i rizik da znanje ode s njim ako prijenos na tim nije ugrađen u suradnju.
Kako donijeti pravu odluku?
Da skratimo cijelu raspravu na nešto upotrebljivo: prođite kroz ovih nekoliko pitanja. Što više puta odgovorite potvrdno na pitanja iz prve skupine, to vam interim model više odgovara; što više potvrda imate u drugoj skupini, to više preteže stalno zaposlenje.
Interim kontroler vam je vjerojatno bolji izbor ako:
- kontrolerskog posla imate za nekoliko dana mjesečno, a ne za puni tjedan;
- stručnjak vam treba odmah i ne možete čekati mjesece regrutacije;
- pred vama je konkretan projekt s rokom (uvođenje sustava, ERP/BI, priprema za investitora);
- otišao vam je interni kontroler pa morate pokriti rupu;
- potrebe vam variraju kroz godinu pa želite fleksibilno skalirati angažman gore ili dolje;
- niste sigurni koliki je stvaran obujam posla i želite ga prvo izmjeriti.
Stalni kontroler vam je vjerojatno bolji izbor ako:
- kontrolerskih zadataka ima dovoljno za puno radno vrijeme, svaki tjedan;
- odluke se donose dnevno i ovise o trenutnim podacima;
- treba vam netko stalno prisutan na sastancima uprave;
- vrijednost vam je u dugogodišnjem akumuliranju internog znanja;
- imate vremena i resursa za kvalitetnu, sporu regrutaciju.
Ako ste se prepoznali u objema skupinama, to nije problem, to je čest scenarij koji najčešće znači da je pametno krenuti s interimom, a prema stalnom zaposlenju ići tek kad opseg posla to nedvojbeno opravda.
Kako Altius pomaže odabrati pravi model?
Ako vam je i nakon checkliste odluka i dalje na granici, ne morate je donijeti sami. U Altiusu već 20 godina postavljamo i razvijamo kontroling u poduzećima (kroz više od 3d0 projekata u proizvodnji, trgovini i uslugama) pa dilemu „interim ili stalni“ prepoznajemo iz prakse, a ne iz teorije.
Naš pristup nije prodati vam uslugu pod svaku cijenu, nego s vama procijeniti stvaran obujam kontrolerskog posla i fazu u kojoj je poduzeće. Ako se pokaže da vam treba stalni zaposlenik, to ćemo vam i reći. Ako je interim logičniji, naš iskusni interim kontroler uključuje se u kratkom roku, donosi objektivnu perspektivu i odmah počinje stvarati vrijednost, uz prijenos znanja na vaš tim, tako da svaka suradnja jača vašu kuću, a ne stvara ovisnost o vanjskom stručnjaku.
Konkretno, kroz uslugu interim kontrolinga preuzimamo menadžersko izvještavanje, planiranje i budžetiranje, analizu profitabilnosti i podršku upravi, onoliko koliko vam treba i onoliko dugo koliko treba. Sve to počiva na našoj AORI metodologiji i alatima poput Qlik Sense BI sustava, koji sirove podatke pretvaraju u izvještaje spremne za odluke. Više o samim izvještajima možete pročitati u tekstu o menadžerskom izvještavanju.
Niste sigurni koji model vam se isplati? Dogovorite besplatnu procjenu: kroz kratak razgovor pomažemo vam izračunati stvaran obujam kontrolerskog posla i preporučujemo model koji vam se najviše isplati. Bez obveze.
Najčešće postavljana pitanja u vezi interim vs stalni kontroler debate
Je li interim kontroler skuplji od stalnog?
Je li interim kontroler skuplji od stalnog?
Po satnici da, po ukupnom trošku najčešće ne. Interim kontroler ima višu cijenu sata jer dobivate iskustvo iz desetaka projekata i stručnjaka dostupnog odmah. No plaćate samo stvaran angažman (nekoliko dana mjesečno) bez plaće za puno radno vrijeme, doprinosa, godišnjeg odmora, bolovanja i ostalih fiksnih troškova zaposlenika. U račun ide i ono što se lako previdi: kod stalnog zaposlenja agencijska naknada za regrutaciju kvalitetnog kontrolera redovito iznosi 25–30% njegove godišnje plaće, a tu su i tjedni izgubljeni na natječaj i uvođenje. Kad nemate posla za cijeli radni tjedan, interim na razini godine najčešće izađe povoljnije od stalnog zaposlenja.
Što ako nam treba kontroler samo nekoliko dana mjesečno?
Što ako nam treba kontroler samo nekoliko dana mjesečno?
To je upravo scenarij u kojem interim model najviše dolazi do izražaja. Mnoga poduzeća srednje veličine trebaju mjesečne izvještaje, praćenje odstupanja i povremenu analizu profitabilnosti, sve što staje u nekoliko dana mjesečno. Zaposliti nekoga za stalno značilo bi platiti punu plaću za pola prazne funkcije. Interim kontroler dođe, odradi posao i naplati stvarni angažman, pa plaćate točno onoliko koliko vam treba.
Možemo li imati i interim i stalnog kontrolera?
Možemo li imati i interim i stalnog kontrolera?
Da, i to je čest i vrlo učinkovit model. Interim kontroler tipično preuzima zahtjevniji, projektni dio posla (postavljanje sustava, složenije analize, mentoriranje), dok stalni, često mlađi zaposlenik vodi svakodnevno održavanje i rutinske izvještaje. Tako dobivate i seniorsko iskustvo i kontinuitet, a da ne plaćate dvije pune seniorske plaće. Interim u toj kombinaciji ujedno razvija vašeg internog kontrolera.
Koliko brzo interim može početi?
Koliko brzo interim može početi?
Znatno brže od bilo kakve regrutacije: najčešće u roku od nekoliko dana do dva tjedna, ovisno o opsegu. Upravo je brzina jedna od ključnih prednosti modela: nema natječaja, intervjua ni otkaznog roka. Suradnja kreće analizom postojećeg stanja i izvještaja, a već u prvim tjednima dobivate konkretne uvide. Za usporedbu, ozbiljna regrutacija stalnog kontrolera lako traje tri do šest mjeseci.
Ostaje li znanje u poduzeću nakon odlaska interima?
Ostaje li znanje u poduzeću nakon odlaska interima?
Da, kod ozbiljnog pristupa prijenos znanja je sastavni dio angažmana, a ne dodatak. Dobar interim kontroler ne radi „u svom kutu“, nego usput educira vaš tim, dokumentira procedure i postavlja sustav tako da ga vaši ljudi mogu samostalno koristiti i nakon njegova odlaska. Cilj nije stvoriti ovisnost o vanjskom stručnjaku, nego ostaviti vašu kuću sposobnijom nego što je bila. U Altiusu prijenos znanja na tim tretiramo kao standardni dio svakog interim projekta.
Treba vam iskusan kontroler, ali zapošljavanje na puno radno vrijeme trenutno nema smisla, bilo zbog troška, faze u kojoj je poduzeće ili zato što vam stručnjak treba odmah, a ne za tri mjeseca koliko traje proces zapošljavanja. Upravo tu nastaje praznina u kojoj mnoga poduzeća donose odluke „na osjećaj”, bez jasne slike profitabilnosti. Interim kontroling je odgovor na tu situaciju: senior stručnjak koji preuzima kontroling funkciju na određeno vrijeme, radi nekoliko dana mjesečno i vraća red u brojke, bez da ga morate trajno zaposliti. U ovom vodiču objašnjavamo što interim kontroling točno jest, po čemu se razlikuje od stalnog zaposlenja i projekta, koliko košta, koji su rizici i kako izgleda suradnja iz mjeseca u mjesec.
Što je interim kontroling?
Interim kontroling je angažman iskusnog kontrolera na određeno vrijeme, u kojem vanjski stručnjak preuzima kontroling funkciju vašeg poduzeća i menadžmentu isporučuje pravovremene informacije za odlučivanje. Umjesto da zaposlite osobu na neodređeno, dobivate senior kontrolera koji radi po dogovorenom ritmu (najčešće nekoliko dana mjesečno) i fokusiran je na konkretne ciljeve: uvođenje izvještavanja, kontrolu troškova, analizu profitabilnosti i podršku upravi.
Ono što interim kontroling razdvaja od ostalih oblika podrške jest kombinacija iskustva i privremenosti. Ne radi se o pripravniku koji uči na vašem poslovanju, nego o stručnjaku s iskustvom iz više industrija koji se brzo uključuje i odmah počinje stvarati vrijednost. Plaćate samo za stvarni angažman, bez dugoročnih obveza, doprinosa i fiksnih troškova zaposlenja.
U praksi to znači da poduzeće u fazi rasta, promjene ili nedostatka internog kadra dobiva kontroling funkciju koja radi od prvog dana: brzo, fleksibilno i bez administrativnog tereta zapošljavanja.
Interim kontroler kao iskusan stručnjak na određeno vrijeme
Interim kontroler je senior profesionalac kojeg angažirate za jasno definirano razdoblje i opseg posla. Njegova snaga nije u tome što „popunjava radno mjesto”, nego što donosi gotovo znanje, provjerene metodologije i objektivan pogled izvana.
Zato se interim kontroler u pravilu uključuje brže od novog zaposlenika: ne mora prolaziti kroz dugu krivulju učenja jer je iste izazove već rješavao u drugim poduzećima. Za upravu to znači da rezultate vidi u tjednima, a ne u kvartalima.
Odakle dolazi koncept interim menadžmenta
Interim menadžment kao model nastao je iz potrebe poduzeća da na ključne pozicije dovedu vrhunskog stručnjaka, ali samo za vrijeme dok ta potreba traje. Riječ je o projektno orijentiranom angažmanu u kojem je menadžer neovisan o internim odnosima i politikama poduzeća.
Iz tog modela razvio se i frakcionalni pristup: stručnjak radi „djelić” punog radnog vremena, primjerice nekoliko dana mjesečno, za više klijenata. Za manja i srednja poduzeća to je idealno: dobivaju razinu ekspertize koju si ne bi mogli priuštiti kroz puno zaposlenje, i to točno onoliko koliko im treba.
Interim kontroling i privremeni kontroler, je li to isto?
U praksi se izrazi „interim kontroling” i „privremeni kontroler” koriste kao sinonimi, oba opisuju situaciju u kojoj kontroling funkciju na određeno vrijeme obavlja vanjski stručnjak. Razlika je više u nijansi nego u biti.
„Privremeni kontroler” je opisni pojam koji naglašava vremensku ograničenost angažmana. „Interim kontroling” je precizniji stručni naziv koji uz privremenost podrazumijeva i seniornost, projektni pristup i neovisnost: interim kontroler nije samo zamjena koja „drži stolicu toplom”, nego stručnjak koji aktivno postavlja ili unapređuje sustav.
Praktično: ako tražite nekoga tko će kratkoročno odraditi rutinske zadatke, govorite o privremenoj ispomoći. Ako tražite stručnjaka koji će u tom razdoblju i podići razinu vašeg kontrolinga, govorite o interim kontrolingu.
Po čemu se interim razlikuje od stalnog zaposlenja?
Stalni i interim kontroler obavljaju srodne zadatke, ali se razlikuju po tri stvari koje su za upravu presudne: razini iskustva, neovisnosti i načinu na koji znanje ostaje u poduzeću.
Senioritet i iskustvo iz prakse
Stalno zaposlenje često znači kompromis: za plaću koju MSP može ponuditi teško je privući kontrolera s dubokim iskustvom iz više industrija. Interim model taj problem zaobilazi.
Budući da interim kontroler radi za više klijenata, njegovo se iskustvo dijeli na vas bez punog troška zaposlenja. Dobivate seniornost koju si inače ne biste mogli priuštiti, i to odmah, bez razdoblja uhodavanja.
Neovisnost o internim odnosima
Interni kontroler dio je organizacijske hijerarhije, pa njegove analize ponekad nesvjesno oblikuju odnosi, lojalnosti i interna politika. Vanjski stručnjak nema taj teret.
Interim kontroler donosi nepristran pogled i prepoznaje probleme koje interni tim možda ne vidi ili ne želi otvoriti. Ta objektivnost posebno je dragocjena kad treba reći upravi ono što se interno teško izgovara: gdje novac „curi” i koje odluke nisu bile dovoljno dobre.
Mentorska uloga: znanje ostaje u poduzeću
Najveća zabluda o vanjskim stručnjacima jest da odlaskom „odnose” znanje sa sobom. Kod kvalitetnog interim angažmana vrijedi suprotno.
Interim kontroler radi i kao mentor, uz rješavanje izazova razvija vaše zaposlenike i unapređuje procese tako da ih tim kasnije može samostalno voditi. Cilj nije ovisnost o konzultantu, nego osposobljen interni tim i dokumentiran sustav koji ostaje u poduzeću nakon što angažman završi.
Koja je razlika između kontroling projekta i interim angažmana?
Mnogi poistovjećuju uvođenje kontrolinga (projekt) s interim kontrolingom (kontinuirana podrška). To su dvije povezane, ali različite stvari, i često se nadovezuju jedna na drugu.
Projekt: jednokratno uvođenje sustava
Kontroling projekt je vremenski i sadržajno zaokružen zadatak: postavljanje centara odgovornosti, uspostava troškovnog/upravljačkog računovodstva, definiranje KPI-jeva, izrada izvještaja, implementacija BI alata. Ima jasan početak, kraj i isporuku.
Kad je sustav postavljen, projekt je gotov. Ono što ostaje jest pitanje: tko će taj sustav svakodnevno voditi i koristiti?
Interim, kontinuirana operativna podrška
Interim angažman odgovara upravo na to pitanje. Umjesto jednokratne isporuke, interim kontroler kontinuirano vodi kontroling iz mjeseca u mjesec: prati odstupanja, ažurira izvještaje, sudjeluje u planiranju i daje upravi tumačenje brojki.
Zato se ova dva modela često kombiniraju: prvo se kroz projekt postavi sustav, a zatim ga interim kontroler operativno održava dok poduzeće ne izgradi vlastiti kapacitet.
Tko treba interim kontroling?
Interim kontroling nije rezerviran samo za krizne situacije, to je prije svega alat za proaktivno upravljanje poslovanjem. Ipak, postoje tri tipične situacije u kojima poduzeća najčešće posežu za njim.
Poduzeća bez internog kontrolera
Velik dio malih poduzeća jednostavno nema kontrolera, dok se srednja poduzeća često bore s pronalaskom kvalitetnih kontrolera. Računovodstvo postoji, ali ono govori što se dogodilo, ne i zašto, ni što učiniti dalje. Bez kontrolinga odluke se donose „na osjećaj”.
Interim kontroler popunjava tu funkciju bez troška stalnog zaposlenja: vraća strukturu u izvještavanje i osigurava da uprava ima jasnu sliku profitabilnosti, troškova i učinkovitosti.
Iznenadni odlazak ili odsutnost ključne osobe
Kad kontroler ili voditelj financija iznenada ode, na rodiljni ili dulje bolovanje, nastaje opasna praznina. Izvještaji kasne, planiranje staje, a uprava ostaje bez informacija u trenutku kad su joj najpotrebnije.
Vanjski kontroler premošćuje to razdoblje: odmah preuzima funkciju, održava kontinuitet izvještavanja i osigurava da poslovanje ne ostane „slijepo” dok tražite trajno rješenje.
Faza rasta, restrukturiranja ili uvođenja sustava
Rast gotovo uvijek donosi kaos u brojkama: veći promet ne znači automatski i veću profitabilnost. Slično vrijedi za reorganizaciju ili uvođenje novog ERP-a i BI sustava, kad podaci postoje, ali nisu povezani ni iskoristivi.
U takvim fazama interim kontroler uvodi red u troškove: definira mjesta troška i nositelje troškova te postavlja centre odgovornosti, tako da svaki sektor jasno vidi za što je odgovoran. Time osigurava da sustavi koje ste platili zaista postanu temelj za odlučivanje, a ne skupi alati bez vrijednosti.
Kako izgleda mjesečna suradnja s interim kontrolerom?
Najčešće pitanje uprave glasi: što konkretno dobivam svaki mjesec? Suradnja je strukturirana tako da je rezultat vidljiv i mjerljiv, a ne apstraktan „savjet”.
Tipičan opseg i ritam rada (nekoliko dana mjesečno)
Interim kontroler u pravilu radi po frakcionalnom modelu, nekoliko dogovorenih dana mjesečno, prilagođenih veličini i potrebama poduzeća. Taj ritam dovoljan je da kontroling funkcija živi kontinuirano, a da pritom ne plaćate puno radno vrijeme.
Opseg se definira na početku i može se mijenjati: u intenzivnim fazama (zatvaranje godine, priprema budžeta) angažman je veći, u mirnijim razdobljima manji. Plaćate onoliko koliko vam zaista treba.
Što interim kontroler isporučuje svaki mjesec
Mjesečna isporuka tipično uključuje ažurirane menadžerske izvještaje, analizu odstupanja plana od realizacije, praćenje novčanog toka i likvidnosti te pregled ključnih troškova i profitabilnosti po mjestima troška i nositeljima troškova. Cilj nije gomila tablica, nego jasne smjernice: gdje stojite, što se mijenja i na što reagirati.
Uz redovne izvještaje, interim kontroler sudjeluje u planiranju i budžetiranju, postavlja i prati KPI sustav te brine da izvještaji budu točni i usklađeni, jačajući pritom interne kontrole. Time djeluje kao pravi partner menadžmenta koji podatke pretvara u poslovne odluke.
Kako se mjeri uspjeh suradnje
Uspjeh interim angažmana mjeri se konkretnim pomacima, a ne brojem odrađenih sati. Tipični pokazatelji su bolja kontrola troškova, veća profitabilnost, brže i kvalitetnije donošenje odluka te transparentnije poslovanje.
Dobra praksa je na početku definirati 2-3 jasna cilja (npr. „izvještaji spremni do 10. u mjesecu” ili „identificirane uštede na nabavi”) i suradnju vrednovati prema njima.
Kako se ugovara interim kontroler: pravni i ugovorni okvir?
Za upravu je važno znati ne samo što interim kontroler radi, nego i pod kojim uvjetima, kako se regulira suradnja, povjerljivost i pristup podacima.
Oblik suradnje: ugovor i B2B faktura
Interim kontroling se u pravilu ugovara kao B2B usluga: vaše poduzeće sklapa ugovor s konzultantskom kućom ili stručnjakom i prima fakturu za obavljenu uslugu. Nema radnog odnosa, doprinosa ni obveza poslodavca.
Ugovorom se definira opseg, ritam rada, trajanje i način obračuna. Time dobivate fleksibilnost: angažman traje onoliko koliko je potrebno, od nekoliko tjedana do nekoliko mjeseci, i prilagođava se kako se potrebe mijenjaju.
Povjerljivost i NDA
Kontroler dolazi u dodir s najosjetljivijim podacima poduzeća: maržama, troškovima, plaćama, profitabilnošću kupaca. Zato je ugovor o povjerljivosti (NDA) standardan i obavezan dio suradnje.
NDA štiti vaše poslovne informacije i jasno definira kako se podaci smiju koristiti. Profesionalni privremeni kontroler taj dokument ne doživljava kao prepreku, nego kao normalan temelj povjerenja. Jednako tako NDA štiti i našu provjerenu AORI metodologiju.
Pristup podacima i sigurnost
Suradnja zahtijeva pristup računovodstvenim i poslovnim podacima, najčešće kroz ERP, BI alate ili dijeljene mape. Dobra praksa je definirati razine pristupa: interim kontroler dobiva uvid u ono što mu je potrebno za posao, ni više ni manje.
Sve se može odvijati i na daljinu, uz sigurne pristupe i alate za udaljeno praćenje, što dodatno olakšava suradnju s poduzećima izvan sjedišta konzultanta.
Interim kontroling ili interim CFO, što Vam je potrebno?
Ova dva pojma često se brkaju, a razlika je u razini i fokusu. Interim kontroler bavi se operativnim upravljanjem brojkama: izvještavanjem, analizom troškova, planiranjem i KPI-jevima. Njegov je posao da uprava ima točne i pravovremene informacije.
Interim CFO djeluje na strateškoj razini: bavi se financijskom strategijom, odnosima s bankama i investitorima, strukturiranjem kapitala i pripremom za velike transakcije. Pojednostavljeno: kontroler vam govori što brojke znače, a CFO odlučuje što s njima učiniti na razini cijele financijske funkcije.
Za većinu malih i srednjih poduzeća prvi korak je interim kontroler, jer prvo treba urediti same podatke. CFO razina dolazi u obzir kod složenijih financijskih izazova: investicija, akvizicija ili prodaje. Upravo tada do izražaja dolazi i priprema za reviziju te dubinsku analizu (due diligence): uredni, usklađeni i transparentni podaci presudno utječu na to kako investitor ili kupac procjenjuje vrijednost poduzeća, a interim kontroler je taj koji ih unaprijed dovodi u red.
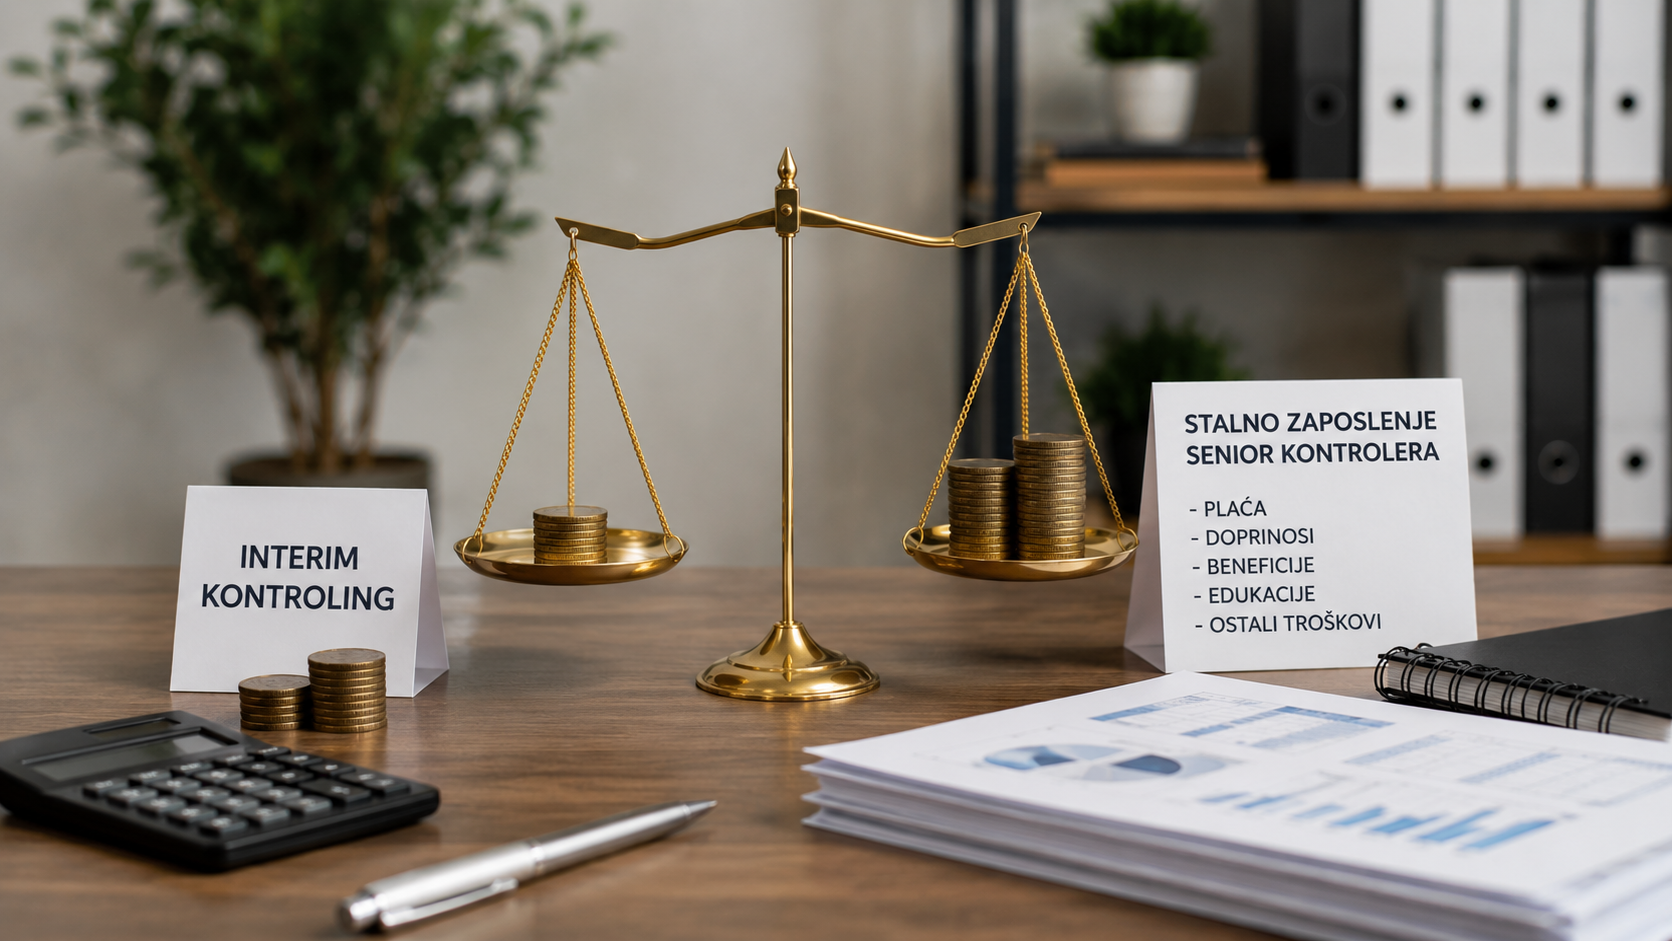
Koliko košta interim kontroling u odnosu na zaposlenje?
Cijena je obično prvo pitanje uprave. Upravo tu interim model najviše dobiva. Stalno zaposlenje senior kontrolera ne znači samo bruto plaću, nego i doprinose, bonuse, opremu, edukacije, godišnji odmor i trošak procesa zapošljavanja. Sve to plaćate cijelu godinu, neovisno o tome koliko posla u danom mjesecu zaista ima.
Kod interim kontrolinga plaćate samo konkretan angažman, bez dugoročnih obveza. U mjesecima s manje posla trošak je manji, u intenzivnijim fazama veći, ali nikad ne nosite fiksni teret punog zaposlenja. Za poduzeće kojem kontroling treba nekoliko dana mjesečno to je redovito znatno isplativije od stalnog kadra.
Uz to, izbjegavate skriveni trošak pogrešnog zapošljavanja: ako stalni kontroler ne odgovara, rastanak je dug i skup. Interim angažman je fleksibilan po definiciji.
Koji su rizici i ograničenja interim kontrolinga?
Interim kontroling nije rješenje za baš svaku situaciju i pošteno je reći gdje su mu granice. Tri su glavna rizika, i sva tri se mogu unaprijed smanjiti.
Rizik lošeg uklapanja u tim
Vanjski stručnjak dolazi u postojeću kulturu i dinamiku tima. Ako se uvede bez prave komunikacije, zaposlenici ga mogu doživjeti kao „kontrolu odozgo”, što stvara otpor.
Rizik se smanjuje jasnim predstavljanjem uloge i ciljeva na početku te uključivanjem ključnih ljudi u proces. Kad tim shvati da interim kontroler dolazi pomoći, a ne suditi, suradnja je znatno glađa.
Zašto angažman u zadnji čas smanjuje učinak
Najveće ograničenje nije sam model, nego tajming. Ako se interim kontroler pozove tek kad je problem već eskalirao (pred rok za banku, usred krize likvidnosti), ostaje malo vremena za temeljit rad i rezultat je nužno površniji.
Interim kontroling daje najviše kad se koristi proaktivno, kao alat za upravljanje, a ne kao gašenje požara. Što ranije uđe, to dublje može djelovati.
Kako te rizike unaprijed smanjiti
Rizike najbolje smanjujete kroz tri koraka: jasno definirajte ciljeve i opseg na početku, osigurajte pravovremen pristup podacima i ljudima te birajte stručnjaka s jakim referencama iz područja kontrolinga. Dobro postavljen okvir suradnje gotovo uvijek pretvara potencijalne rizike u prednosti.
Što se događa kada interim kontroler odlazi?
Najveći strah uprave jest da odlaskom vanjskog stručnjaka sve „stane”. Kod kvalitetnog angažmana to se ne događa, jer je izlazna strategija dio plana od prvog dana.
Prijenos znanja i dokumentacija
Tijekom suradnje interim kontroler ne radi samo „za vas”, nego i „s vama”. Procesi se dokumentiraju, izvještaji se standardiziraju, a zaposlenici se educiraju da sustav koriste samostalno.
Rezultat je da znanje ostaje u poduzeću u opipljivom obliku: kao procedure, predlošci izvještaja i osposobljeni ljudi, a ne kao nešto što odlazi s konzultantom.
Izlazna strategija, kako osigurati kontinuitet
Dobra praksa je da se već na početku dogovori kako suradnja završava: hoće li interim kontroler postupno predati funkciju internom zaposleniku, ostati na povremenoj podršci ili pomoći u zapošljavanju i uhodavanju stalnog kontrolera.
Tako odlazak nije rez, nego planiran prijelaz. Poduzeće nastavlja s urednim kontrolingom, a interim stručnjak često ostaje dostupan za povremene konzultacije.
Kako Altius pruža interim kontroling?
U Altiusu interim kontroling znači da vašu organizaciju vodimo prema postavljenim ciljevima, pronalazimo kritične točke poslovanja i dajemo podršku menadžmentu kroz pravovremene informacije. Kad poduzeće nema dovoljno internih resursa ili je u fazi promjena, naš iskusan interim kontroler brzo se uključuje u procese i odmah počinje stvarati vrijednost, donoseći objektivnu perspektivu izvana.
Suradnja se odvija kroz četiri jasne faze: analizu trenutnog stanja, definiranje ciljeva i prioriteta, implementaciju konkretnih alata i izvještaja te kontinuirano praćenje i optimizaciju. Kroz te faze pokrivamo menadžersko izvještavanje, planiranje i budžetiranje, analizu prihoda, troškova i profitabilnosti, podršku upravi u postavljanju KPI-jeva te uvođenje sustava i procesa, uključujući BI rješenja poput Qlik Sensea.
Iza svakog angažmana stoji iskustvo iz više od 30 kontroling projekata u proizvodnji, trgovini i uslugama te 20 godina prakse. Najvažnije: uz rješavanje izazova razvijamo i vaše zaposlenike, tako da znanje i sustav ostaju u poduzeću i nakon što angažman završi.
Najčešće postavljana pitanja u vezi interim kontrolinga
Koliko dugo traje interim angažman?
Koliko dugo traje interim angažman?
Angažman traje onoliko koliko je potrebno: od nekoliko tjedana do nekoliko mjeseci, a kod kontinuirane podrške i dulje. Trajanje ovisi o cilju: premošćivanje odsutnosti ključne osobe može biti kratko, dok uvođenje i stabilizacija kontrolinga traju dulje. Opseg i trajanje definiraju se na početku i mogu se prilagođavati kako se potrebe mijenjaju, bez dugoročnih obveza koje nosi stalno zaposlenje.
Radi li interim kontroler u našim prostorima ili na daljinu?
Radi li interim kontroler u našim prostorima ili na daljinu?
Oboje je moguće i obično se kombinira. Dio posla zahtijeva prisutnost (radionice, sastanci s upravom, uhodavanje tima), dok se redovna analiza i izrada izvještaja često odvijaju na daljinu, uz sigurne pristupe podacima i alate za udaljeno praćenje. Model se prilagođava vašoj lokaciji i načinu rada, pa suradnja jednako dobro funkcionira i s poduzećima izvan sjedišta konzultanta.
Možemo li kasnije zaposliti stalnog kontrolera?
Možemo li kasnije zaposliti stalnog kontrolera?
Naravno, i interim model to čak olakšava. Mnoga poduzeća kroz interim angažman prvo urede kontroling, izgrade izvještaje i procese, a tek onda zaposle stalnog kontrolera koji preuzima već postavljen sustav. Interim kontroler može pomoći i u samom zapošljavanju i uhodavanju nasljednika, čime se prijelaz odvija glatko i bez gubitka kontinuiteta u izvještavanju.
Treba li nam interim ako već imamo računovodstvo?
Treba li nam interim ako već imamo računovodstvo?
Da, jer računovodstvo i kontroling nisu isto. Računovodstvo bilježi što se dogodilo i zadovoljava zakonske obveze, dok kontroling tumači zašto se to dogodilo i što učiniti dalje: analizira profitabilnost, troškove i odstupanja te daje smjernice za odluke. Interim kontroler nadograđuje vaše računovodstvo pretvarajući podatke u upravljačke informacije, bez preklapanja s njihovim poslom.
Koji su nedostaci interim kontrolinga?
Koji su nedostaci interim kontrolinga?
Glavna ograničenja su moguć otpor tima na vanjskog stručnjaka i smanjen učinak ako se angažman pokrene prekasno, u zadnji čas. Oba se rješavaju jasnim definiranjem ciljeva, pravovremenim uključivanjem i otvorenom komunikacijom prema timu. Za poduzeća kojima treba puna, svakodnevna prisutnost kontrolera tijekom cijele godine, u nekom trenutku stalno zaposlenje može postati isplativije, a interim je tada idealan most do tog koraka.
Kako počinje suradnja?
Kako počinje suradnja?
Suradnja počinje kratkim razgovorom o vašim ciljevima i izazovima, nakon kojeg slijedi analiza trenutnog stanja izvještaja i podataka. Na temelju toga definiramo prioritete, opseg i ritam rada te krećemo s implementacijom. Najjednostavnije je javiti se kroz kontakt formu ili dogovoriti sastanak. Zajedno ćemo procijeniti treba li vam interim podrška i u kojem obliku.
Otvarate deseti Excel po redu, tražite onu „pravu, konačnu” verziju izvještaja, a brojke se ne slažu s onima od prošlog tjedna. Ako vam je ovo poznato, problem nije u vama. Problem je u tome što podaci nisu posloženi tako da na prvi pogled pokažu što se zaista događa u poslovanju. Upravo tu na scenu stupa nadzorna ploča. Do kraja ovog vodiča znat ćete što je kontroling nadzorna ploča, što dobar prikaz mora sadržavati i kako ga postaviti korak po korak, bez pretrpavanja, bez suvišnih brojki i bez ovisnosti o ručnim izračunima.
Što je kontroling nadzorna ploča?
Nadzorna ploča je vizualni prikaz ključnih pokazatelja uspješnosti (KPI) na jednom ekranu, koji menadžmentu u stvarnom vremenu pokazuje stanje poslovanja. Umjesto tablica s desecima redaka, ova nadzorna ploča kroz grafikone, pokazatelje i trendove odmah otkriva gdje stojite u odnosu na plan i gdje nastaju odstupanja.
Drugim riječima, nadzorna ploča je sažetak najvažnijih informacija na jednom mjestu. Njegova snaga nije u količini podataka, nego u tome što od mnoštva brojki izdvaja onih nekoliko koje uistinu utječu na odluke. Dobar prikaz u nekoliko sekundi odgovara na pitanje koje svaki menadžer postavlja prvo ujutro: „Idemo li u dobrom smjeru i ima li nečega što odmah traži moju pažnju?”
Zašto je nadzorna ploča postala standard u upravljanju?
Brzina kojom danas treba donositi odluke jednostavno više ne dopušta da se na izvještaj čeka pet dana nakon kraja mjeseca. Tržište se mijenja, troškovi rastu, a prilike i rizici pojavljuju se i nestaju brže nego ikad.
Količina podataka koju poduzeća prikupljaju iz prodaje, nabave, proizvodnje i financija toliko je narasla da ih klasične tablice više ne mogu učiniti razumljivima. Kad su podaci razbacani po desecima datoteka i postoji više verzija istog izvješća, menadžment gubi povjerenje u brojke, a bez povjerenja u podatke nema ni sigurnih odluka.
Nadzorna ploča rješava taj problem tako što povezuje izvore podataka u jedinstvenu, pouzdanu sliku i prikazuje je vizualno. Umjesto da odgovorne osobe gube sate na slaganje brojki, one u svakom trenutku vide važne informacije i jednim klikom izdvajaju ono što im je tog trenutka u fokusu. Time se reakcija na poremećaje u poslovanju mjeri u minutama, a ne u danima.
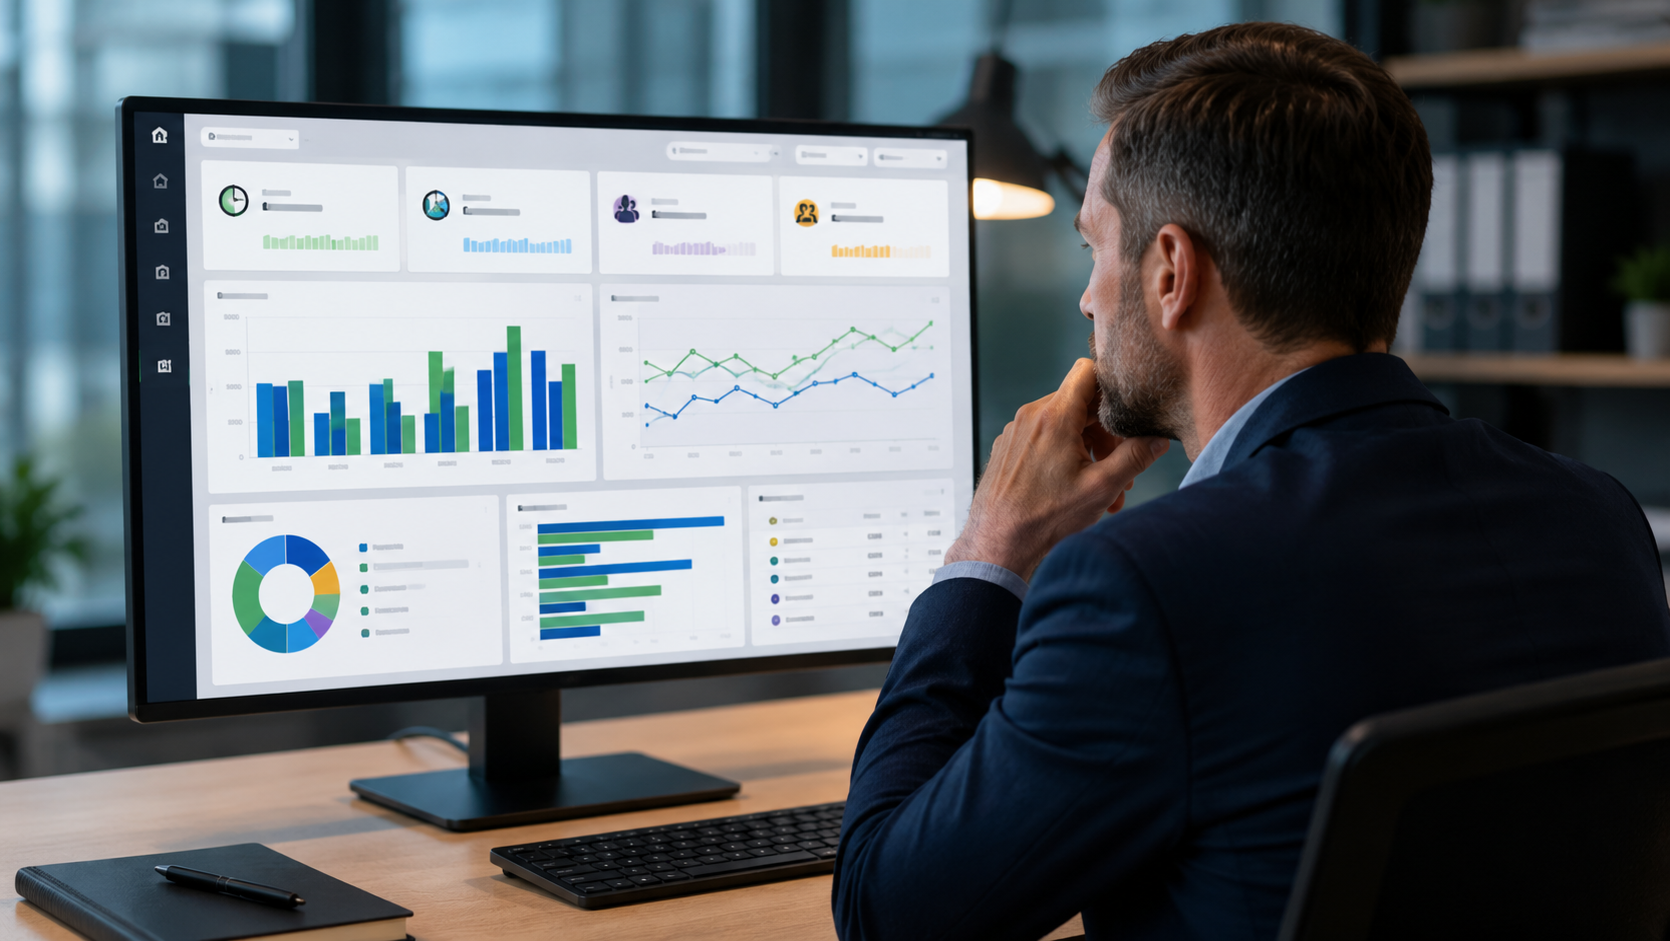
Što dobra kontroling nadzorna ploča mora prikazivati?
Pravilo broj jedan glasi: manje znači više. Prikaz koji pokušava obuhvatiti sve zapravo ne pokazuje ništa; oko se izgubi, a ključna informacija utopi se u šumu. Dobra nadzorna ploča svjesno bira što će ostaviti vani. Tri elementa pritom ne smiju izostati.
Ključni KPI-jevi na vrhu
Najvažniji pokazatelji moraju biti na vrhu ekrana, jer tamo pogled prirodno pada prvo. To su one tri do pet brojki bez kojih ne možete procijeniti zdravlje poslovanja, primjerice prihod, marža, profitabilnost, likvidnost ili produktivnost, ovisno o tome za koga je nadzorna ploča namijenjena.
Svaki KPI na vrhu treba imati kontekst: trenutnu vrijednost, usporedbu s ciljem i jasnu vizualnu oznaku stanja (zeleno, žuto, crveno). Brojka bez konteksta ne znači ništa: 1,2 milijuna eura prihoda je dobra vijest ili loša ovisno o tome je li plan bio milijun ili dva. Zato ključni pokazatelj na vrhu uvijek dolazi uz svoju referencu.
Plan vs ostvarenje
Srce svake kontroling nadzorne ploče je usporedba planiranog i ostvarenog. Bez te „plan vs. ostvarenje” analize prikaz je samo lijepa slika prošlosti, a ne alat za upravljanje.
Usporedba plana i ostvarenja odmah pokazuje odstupate li od cilja i koliko, bilo da je plan postavljen kao godišnji budžet ili mjesečni proračun. Vizualno se to najbolje rješava stupcima jedan do drugog ili pokazateljem postotka ostvarenja plana. Cilj je da menadžer u sekundi vidi prelazi li liniju ili zaostaje, i to za svaki ključni segment posebno, jer ukupni rezultat često skriva da jedan odjel nadoknađuje slabost drugoga.
Trendovi i odstupanja
Treća obavezna komponenta je kretanje kroz vrijeme. Jedna brojka govori gdje ste danas; trend govori kamo idete. Pad marže od dva mjeseca zaredom mnogo je važnija informacija od trenutne vrijednosti. Najbolje nadzorne ploče uz ostvareno prikazuju i prognozu (forecast): projekciju do kraja perioda, tako da reagirate prije nego što problem postane gotova činjenica.
Uz trend ide i jasno isticanje odstupanja. Dobra nadzorna ploča ne traži od menadžera da sam uoči problem. On ga signalizira bojom, strelicom ili upozorenjem, čime usmjerava pažnju na korektivne mjere. Tako se fokus automatski premješta na ono što izlazi iz okvira, dok se na ono što teče po planu ne troši vrijeme.
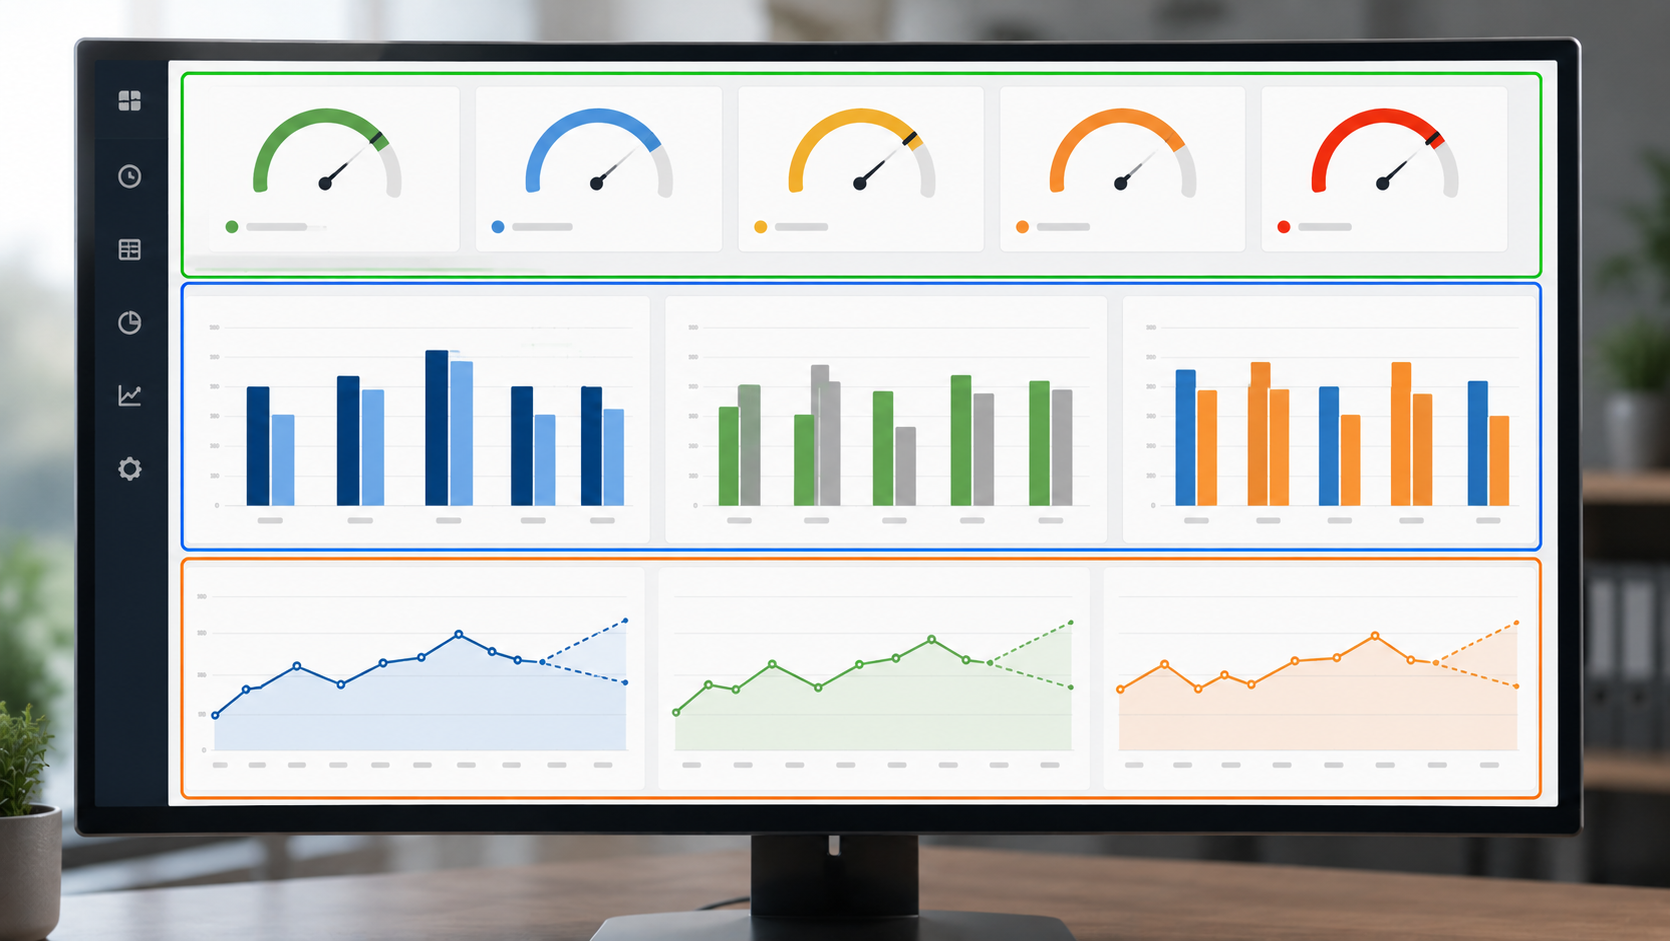
Kako postaviti nadzornu ploča korak po korak?
Izrada korisne nadzorne ploče nije pitanje alata, nego redoslijeda. Tehnologija dolazi tek na kraju: prvo se zna kome prikaz služi i što treba pokazati. Evo tri koraka kojima se izbjegava najčešća zamka: lijepa nadzorna ploča koji nitko ne koristi.
Definiranje publike i cilja
Prvo pitanje nije „koje brojke imamo”, nego „tko će ovaj prikaz gledati i koju odluku na temelju njega donosi”. Ploča za upravu izgleda drukčije od one za voditelja proizvodnje, jer im se i odluke razlikuju.
Definirajte jednu glavnu svrhu po nadzornoj ploči. Ako pokušavate jednim ekranom zadovoljiti i upravu i prodaju i nabavu, nećete zadovoljiti nikoga. Bolje je imati nekoliko fokusiranih prikaza nego jedan pretrpan. Kad znate publiku i cilj, sami od sebe otpadaju pokazatelji koji ne pripadaju toj priči.
Izbor pokazatelja i izvora podataka
Tek kad znate publiku, birate pokazatelje, i to po pravilu „što manje, to bolje”. Za svaki KPI postavite kontrolno pitanje: hoće li promjena ove brojke promijeniti nečiju odluku? Ako neće, nema mjesta na nadzornoj ploči.
Jednako je važno odakle podaci dolaze. Prikaz je pouzdan onoliko koliko su pouzdani podaci ispod njega, pa prije vizualizacije treba urediti i standardizirati izvore, najčešće podatke iz ERP-a, računovodstva i drugih sustava koji ne razgovaraju međusobno. Ako se brojke i dalje ručno prepisuju iz Excela, nadzorna ploča će naslijediti sve njihove greške. Upravo zato mnoge tvrtke ovaj korak iskoriste za prelazak s tabličnih izračuna na BI sustav.
Dizajn i vizualizacija
Posljednji korak je kako će sve to izgledati. Pravilo je jednostavno: oblik prati funkciju. Za usporedbe koristite stupce, za kretanje kroz vrijeme linije, za udjele krug ili stupce, a ne efektne, ali nečitke grafikone.
Ostavite prazan prostor i ograničite broj boja. Boja na dobroj nadzornoj ploči nosi značenje (zeleno je dobro, crveno traži pažnju), a ne ukras. Najvažnije informacije idu gore lijevo, detalji niže. Kad je nadzorna ploča dobro dizajnirana, korisnik je ne mora učiti. On je jednostavno razumije. Ovdje je korisno razlikovati i kada vam zapravo treba interaktivni prikaz, a kada klasičan izvještaj.
Najčešće greške pri izradi nadzorne ploče
Najčešća i najskuplja greška je pretrpanost. Kad se na ekran natrpa dvadeset grafikona „za svaki slučaj”, prikaz prestaje biti alat za odlučivanje i postaje šuma kroz koju nitko ne želi prolaziti. Manje pokazatelja, ali pravih, uvijek pobjeđuje.
Druga česta greška je gomilanje KPI-jeva bez prioriteta: kad je sve istaknuto, ništa nije istaknuto. Ako ne postoji jasna hijerarhija, oko ne zna gdje da padne prvo.
Treća je loš odabir vizualizacije: tablica ondje gdje treba grafikon, ili „kul” prikaz koji izgleda dobro na prezentaciji, a ne čita se u radu. Vizualizacija mora služiti razumijevanju, a ne dojmu.
Četvrta, i možda najopasnija, jest oslanjanje na nepouzdane podatke. Najljepša nadzorna ploča bezvrijedna je ako su brojke ispod nje krive ili neusklađene. Ako u tvrtki kruži više verzija istog izvješća, to je znak da prvo treba urediti podatke, pa tek onda crtati prikaz.
Peta greška je izostanak usporedbe s planom. Nadzorna ploča koja prikazuje samo ostvarenje govori što se dogodilo, ali ne i je li to dobro ili loše. Bez reference na cilj nema upravljanja, samo promatranja.
Kako Altius izrađuje kontroling nadzorne ploče u Qlik Sense-u?
U Altiusu nadzorna ploča nikad ne nastaje kao izolirana vizualizacija, nego kao posljednji korak uređenog sustava izvještavanja. Kroz više od 18 godina rada i preko 20 projekata uvođenja kontrolinga, naučili smo da dobra nadzorna ploča počinje kvalitetom podataka, pa prvo strukturiramo i standardiziramo izvore, a tek onda gradimo prikaz.
Za vizualizaciju koristimo Qlik Sense, BI alat koji povezuje podatke iz različitih sustava i pretvara ih u pregledne, interaktivne i vizualno atraktivne nadzorne ploče. Za razliku od situacije u kojoj sami slažete izvještaje u Excelu (ili tek razmišljate koji alat odabrati između Power BI-a, Tableaua i Qlika) vi dobivate gotovo rješenje u kojem jednim klikom filtrirate i izdvajate upravo ono što vam je tog trenutka u fokusu. Cijeli proces vodimo kroz našu AORI metodologiju, tako da prikaz ne ostane samo lijep ekran, nego postane aktivan alat za svakodnevno odlučivanje.
Time se izdvajamo na tržištu: spajamo kontroling projekt i implementaciju Qlik Sense BI rješenja u jednu cjelinu, pa ne dobivate zasebno „savjet” i zasebno „alat”, nego sustav koji radi zajedno.
Najčešće postavljana pitanja o kontroling nadzornoj ploči
Koliko KPI-jeva staviti na dashboard?
Koliko KPI-jeva staviti na dashboard?
Na glavnu nadzornu ploču idu tri do sedam ključnih pokazatelja, onoliko koliko pogled može obuhvatiti bez napora. Ako vam treba više, to je znak da zapravo trebate nekoliko fokusiranih prikaza umjesto jednog pretrpanog. Pravilo je jednostavno: svaki KPI mora opravdati svoje mjesto utjecajem na neku konkretnu odluku. Ako promjena brojke ne mijenja ničije ponašanje, ona ne pripada na vrh nadzorne ploče.
Treba li svaki odjel svoj dashboard?
Treba li svaki odjel svoj dashboard?
U pravilu da, jer različiti odjeli i centri odgovornosti donose različite odluke. Voditelj proizvodnje treba pokazatelje produktivnosti i iskorištenja kapaciteta, prodaja prati prihod i marže po kupcima, a uprava gleda sažetu sliku cijelog poslovanja. Dobra praksa je slojevita struktura: jedna ploča za upravu s najvažnijim pokazateljima i detaljniji prikazi po odjelima ispod nje, svi povezani s istim, pouzdanim izvorom podataka.
Koliko često se dashboard osvježava?
Koliko često se dashboard osvježava?
Ovisi o tome koliko brzo se mijenjaju podaci i koliko brzo na njih treba reagirati. Financijski pokazatelji često se prate mjesečno, prodaja i proizvodnja dnevno ili čak u stvarnom vremenu. Kad je nadzorna ploča povezana s BI alatom, osvježavanje je automatsko: podaci se povlače iz izvora bez ručnog rada. Ključno je da ritam osvježavanja odgovara ritmu odluka koje se na temelju prikaza donose.
Mogu li sam izraditi dashboard?
Mogu li sam izraditi dashboard?
Za jednostavan pregled u Excelu ili besplatnom alatu: da, i to je dobar prvi korak. Problemi nastaju kad podaci dolaze iz više sustava, kad ih treba povezati i kad više ljudi mora gledati istu, pouzdanu verziju. Tada ručna izrada postaje spora i podložna greškama. U toj fazi se isplati BI alat i pomoć stručnjaka, jer najveći dio posla nije crtanje grafikona, nego uređivanje podataka ispod njih.
Koja je razlika dashboard vs izvještaj?
Koja je razlika dashboard vs izvještaj?
Izvještaj je detaljan, statičan dokument koji odgovara na pitanje „što se dogodilo” i obično se čita od početka do kraja. Nadzorna ploča je sažet, vizualan i interaktivan: pokazuje trenutno stanje na jednom ekranu i služi za brzo uočavanje onoga što traži pažnju. Najjednostavnije rečeno: izvještaj je dubina, nadzorna ploča je brzina. U praksi se nadopunjuju: prikaz upozori na odstupanje, a izvještaj objasni njegov uzrok.
Tražite od kontrolinga „izvještaj”, a u glavi zapravo zamišljate ekran s grafikonima koji se osvježava sam. Ili obrnuto: dobijete šarenu nadzornu ploču, a treba vam dokument koji objašnjava zašto je marža pala. Ta zbrka košta: gubi se vrijeme, naručuje se kriva stvar, a odluke kasne. Nadzorna ploča i izvještaj nisu sinonimi i ne rješavaju isti problem. U ovom vodiču jasno ćete vidjeti po čemu se razlikuju, kada tražiti jedno, a kada drugo, te kako ih spojiti da rade zajedno, uključujući ulogu prognoze, kvalitete podataka i pristupnih prava. Na kraju ćete znati točno imenovati ono što vam stvarno treba, i prestati naručivati pogrešan alat.
Nadzorna ploča i izvještaj: ključne razlike
Najjednostavnije rečeno: Nadzorna ploča je vizualni prikaz koji u stvarnom vremenu pokazuje stanje poslovanja, a izvještaj je strukturiran dokument koji periodično i detaljno objašnjava rezultate. Jedno služi za brzu reakciju, drugo za dubinsko razumijevanje.
Nadzorna ploča je interaktivni prikaz. Na jednom ekranu sažima ključne pokazatelje uspješnosti (KPI-je): promet, maržu, troškove, likvidnost, i prikazuje ih kroz grafikone, mjerače i trendove. Njezina snaga je u brzini: jednim pogledom vidite gdje stojite, a jednim klikom filtrirate podatke i izdvajate ono što vas tog trenutka zanima. Nadzorna ploča odgovara na pitanje „što se događa upravo sada?”.
Izvještaj je drugačija vrsta alata. To je dokument (standardni mjesečni izvještaj, izvještaj o odstupanju ili ad hoc analiza) koji ide dublje od pukog prikaza brojki. Izvještaj uspoređuje plan i ostvarenje, objašnjava uzroke odstupanja i daje kontekst koji se ne vidi na nadzornoj ploči. On odgovara na pitanje „zašto se to dogodilo i što ćemo poduzeti?”.
Drugim riječima, nadzorna ploča pokazuje da nešto nije u redu, a izvještaj objašnjava zašto i što dalje. Zato menadžer koji razumije ovu razliku zna kome i što naručiti, i ne čeka tjedan dana na nešto što je trebao vidjeti u sekundi, niti donosi krupnu odluku na temelju jednog grafikona bez konteksta.
Koje su razlike?
Nadzorna ploča je vizualni, interaktivni prikaz u stvarnom vremenu namijenjen brzom pregledu i reakciji, dok je izvještaj periodičan, detaljan dokument namijenjen dubinskoj analizi i objašnjavanju uzroka. Nadzorna ploča sažima i ističe; izvještaj produbljuje i tumači. Ukratko, nadzorna ploča je za „što i koliko”, izvještaj za „zašto i što dalje”.
Obilježje | Nadzorna ploča | Izvještaj |
|---|---|---|
Vremenski okvir | Stvarno vrijeme / stalno ažuran | Periodičan (dnevni, tjedni, mjesečni) |
Vremenska orijentacija | Sadašnjost i projekcija (forecast) | Prošlost i usporedba s planom |
Glavna svrha | Brzi pregled i pravovremena reakcija | Dubinska analiza i objašnjenje |
Format | Grafikoni, mjerači, trendovi | Tablice, tekst, komentari, kontekst |
Interaktivnost | Visoka: filtriranje, detaljna raščlamba | Niska: fiksan, strukturiran sadržaj |
Razina detalja | Sažeto, ključni KPI-jevi | Detaljno, s uzrocima i posljedicama |
Tipična upotreba | Svakodnevno praćenje | Periodično odlučivanje i analiza |
Stvarno vrijeme vs periodičnost
Najveća razlika je u tempu. Nadzorna ploča je živa, povezana je s izvorima podataka i osvježava se kako podaci pristižu, pa pokazuje aktualno stanje bez čekanja. Zbog toga je idealna za situacije gdje brzina reakcije nešto vrijedi: pad prodaje u tjednu, skok troškova, zaostatak u naplati.
Izvještaj je vezan uz ritam. Izrađuje se za određeno razdoblje (najčešće mjesec) i tu periodičnost nije mana, nego vrijednost. Ponavljanje istog formata u istim intervalima omogućuje usporedivost, jednu od temeljnih karakteristika kvalitetnog kontrolerskog izvještavanja. Bez usporedivosti nema trenda, a bez trenda nema kvalitetne analize.
Pregled vs dubina
Nadzorna ploča je napravljena da informaciju isporuči u nekoliko sekundi. Zato prikazuje vrh ledene sante, ključne pokazatelje koji vam govore trebate li se uopće zabrinuti. To je njezina prednost, ali i granica: nadzorna ploča rijetko sama objašnjava zašto je nešto pošlo po zlu.
Tu na scenu stupa izvještaj. On uzima signal s nadzorne ploče i razrađuje ga: povezuje brojke, uspoređuje s planom, navodi uzroke i predlaže mjere. Ako nadzorna ploča zatreperi crveno, izvještaj je mjesto gdje ćete pronaći cijelu priču.
Vizualizacija vs detalj
Nadzorna ploča komunicira slikom. Dobar grafikon prenosi trend brže nego stupac brojeva, a vizualni naglasak (boja, mjerač, strelica) odmah usmjerava pozornost na ono što odstupa. Cilj je da menadžer „pročita” stanje bez napora.
Izvještaj komunicira detaljem. Tu su tablice s preciznim vrijednostima, komentari, fusnote i kontekst koji se na grafikonu jednostavno ne vidi. Kad trebate argumentirati odluku, pregovarati o budžetu ili objasniti odstupanje upravi, detalj iz izvještaja nosi težinu koju sam vizual nema.
Kada koristiti nadzornu ploču, a kada izvještaj?
Pravilo je jednostavno: nadzornu ploču koristite kada trebate brzo vidjeti što se događa, a izvještaj kada trebate razumjeti zašto se dogodilo i odlučiti što dalje.
Posegnite za nadzornom pločom kada je u igri brzina i kontinuirano praćenje. Ako svako jutro želite provjeriti stanje naplate, ako pratite dnevni promet po poslovnicama, ako vam treba trenutni uvid u likvidnost prije sastanka, nadzorna ploča je pravi alat. Korisna je i kada pratite projekciju: prognozu dostizanja mjesečnog cilja prodaje, gdje vam je važniji smjer kretanja nego konačna brojka. Jednako tako, dobra je kada više ljudi treba isti, uvijek aktualan pogled na poslovanje a da pritom nitko ručno ne priprema podatke
Izvještaj birate kada odluka traži kontekst i argumente. Mjesečna analiza profitabilnosti po proizvodima, objašnjenje zašto je marža pala ispod plana, priprema podloge za upravu ili banku, sve to zahtijeva dubinu, usporedbu i komentar koji nadzorna ploča ne daje. Izvještaj o odstupanju, primjerice, ne samo da pokazuje razliku između plana i ostvarenja, nego ukazuje na uzroke i omogućuje pravovremene korektivne mjere.
U praksi se ova dva alata gotovo nikad ne koriste izolirano. Menadžer nadzornom pločom uoči signal, a zatim u izvještaju traži objašnjenje. Upravo zato pitanje „nadzorna ploča ili izvještaj?” gotovo uvijek ima isti odgovor: oboje, ali za različite trenutke. Ono što razlikuje dobro postavljen sustav od loše posloženog jest jasna podjela uloga: svaki alat radi ono u čemu je najbolji.
Kako nadzorna ploča i izvještaj rade zajedno?
Nadzorna ploča i izvještaj nisu suparnici, oni su dvije faze istog procesa odlučivanja. Nadzorna ploča je radar koji otkriva da nešto odstupa; izvještaj je analiza koja to odstupanje rastavlja na uzroke i pretvara u odluku.
Zamislite tipičan tijek. Direktor prodaje na nadzornoj ploči vidi da je marža u jednom segmentu pala. To je signal: brz, vizualan, bez čekanja. Da bi razumio zašto, otvara mjesečni izvještaj o odstupanju gdje vidi da je rast troškova nabave pojeo maržu na konkretnoj liniji proizvoda. Sada ima i signal i objašnjenje, pa može donijeti odluku utemeljenu na informaciji, a ne na dojmu.
Ključ je u tome da oba alata izviru iz istog, pouzdanog izvora podataka. Ako nadzorna ploča pokazuje jedan broj, a izvještaj drugi, povjerenje pada i cijeli sustav gubi smisao. Zato kvalitetno menadžersko izvještavanje uvijek počinje strukturiranjem i standardizacijom podataka, tek kada su podaci točni, usporedivi i konzistentni, nadzorna ploča i izvještaj mogu „govoriti istim jezikom”.
Kada je sustav dobro posložen, prelazak s nadzorne ploče na izvještaj je neprimjetan: kliknete na pokazatelj koji odstupa i dolazite do detaljne analize iza njega. Upravo ta povezanost (brzi pregled koji vodi u dubinu) pretvara podatke u odluke.

Najčešće greške pri dizajnu nadzorne ploče i izvještaja
I najbolji alati promaše svrhu ako su loše posloženi. Evo grešaka koje najčešće pretvaraju koristan prikaz u izvor zbrke, i kako ih izbjeći.
Pretrpana nadzorna ploča. Najčešća pogreška je gurati sve na jedan ekran. Kada se na nadzornu ploču natiska dvadeset pokazatelja, menadžer ne vidi ništa, a svrha nadzorne ploče upravo je da u sekundi istakne ono bitno. Dobra usporedba je pilotski kokpit: pilot ne gleda svaki senzor, nego samo ono što mu treba da sigurno leti. Isto vrijedi za nadzornu ploču: nekoliko ključnih KPI-jeva koji stvarno mijenjaju odluku, ne sve što je tehnički moguće prikazati.
Izvještaj koji je zapravo tablica bez priče. Druga strana medalje su izvještaji prepuni brojki, a bez komentara i konteksta. Ako izvještaj ne objašnjava uzroke odstupanja i ne predlaže mjere, on je samo ispis podataka. Vrijednost izvještaja je u tumačenju, ne u količini redaka.
Miješanje uloga. Kada od nadzorne ploče tražite dubinu izvještaja (pa je zatrpate detaljima) ili od izvještaja brzinu nadzorne ploče (pa izostavite analizu), oba alata zakažu. Svaki treba raditi ono za što je namijenjen.
Loši ili nepovezani podaci. Najopasnija greška je nevidljiva: ako u podlozi stoje različite verzije istih izvještaja, ručni Excel izračuni i nepodudaranja u brojkama, ni najljepša nadzorna ploča neće pomoći. Različite „zadnje, konačne” verzije siguran su znak da sustav treba unaprijediti.
Pokazatelji bez vlasnika i bez upozorenja. Ako KPI nema osobu koja je za njega odgovorna, nitko neće reagirati kada zatreperi crveno. Svaki pokazatelj treba imati jasnog nositelja (baš kao što svaki trošak treba svoje mjesto i nositelja troška), a dobra nadzorna ploča aktivno upozorava čim pokazatelj odstupi od zadane granice.
Izbjegnete li ovih pet zamki, nadzorna ploča i izvještaj prestaju biti dekoracija i postaju ono što trebaju biti: alat za donošenje boljih odluka.
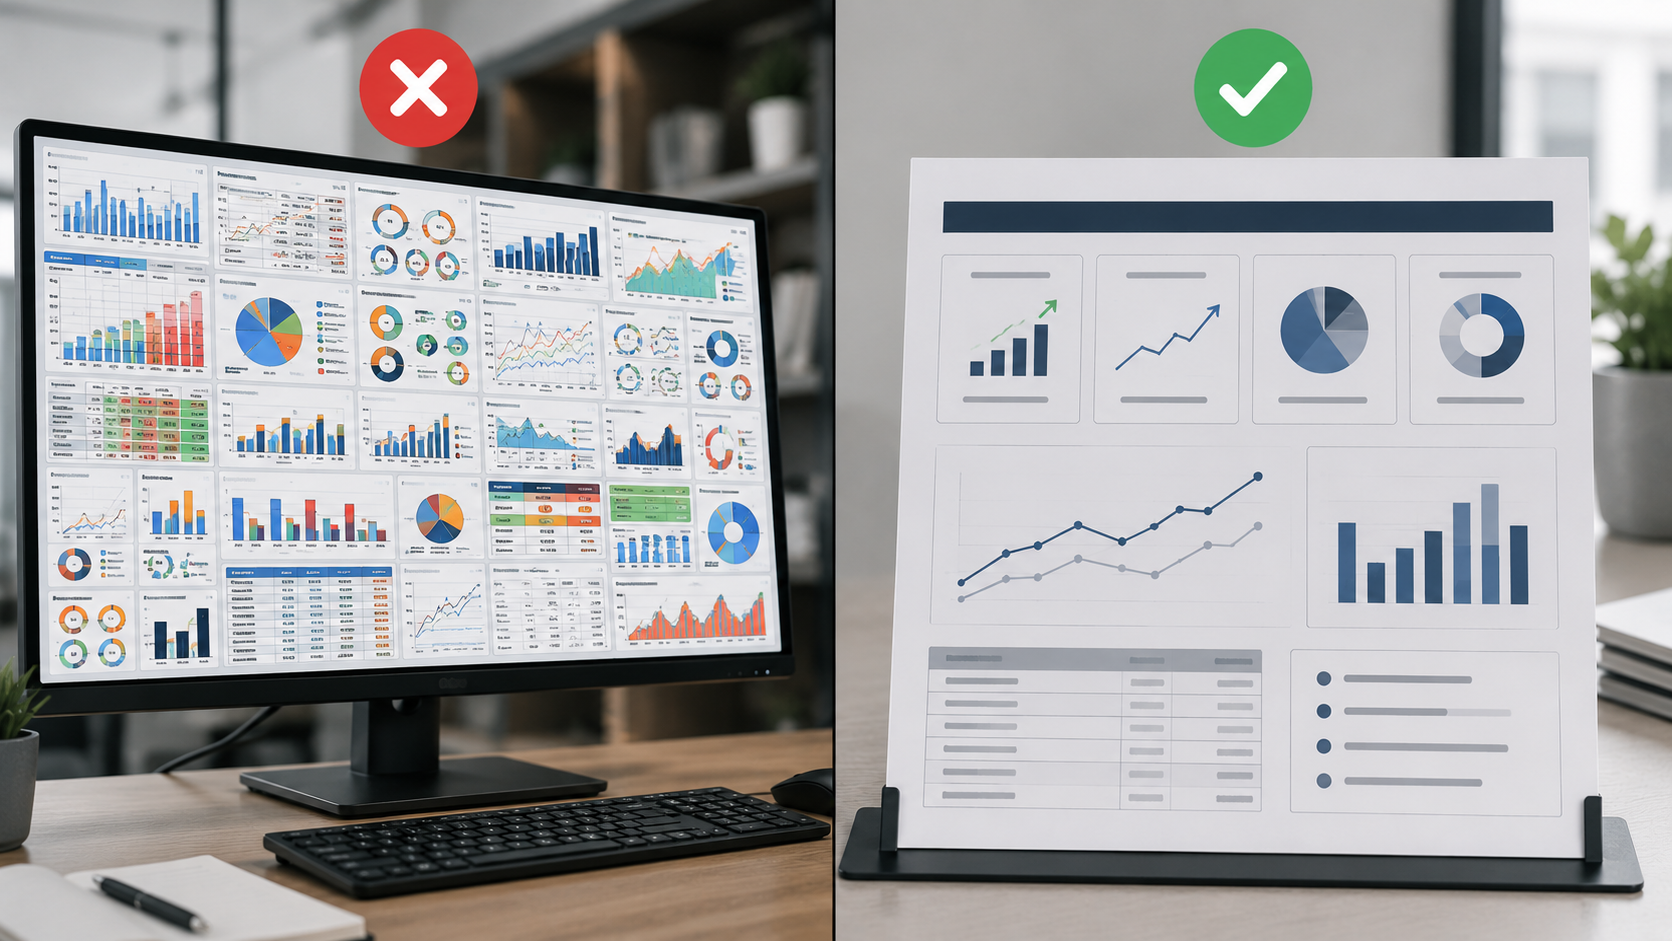
Kako Altius postavlja nadzorne ploče i izvještaje u Qlik Sense-u?
Razlika između nadzorne ploče i izvještaja postaje stvarno korisna tek kada ih netko poveže u jedinstven, pouzdan sustav. Upravo to radi Altius, kroz implementaciju Qlik Sense BI rješenja unutar kontroling projekta.
Ono što Altius izdvaja na regionalnom tržištu jest spoj dviju stvari koje se obično nude odvojeno: cjelovit kontroling projekt i implementaciju Qlik Sense BI alata, isporučene zajedno. To znači da se nadzorne ploče i izvještaji ne grade „na slijepo”, nego na temelju prethodno posloženog kontrolinga: definiranih centara odgovornosti, mjesta i nositelja troška te KPI-jeva usklađenih sa strategijom. Tehnologija slijedi logiku poslovanja, a ne obrnuto.
Proces počinje tamo gdje treba: kod podataka. Altius strukturira i standardizira podatke iz različitih izvora (ERP-a, računovodstva, prodajnih i drugih sustava) i konsolidira ih u jedan pouzdan izvor istine, tako da nadzorna ploča i izvještaj uvijek pokazuju iste brojke. Zatim se u Qlik Sense-u postavljaju interaktivne nadzorne ploče za brzi pregled i standardizirani izvještaji za dubinsku analizu, povezani tako da jednim klikom prelazite sa signala na objašnjenje. Cijeli pristup počiva na AORI metodologiji, pa kontroling ne ostaje na razini izvještaja, nego postaje aktivan sustav upravljanja.
Jednom postavljeni, nadzorne ploče i izvještaji osvježavaju se automatski iz povezanih izvora (bez ručnog prepisivanja i bez „zadnjih, konačnih” Excelica), što timu vraća sate svakog tjedna. Kroz dodjelu pristupnih prava svatko pritom vidi upravo onu razinu podataka koja odgovara njegovoj ulozi i odgovornosti. Rezultat prepoznaju i klijenti (od proizvodnih do trgovačkih poduzeća) koji kroz Qlik Sense u svakom trenutku vide važne informacije, jednim ih klikom filtriraju i brže reagiraju na poremećaje u poslovanju.
Najčešće postavljana pitanja u vezi s nadzornom pločom i izveštajem
Je li dashboard isto što i izvještaj?
Je li dashboard isto što i izvještaj?
Nije. Nadzorna ploča je vizualni, interaktivni prikaz ključnih pokazatelja u stvarnom vremenu, namijenjen brzom pregledu i reakciji. Izvještaj je periodičan, detaljan dokument koji objašnjava uzroke, uspoređuje plan i ostvarenje te predlaže mjere. Dashboard pokazuje što se događa, izvještaj objašnjava zašto i što dalje. Najbolje rezultate daju kada se koriste zajedno, svaki za svoju svrhu.
Treba li menadžeru oboje?
Treba li menadžeru oboje?
U pravilu da. Nadzorna ploča menadžeru daje brz, svakodnevni uvid i upozorava kada nešto odstupa, dok izvještaj pruža dubinu potrebnu za ozbiljne odluke. Oslanjati se samo na nadzornu ploču znači reagirati bez konteksta; oslanjati se samo na izvještaj znači saznavati prekasno. Zato dobro postavljen sustav menadžerskog izvještavanja kombinira oboje, povezujući brzi pregled s dubinskom analizom.
Koliko podataka stane na jedan dashboard?
Koliko podataka stane na jedan dashboard?
Manje nego što mislite, i to je dobro. Učinkovita nadzorna ploča prati nekoliko ključnih KPI-jeva koji stvarno utječu na odluke, a ne sve dostupne pokazatelje. Pretrpan dashboard gubi svrhu jer menadžer više ne vidi što je bitno. Pravilo je: ako pokazatelj ne mijenja ničiju odluku, ne pripada na glavni ekran. Detalje ostavite za izvještaj.
Tko izrađuje dashboard i izvještaj?
Tko izrađuje dashboard i izvještaj?
U dobro postavljenom sustavu izrađuje ih kontroling, uz podršku BI alata poput Qlik Sense-a. Kontroler definira koji se pokazatelji prate, strukturira podatke i postavlja logiku izvještavanja, a BI alat to pretvara u interaktivne nadzorne ploče i standardizirane izvještaje. Kroz dodjelu pristupnih prava svatko vidi samo izvještaje i pokazatelje relevantne za svoju ulogu, a kada je sustav jednom uspostavljen, izvještaji se generiraju automatski iz povezanih izvora, bez ručnog prepisivanja podataka.
Može li se dashboard raditi u Excelu?
Može li se dashboard raditi u Excelu?
Donekle da, ali uz ozbiljna ograničenja. Excel je odličan za izračune, no kao nadzorna ploča brzo postaje krhak: podaci se ručno ažuriraju, javljaju se različite verzije i pogreške, a interaktivnost je ograničena. Čim trebate povezati više izvora, automatsko osvježavanje i pouzdan zajednički pregled, BI alat poput Qlik Sense-a daleko je sigurniji izbor: izvještaji se generiraju sami, bez ručnog rada, što štedi sate svakog tjedna. Mnoštvo „zadnjih, konačnih” Excelica obično je znak da je vrijeme za prelazak na pravi BI sustav.
Ako svaki kraj mjeseca provodiš u istoj utrci s rokovima: spajaš tablice iz tri sustava, lijepiš podatke, tražiš zašto se dva izvještaja ne slažu i šalješ verziju koja se zove „konačno_v7_stvarno_finalno”. Nisi sam. Excel je godinama bio radni konj kontrolinga i odlično je obavljao posao. No u jednom trenutku količina podataka, broj izvora i zahtjevi menadžmenta narastu toliko da Excel više ne ubrzava posao, nego ga koči. Ovaj vodič ti pokazuje kako prepoznati tu granicu i kako iz Excela prijeći na BI sustav, korak po korak, bez gubitka izvještaja koje već imaš i bez velikog IT projekta. Excel BI kontroling nije pitanje „ili-ili”; riječ je o tome da svaki alat radi ono u čemu je najbolji.
Zašto Excel u jednom trenutku postaje kočnica?
Excel ne postaje problem zato što je loš alat; postaje problem zato što ga koristiš za posao za koji nije dizajniran. Proračunska tablica je savršena za pojedinačnu analizu, brzi izračun ili prototip izvještaja. Ali kontroling traži nešto drugo: iste podatke iz više izvora, redovito, za više korisnika, s potpunom sljedivošću. Što više raste tvoje poduzeće, to se jasnije vidi gdje su granice tablice.
Ključ je u tome da prepoznaš trenutak prijelaza. Excel te ne iznevjeri odjednom, tiho ti svaki mjesec uzima sve više sati i sve više povjerenja u brojke. Dva su mjesta na kojima se to najjasnije osjeti.
Ručni rad i rizik grešaka
Najveći skriveni trošak Excela nije licenca: to je tvoje vrijeme. Svaki ručni korak (kopiranje, lijepljenje, ručno ažuriranje formula, spajanje izvoza iz ERP-a i tablice iz prodaje) je korak na kojem se može potkrasti greška. Jedna pogrešno povučena formula, jedan redak koji je „ispao” iz raspona, jedan zalijepljeni stupac u pogrešan stupac i cijeli izvještaj tiho prikazuje krivu sliku.
Problem nije samo u tome što se greška dogodi, nego u tome što je gotovo nemoguće otkriti. U tablici s tisućama redaka i desecima povezanih kartica ne postoji alarm koji ti kaže da je nešto pošlo po zlu. Mnogi kontroleri otkriju grešku tek kad ih netko s uprave pita zašto se brojka razlikuje od prošlog izvještaja. A do tada je odluka već donesena na temelju krivog podatka.
Verzije, povezivanje i ažurnost podataka
Drugi veliki problem je „rat verzija”. Datoteka kruži mailom, svatko radi na svojoj kopiji, a na kraju nitko sa sigurnošću ne zna koja je verzija prava. „Pošalji mi zadnju verziju” postaje rečenica koja se ponavlja svaki tjedan, a podaci na kojima menadžment donosi odluke različiti su ovisno o tome čiju je tablicu netko otvorio.
Uz to, Excel prikazuje podatke koji su točni u trenutku kad si ih izvezao i zalijepio, ne u stvarnom vremenu. Do trenutka kad izvještaj stigne do uprave, brojke su već zastarjele. Što više izvora podataka spajaš (financije, prodaja, nabava, proizvodnja), to ručno povezivanje postaje sporije i krhkije. Upravo tu Excel prelazi iz alata koji pomaže u alat koji usporava odluke.
Što BI sustav rješava što Excel ne može?
BI (Business Intelligence) sustav rješava točno one tri stvari koje Excelu nedostaju: automatizaciju, jedinstven izvor podataka i osvježavanje u stvarnom vremenu. Umjesto da svaki mjesec ručno slažeš isti izvještaj, BI alat se jednom poveže s tvojim izvorima podataka i nadalje ih sam dohvaća, obrađuje i prikazuje.
Konkretno, BI sustav radi ono što tablica strukturno ne može. Povezuje podatke iz različitih izvora u jedan model, pa financije, prodaja i nabava „govore istim jezikom” i slažu se do zadnje brojke. Sustav osvježava podatke automatski, tako da svi gledaju istu, aktualnu verziju, nema više „zadnje, konačne” datoteke. Umjesto statične tablice dobivaš vizualizaciju podataka: interaktivne nadzorne ploče s grafikonima i trendovima na kojima jednim klikom filtriraš ono što ti je tog trenutka u fokusu, umjesto da ručno radiš novu tablicu za svako pitanje. I, jednako važno, BI čuva sljedivost: jasno je odakle koji podatak dolazi i kako je izračunat.
Rezultat za kontrolera nije samo „ljepši izvještaj”. Rezultat je da prestaješ trošiti dane na pripremu podataka i počinješ trošiti vrijeme na ono zbog čega kontroling postoji: na analizu i tumačenje. Ako želiš dublje razumjeti kako odabrati pravi alat, usporedbu vodećih rješenja imaš u tekstu Qlik Sense vs Power BI.
Od retrospektive do prognoze: što BI omogućuje, a Excel ne
Najveća razlika nije samo u tome kako BI prikazuje prošlost, nego u tome što gleda i unaprijed. Dok je Excel uglavnom alat za retrospektivu (pokazuje što se već dogodilo), BI sustav povezuje plan, ostvarenje i trendove pa postaje podloga za planiranje i prognozu. Kad su podaci na jednom mjestu i ažurni, lako uspoređuješ planirano s ostvarenim, projiciraš kretanje prihoda ili troškova i pravovremeno reagiraš dok još možeš utjecati na rezultat.
Za kontrolera to znači pomak iz uloge „izvjestitelja o prošlosti” u ulogu partnera menadžmentu koji daje pravovremene informacije za odluke. Praćenje ostvarenja plana i budžeta, analiza odstupanja i jednostavna prognoza, sve to u Excelu traži zasebne tablice i ručno održavanje, a u BI sustavu je dio istog, automatiziranog modela.
Kako prepoznati da je vrijeme za prelazak na BI?
Najbolji trenutak za razmišljanje o BI-ju nije kad Excel potpuno „pukne”, nego kad počneš prepoznavati ponavljajuće simptome. Postoji nekoliko jasnih znakova da je tablica prerasla svoju ulogu i da ti BI za kontrolere može vratiti kontrolu nad podacima.
Vrijeme je za ozbiljan razgovor o prelasku ako se prepoznaš u većini ovoga: priprema mjesečnih izvještaja ti oduzima dane, a ne sate; redovito nailaziš na nepodudaranja u brojkama između dvaju izvještaja; postoji više „verzija istine” jer svaki odjel vodi vlastitu tablicu; izvještaji do uprave stižu sa zakašnjenjem pa su podaci već zastarjeli; svaki novi zahtjev menadžmenta („daj mi ovo po regijama, ali samo za ovaj proizvod”) znači ručnu izradu nove tablice; i, možda najvažnije, sve se manje pouzdaješ u podatke koje sam prezentiraš.
Ako kimaš na tri ili više ovih točaka, problem više nije u tvojoj brzini ni u tvojoj pažnji. Problem je u alatu koji je dosegnuo svoju granicu. To je dobra vijest, jer alat se može promijeniti.
Kako izgleda prelazak s Excela na BI korak po korak?
Prelazak s Excela na BI ne znači da preko noći bacaš sve što imaš i kreneš ispočetka. To je strukturiran proces u četiri koraka: popis izvještaja i izvora, čišćenje i strukturiranje podataka, izrada modela i prve nadzorne ploče te automatizacija osvježavanja. Dobro vođen, prelazak je evolucija postojećeg sustava izvještavanja, a ne rušenje i ponovna gradnja.
Evo kako izgledaju ta četiri koraka u praksi.
Korak 1: popis izvještaja i izvora podataka
Prvi korak nije tehnički, nego analitički. Prije nego što dotakneš ijedan alat, popisuješ što zapravo izvještavaš i odakle ti dolaze podaci. Koje izvještaje radiš redovito? Koje ključne pokazatelje uspješnosti menadžment stvarno koristi za odluke? Iz kojih izvora i sustava vučeš podatke: ERP, računovodstveni sustav, prodajni sustav, ručno vođene tablice? Vrijedi odmah provjeriti i može li se BI alat izravno povezati s ERP-om, jer izravna veza s izvorom uklanja velik dio kasnijeg ručnog rada.
Ovaj korak gotovo uvijek otkrije dvije stvari: da postoje izvještaji koje radiš iz navike, a nitko ih više ne čita, i da se isti podatak na više mjesta računa na različite načine. Već samo čišćenje tog popisa donosi vrijednost prije nego što si uveo bilo kakav novi alat.
Korak 2: čišćenje i strukturiranje podataka
Kad znaš što ti treba, slijedi uređivanje podataka. Ovdje definiraš jasne šifrarnike, ujednačavaš nazive (da „kupac”, „klijent” i „partner” ne budu tri različite stvari), uklanjaš duplikate i postavljaš pravila kako podaci ulaze u sustav. Cilj je da podaci budu točni, usporedivi i konzistentni, jer BI alat će vjerno prikazati ono što mu daš, uključujući i nered ako mu ga proslijediš.
Ovo je korak koji se najčešće podcjenjuje, a najviše određuje uspjeh cijelog projekta. Standardizacija i strukturiranje podataka temelj su na kojem stoji svaki kvalitetan izvještaj.
Korak 3: model podataka i prva nadzorna ploča
Tek sada dolazi dio koji ljudi obično zamišljaju kad kažu „BI”. Povezuješ očišćene izvore u jedinstven model podataka, logičku strukturu u kojoj financije, prodaja i nabava dijele zajedničke dimenzije (vrijeme, organizacijska jedinica, proizvod). Na tom modelu gradiš prva nadzorna ploća.
Savjet iz prakse: ne kreni s deset nadzornih ploča odjednom. Kreni s jednim izvještajem koji menadžmentu najviše znači i napravi ga besprijekorno. Već na toj prvoj nadzornoj ploči definiraš kako će izgledati vizualizacija podataka: koje grafikone, pokazatelje i trendove menadžment vidi na prvi pogled i koje KPI-je prati. Kad uprava prvi put jednim klikom dobije interaktivni prikaz koji je prije čekala tri dana, ostatak organizacije se vrlo brzo uključi.
Korak 4: automatizacija i osvježavanje
Posljednji korak je ono što razlikuje BI od „Excela u boljem ruhu”. Umjesto da svaki mjesec ručno ponavljaš isti proces, postavljaš automatsko osvježavanje podataka. Sustav sam dohvaća nove podatke iz izvora po definiranom rasporedu, a nadzorne ploče se ažuriraju bez tvoje intervencije, uz automatsko isticanje odstupanja plana od ostvarenja, tako da problem vidiš čim nastane, a ne na kraju mjeseca.
Od ovog trenutka tvoja uloga se mijenja. Više ne pripremaš izvještaj; on je uvijek spreman i aktualan. Tvoje vrijeme oslobađa se za analizu odstupanja, prognoze i savjetovanje menadžmenta, što je posao u kojem kontroling stvarno donosi vrijednost.
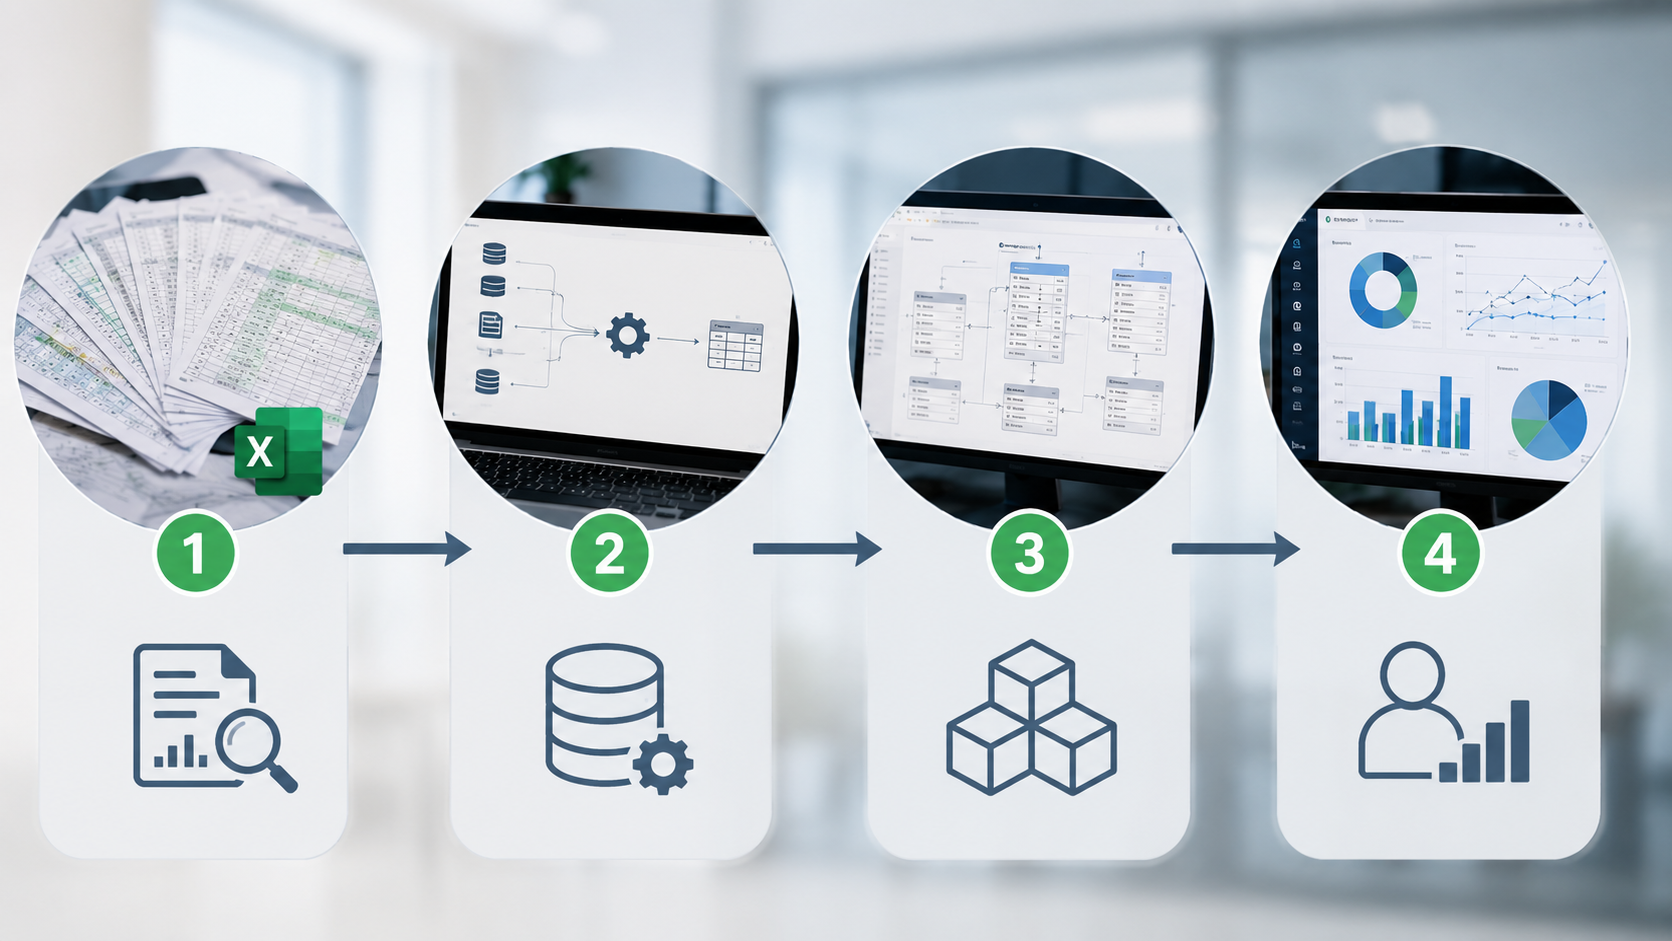
Zašto je kvaliteta podataka presudna pri prelasku na BI?
Najveća zabluda pri prelasku na BI jest da će novi alat sam „popraviti” podatke. Neće. BI sustav je iznimno dobar u tome da brzo i pregledno prikaže ono što mu daš, uključujući i pogreške. Zato kvaliteta podataka nije tehnički detalj koji se rješava usput, nego temelj o kojem ovisi hoće li cijeli projekt uspjeti.
Loši ulazni podaci daju loše rezultate, rizik prenošenja loših podataka
Stara izreka iz informatike vrijedi i ovdje, ako ubaciš loše podatke, dobit ćeš loše izvještaje, samo brže i u ljepšem obliku. Najgori mogući scenarij je da nepouzdane podatke iz Excela jednostavno preseliš u BI i time im daš privid vjerodostojnosti. Nadzorna ploča izgleda profesionalno, brojke se prikazuju u stvarnom vremenu, a ispod površine je isti nered.
Zato se prelazak uvijek koristi kao prilika da se podaci očiste, a ne samo presele. Provjeravaš odakle koji podatak dolazi, kako je izračunat i slaže li se s izvorom. Bolje je krenuti s jednim izvještajem u koji imaš stopostotno povjerenje nego s deset njih u koje sumnjaš.
Jedinstven izvor podataka umjesto razasutih datoteka
Drugi stup kvalitete je jedan izvor istine. Dok podaci žive u desecima razasutih datoteka po mailovima i mapama, neslaganja su neizbježna. Jedinstven izvor podataka znači da svi (kontroling, uprava, voditelji odjela) gledaju isti, ažurni skup brojki. Nestaje pitanje „čija je verzija točna” jer verzija je samo jedna.
To nije samo tehnička pogodnost. To je promjena u načinu na koji organizacija razgovara o brojkama: sastanci se više ne troše na usuglašavanje podataka, nego na donošenje odluka na temelju njih.
Tko vidi koje podatke: pristupna prava i sigurnost
Postoji još jedna razlika koju Excel korisnici često ne primijete dok ne postane problem: tko smije vidjeti koje podatke. U Excelu je odgovor obično „svi koji otvore datoteku”, a kontrola se svodi na zaključavanje ćelija ili slanje različitih verzija različitim ljudima. To je i nesigurno i teško za održavanje.
BI sustav rješava to kroz pristupna prava. Definiraš tko vidi koje izvještaje i do koje razine podataka: uprava cjelovitu sliku, voditelj odjela samo svoj sektor, a osjetljivi podaci poput plaća ostaju vidljivi samo onima kojima trebaju. Ista nadzorna ploča tako svakome prikazuje upravo njegov dio istine, bez kopiranja datoteka i bez rizika da povjerljiv podatak završi u pogrešnom inboxu. Za poduzeće koje raste, to je razlika između kontrole nad podacima i nade da nitko neće otvoriti krivu tablicu.
Treba li Excel potpuno napustiti?
Ne. Ovo je možda najvažnija poruka cijelog vodiča: prelazak na BI ne znači da Excel ide u smeće. Znači da Excel prestaje biti tvoj sustav izvještavanja i vraća se ulozi u kojoj je nenadmašqn: brzoj, fleksibilnoj analizi prema potrebi.
Nakon prelaska, BI preuzima ono što radi bolje: redovite, standardizirane izvještaje, jedinstven izvor podataka i automatsko osvježavanje. Excel ostaje tvoj alat za trenutke kad trebaš nešto brzo izračunati, isprobati scenarij ili napraviti jednokratnu analizu izvan standardnog skupa izvještaja. Mnogi kontroleri čak izvoze podatke iz BI-ja u Excel kad žele dublje „kopati”, i to je sasvim u redu.
Drugim riječima, ne biraš između Excela i BI-ja. Slažeš ih tako da svaki radi ono u čemu je najjači. Excel nije neprijatelj, samo više nije sve.
Najčešće greške pri prelasku na BI
Većina neuspjelih ili razvučenih BI projekata ne propada zbog tehnologije, nego zbog pristupa. Ako znaš na što paziti, izbjegavaš zamke koje druge koštaju mjeseci.
Najčešća greška je preskakanje koraka s podacima, tim se zaleti u izradu nadzornih ploča prije nego što su podaci očišćeni, pa se kasnije vrti u krug ispravljajući pogreške koje su mogle biti riješene na početku. Druga česta greška je pokušaj da se odjednom prebaci sve, umjesto da se krene s jednim ključnim izvještajem, postavlja se cilj od trideset nadzornih ploča i projekt se uguši pod vlastitom težinom. Treća je biranje KPI-jeva po inerciji; prati se sve što se prije pratilo u Excelu, umjesto da se zapita koji pokazatelji stvarno utječu na odluke. Tu je i podcjenjivanje ljudske strane: ako tim ne razumije zašto se mijenja alat i kako ga koristiti, vraća se starim tablicama čim naiđe prva prepreka. I konačno, pogrešno je očekivanje da je BI ‘projekt s krajem’. Dobar sustav izvještavanja je živ i razvija se kako raste poduzeće.
Svaka od ovih pogrešaka može se lako izbjeći uz iskusno vođenje. Upravo zato se prelazak isplati napraviti sa stručnjakom koji je isti put već prošao u desecima poduzeća.
Kako Altius vodi prelazak s Excela na Qlik Sense?
U Altiusu prelazak s Excela na BI ne tretiramo kao IT projekt, nego kao dio kontrolinga, jer to i jest. Implementaciju Qlik Sense BI alata radimo unutar projekta uvođenja i razvoja kontrolinga, što znači da ne dobivaš samo alat, nego cijeli sustav izvještavanja postavljen na ispravnim temeljima: jasnim KPI-jevima, urednim podacima i izvještajima koji stvarno podržavaju odluke.
To je ono što nas razlikuje. Većina ponuda na tržištu nudi ili softver bez znanja iz kontrolinga ili savjete iz kontrolinga bez tehničke implementacije. Mi spajamo oboje: kroz našu AORI metodologiju vodimo te od popisa izvještaja i čišćenja podataka, preko modela i prve nadzorne ploče, do automatiziranog osvježavanja. Iza pristupa stoji 18 godina iskustva i više od 20 realiziranih projekata u proizvodnji, trgovini i uslugama. Klijenti poput Eurotradea, Prostorije, Ivančice i Metalisa danas u nekoliko klikova vide ono što su prije čekali danima.
Besplatna procjena spremnosti za BI
Nisi siguran je li tvoje poduzeće spremno za prelazak? Javi nam se i u kratkom razgovoru zajedno ćemo proći tvoje izvještaje, izvore podataka i ciljeve te ti reći što ti konkretno treba za prelazak.
Najčešće postavljana pitanja vezana za prelazak s Excela na BI sustav
Moramo li potpuno napustiti Excel?
Moramo li potpuno napustiti Excel?
Ne. Prelazak na BI ne znači kraj Excela, nego promjenu njegove uloge. BI preuzima redovite, standardizirane izvještaje, jedinstven izvor podataka i automatsko osvježavanje, dok Excel ostaje izvrstan alat za brzu ad hoc analizu i jednokratne izračune. Većina kontrolera nakon prelaska koristi oba: BI za „istinu” o poslovanju, Excel za fleksibilno „kopanje” po podacima kad zatreba.
Koliko traje prelazak na BI?
Koliko traje prelazak na BI?
Ovisi o veličini poduzeća, broju izvora podataka i kvaliteti postojećih podataka. Najveći dio vremena obično ne odlazi na tehničku izradu dashboarda, nego na čišćenje i strukturiranje podataka. Zato je teško dati jedan broj koji vrijedi za sve. Realan raspored dobivaš tek nakon analize postojećeg stanja. Pristup po fazama, gdje prvo postaviš jedan ključni izvještaj pa širiš, gotovo uvijek daje brže vidljive rezultate od pokušaja da se sve napravi odjednom.
Gubimo li postojeće izvještaje?
Gubimo li postojeće izvještaje?
Ne gubiš ih, nadograđuješ ih. Prelazak počinje upravo popisom izvještaja koje već radiš, pa se logika koju si izgradio u Excelu prenosi u BI, samo na pouzdaniji i automatiziraniji način. Štoviše, proces obično otkrije da neke izvještaje radiš iz navike, a da nedostaju oni koji bi menadžmentu stvarno koristili. Na kraju najčešće dobiješ više i bolje izvještaje, ne manje.
Treba li nam IT odjel za prelazak?
Treba li nam IT odjel za prelazak?
Ne nužno. BI alati poput Qlik Sensea dizajnirani su da se povežu s postojećim izvorima podataka bez velikih zahvata u infrastrukturu, pa u većini slučajeva nije potrebno mijenjati ERP ni računovodstveni sustav. Kad prelazak vodi iskusan partner, najveći dio posla (analiza, strukturiranje podataka, izrada modela i dashboarda) odvija se na strani kontrolinga, a ne IT-a. IT podrška dobrodošla je, ali rijetko je preduvjet za početak.
Koliko KPI-jeva trebamo pratiti?
Koliko KPI-jeva trebamo pratiti?
Manje nego što misliš. Česta greška pri prelasku je želja da se u BI prebaci baš svaki pokazatelj iz Excela, pa dashboard postane jednako pretrpan kao tablica koju zamjenjuje. Dobro pravilo je pratiti samo one ključne pokazatelje uspješnosti (KPI) koji izravno utječu na odluke, obično nekoliko po razini upravljanja. Uprava treba pregršt KPI-jeva koji pokazuju zdravlje cijelog poslovanja, a voditelj odjela one vezane uz njegov sektor. Bolje je pet pokazatelja koje stvarno koristiš nego trideset koje nitko ne gleda.
Koliko košta prelazak na BI?
Koliko košta prelazak na BI?
Trošak ovisi o opsegu: broju izvora podataka, složenosti izvještaja i tome koliko je posla oko čišćenja podataka. Pravo pitanje ipak nije samo cijena projekta, nego i cijena nepostupanja: koliko te sati svakog mjeseca košta ručna priprema izvještaja i koliko vrijede odluke donesene na zastarjelim ili nepouzdanim podacima. Najbolji način da dobiješ realnu procjenu jest kratak razgovor o tvojoj konkretnoj situaciji, nakon kojeg znaš što ti točno treba i koliko to košta.
Strategija koja živi samo u prezentaciji s godišnjeg sastanka nikome ne donosi rezultat. Procjenjuje se da velika većina poduzeća svoju strategiju nikad u potpunosti ne provede, ne zato što je loša, nego zato što nije prevedena u jezik koji svaki odjel razumije i u pokazatelje koje netko stvarno prati. Negdje između jasne vizije i svakodnevnih odluka veza se prekine, pa odjeli rade svaki za sebe, a nitko sa sigurnošću ne zna pridonosi li njihov trud strateškim ciljevima. Upravo taj jaz Balanced Scorecard (BSC) zatvara. U ovom vodiču objašnjavamo što je BSC, kako njegove četiri perspektive povezuju viziju i misiju s mjerljivim pokazateljima, kako strateška mapa prikazuje uzročno-posljedične veze, kako model izgleda na konkretnom primjeru te kako ga uvesti korak po korak, a da ne završi kao još jedna tablica koju nitko ne gleda.
Što je Balanced Scorecard?
Balanced Scorecard (BSC) je okvir za upravljanje uspješnošću koji strategiju poduzeća prevodi u skup konkretnih, mjerljivih ciljeva raspoređenih u četiri povezane perspektive: financijsku, perspektivu kupaca, internih procesa te učenja i rasta. Umjesto da uspjeh mjerite isključivo financijskim rezultatom, ovaj vam model daje uravnoteženu sliku (otud i naziv “balanced”) u kojoj se vidi i ono što tek stvara budući rezultat.
Ključna ideja je u tome što scorecard svjesno spaja financijske i nefinancijske mjere uspješnosti. Financijski broj na kraju godine posljedica je niza odluka i aktivnosti koje su mu prethodile; ako pratite samo taj broj, vidite ishod kada je već prekasno da na njega utječete. BSC zato uz financijske pokazatelje stavlja i nefinancijske (zadovoljstvo kupaca, kvalitetu procesa, kompetencije ljudi) koji vam unaprijed signaliziraju kamo poslovanje ide.
Jednako je važna i druga uloga modela: on uspostavlja petlju povratne informacije o provedbi strategije. Periodičnim mjerenjem postavljenih ciljeva i KPI-jeva dobivate jasan signal koliko uspješno provodite strategiju, pa sustav po potrebi korigirate. Tako menadžment dobiva instrument koji ne samo da opisuje prošlost, nego usmjerava buduće ponašanje cijele organizacije.
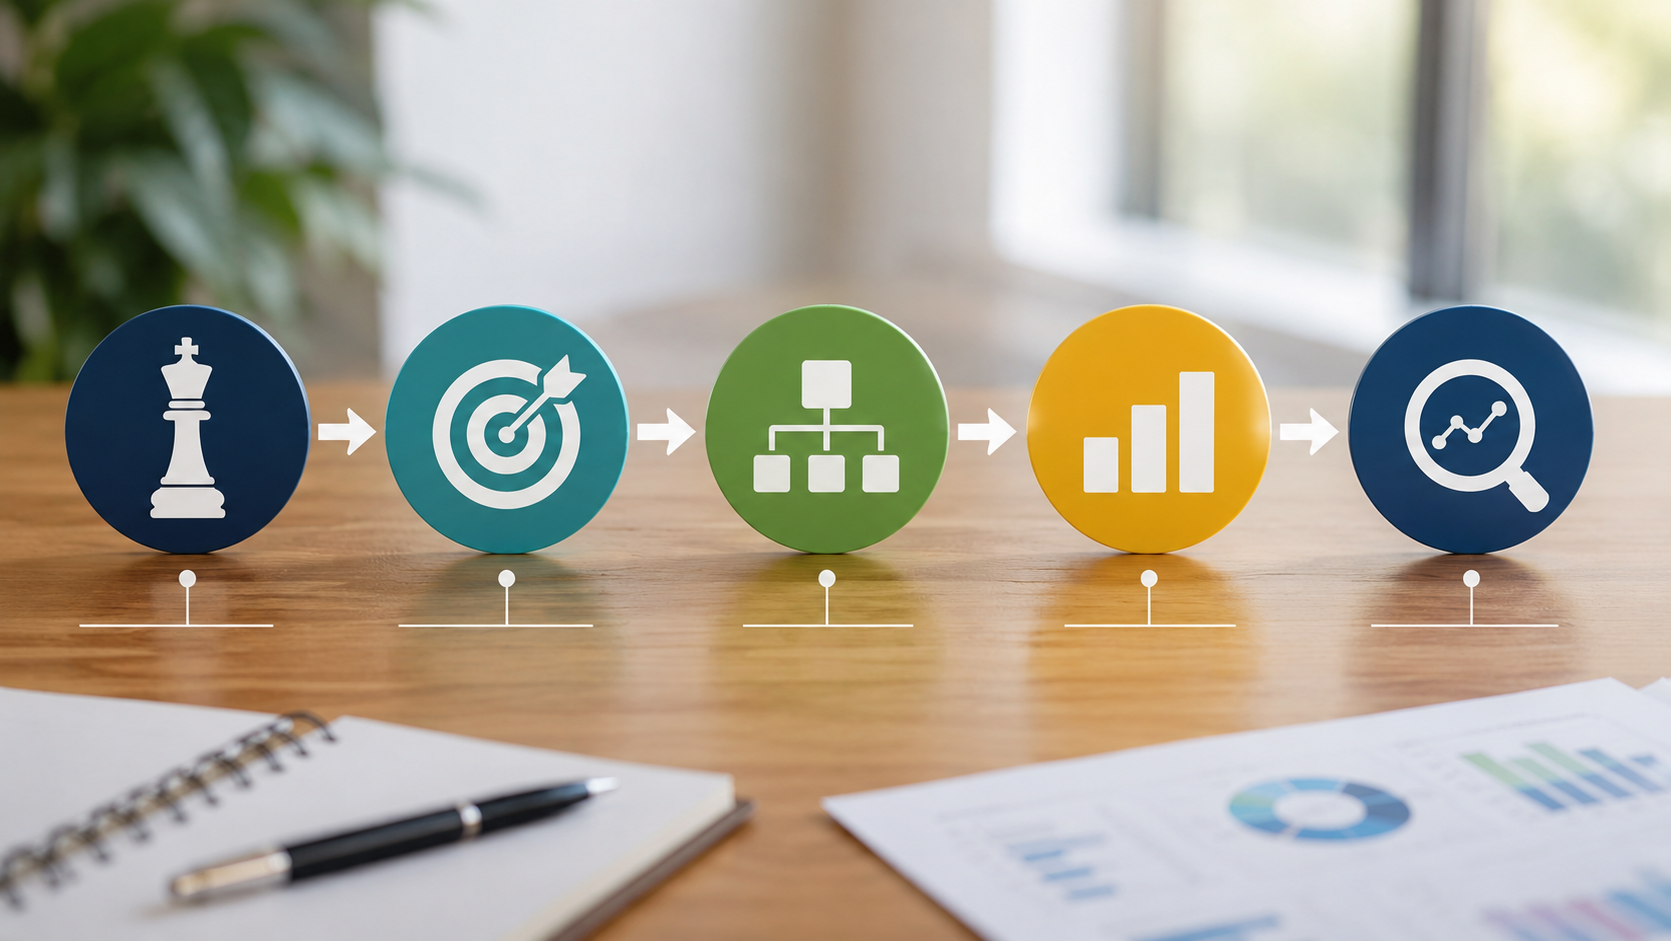
Odakle dolazi BSC i zašto je nastao?
Balanced Scorecard razvili su početkom 1990-ih Robert Kaplan i David Norton kao odgovor na ograničenje tadašnjih sustava mjerenja koji su se gotovo isključivo oslanjali na financijske brojke. Njihova teza bila je da upravljanje poduzećima samo na temelju financijskih izvještaja nalikuje vožnji uz gledanje u retrovizor… vidite gdje ste bili, ali ne i gdje idete.
Model je vrlo brzo prešao put od alata za mjerenje do okvira za provedbu strategije. Razlog je praktičan i star koliko i samo upravljanje: strategija je definirana, ali se ne provodi. Procjene koje se desetljećima citiraju govore da čak 70 do 90 posto poduzeća ne uspije provesti svoju strategiju u djelo, najčešće zato što ostane na razini vizije i nikad se ne spusti do konkretnih ciljeva i odgovornosti. BSC je popunio upravo tu prazninu povezujući dugoročne strateške ciljeve s operativnim pokazateljima koje ljudi prate iz dana u dan. Sličnu logiku povezivanja strategije i mjerenja njeguju i vodeće kontroling škole, pa scorecard i danas čini temelj ozbiljnih sustava upravljanja uspješnošću.
Zašto same financijske mjere nisu dovoljne
Financijski pokazatelji su takozvane zaostale mjere: pokazuju rezultat aktivnosti koje su se već dogodile. Prihod, marža i dobit govore vam je li nešto uspjelo, ali ne i zašto, niti što učiniti da se uspjeh ponovi. U trenutku kada pad marže vidite u izvještaju, uzrok je nastao mjesecima ranije.
Zamislite poduzeće koje izvještava o solidnoj dobiti, dok mu istovremeno raste broj reklamacija, opada zadovoljstvo ključnih kupaca i odlaze najbolji ljudi. Financijski izvještaj još uvijek izgleda dobro, ali temelji budućeg rezultata se urušavaju. Klasično financijsko izvještavanje to neće pokazati na vrijeme. BSC zato uz zaostajuće stavlja i vodeće pokazatelje (one koji najavljuju budući rezultat) pa odstupanja uočavate dok ih još možete ispraviti.
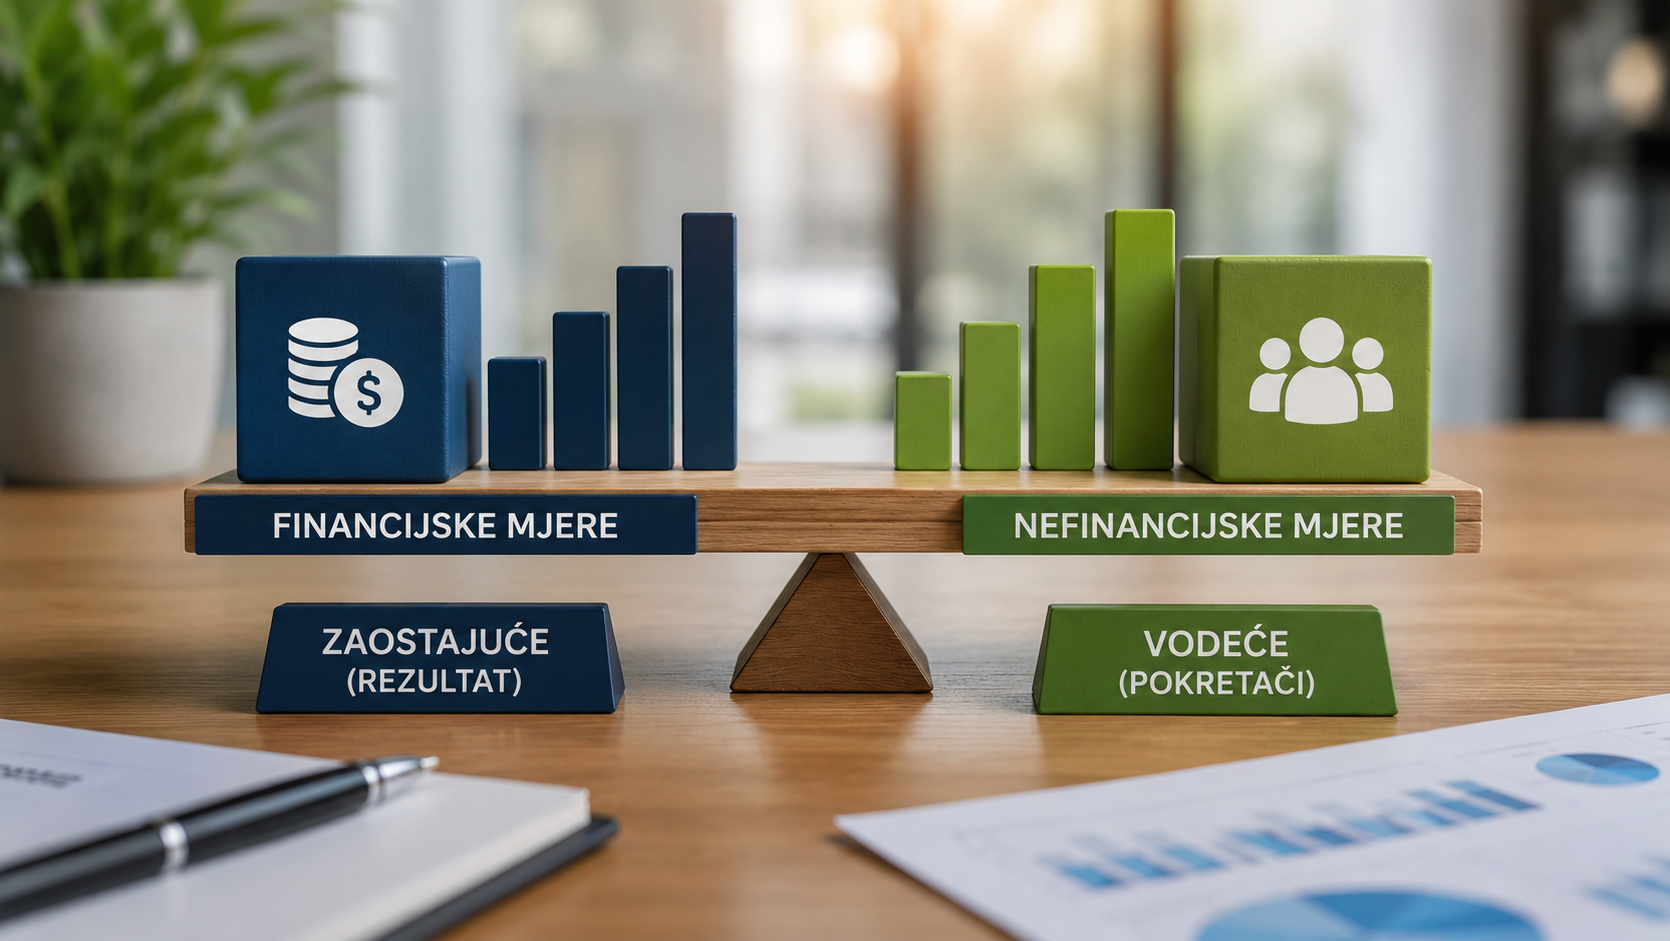
Četiri perspektive BSC modela
Srž Balanced Scorecarda čine četiri perspektive kroz koje sagledavate poslovanje. Svaka odgovara na jedno strateško pitanje, a zajedno daju cjelovitu sliku u kojoj se nijedan važan aspekt ne gubi iz vida. Logika je hijerarhijska: ljudi i procesi stvaraju vrijednost za kupce, a zadovoljni kupci donose financijski rezultat.
Financijska perspektiva
Financijska perspektiva odgovara na pitanje: Kako nas vide vlasnici i dioničari i kako stvaramo financijsku vrijednost? Ona je obično krajnji cilj: mjesto na kojem se sve ostale perspektive na koncu očituju kroz broj.
Tipični ciljevi ovdje su rast prihoda, povećanje profitabilnosti, bolja iskorištenost imovine ili poboljšanje novčanog toka. Pokazatelji mogu biti marža pokrića, EBITDA, povrat na uloženi kapital ili rast prihoda po segmentu. Važno je da financijski ciljevi budu izravno vezani uz strategiju: poduzeće u fazi rasta težit će rastu prihoda i tržišnog udjela, dok će zrelo poduzeće naglasak staviti na maržu i učinkovitost.
Perspektiva kupaca
Perspektiva kupaca odgovara na pitanje: Kako nas moraju vidjeti kupci da bismo ostvarili financijske ciljeve? Ona prepoznaje da financijski rezultat ne nastaje sam od sebe, nego ga stvaraju zadovoljni i lojalni kupci.
Ciljevi u ovoj perspektivi vežu se uz zadovoljstvo, zadržavanje i pridobivanje kupaca te uz tržišni udio na ciljanim segmentima. Mjerite ih pokazateljima poput stope zadržavanja kupaca, udjela ponovljenih kupnji, broja reklamacija ili neto ocjene preporuke. Ako vam, primjerice, financijska perspektiva traži rast marže, perspektiva kupaca odgovara na pitanje koje kupce i kojom ponudom morate pridobiti da bi ta marža uopće bila moguća.
Perspektiva internih procesa
Perspektiva internih procesa odgovara na pitanje: U kojim procesima moramo biti izvrsni da bismo zadovoljili kupce i vlasnike? Ovdje se fokus pomiče na ono što poduzeće radi iznutra, na procese koji stvaraju vrijednost.
Ciljevi mogu biti skraćenje vremena isporuke, smanjenje škarta, podizanje kvalitete proizvodnje ili ubrzanje razvoja novih proizvoda. Pokazatelji su, primjerice, vrijeme ciklusa, stopa pogrešaka, iskorištenost kapaciteta ili udio isporuka na vrijeme. Ova perspektiva izravno se naslanja na praćenje troškova i učinkovitosti po centrima odgovornosti, jer izvrsnost procesa najlakše je mjeriti tamo gdje je jasno tko je za što odgovoran.
Perspektiva učenja i rasta
Perspektiva učenja i rasta odgovara na pitanje: Kako moramo razvijati ljude, znanje i sustave da bismo trajno bili sposobni za izvrsne procese? To je temelj na kojem počivaju sve ostale tri perspektive.
Ciljevi se odnose na kompetencije zaposlenika, organizacijsku kulturu, dostupnost informacija i kvalitetu informacijskih sustava. Mjerite ih pokazateljima poput zadovoljstva i fluktuacije zaposlenika, broja sati edukacije, popunjenosti ključnih kompetencija ili dostupnosti pravovremenih podataka za odlučivanje. Mnoga poduzeća upravo ovu perspektivu zanemare, a ona je razlog zašto se neki strateški ciljevi nikad ne ostvare: ljudi jednostavno nisu osposobljeni niti opremljeni da ih provedu.
Kako perspektive povezuje strateška mapa?
Četiri perspektive nisu četiri odvojena popisa ciljeva, one su povezane u logičan lanac koji se prikazuje strateškom mapom. Strateška mapa je vizualni prikaz vaše strategije na jednoj stranici, na kojem se vidi kako ciljevi iz jedne perspektive vode prema ciljevima u drugoj. U praksi takva mapa obično sadrži između 20 i 40 ciljeva raspoređenih po perspektivama, dok se za sam scorecard iz njih izdvaja onih nekoliko najvažnijih.
Mapa se čita odozdo prema gore. Ulaganje u ljude i sustave (učenje i rast) omogućuje izvrsne procese (interni procesi); izvrsni procesi stvaraju vrijednost koju kupci prepoznaju (perspektiva kupaca); zadovoljni kupci donose financijski rezultat (financijska perspektiva). Tako svaki cilj dobiva svoje mjesto i svoj smisao unutar veće priče. Menadžment na jednoj slici vidi ne samo što želi postići, nego i kako su ti ciljevi međusobno ovisni.
Uzročno-posljedične veze između ciljeva
Snaga strateške mape je u tome što ciljeve povezuje uzročno-posljedičnim vezama: pretpostavkama tipa “ako učinimo A, postići ćemo B”. Te veze pretvaraju strategiju iz popisa želja u provjerljivu hipotezu o tome kako vaše poduzeće stvara vrijednost.
Uzmimo primjer: ako uložite u edukaciju prodajnog tima (učenje i rast), skratit ćete vrijeme obrade ponude (interni procesi), čime ćete podići zadovoljstvo kupaca i stopu njihova zadržavanja (perspektiva kupaca), što na kraju vodi rastu prihoda i marže (financijska perspektiva). Ako se kasnije pokaže da prihod ne raste iako su prethodni koraci ostvareni, to vam je signal (povratna informacija) da je neka od pretpostavki bila pogrešna, pa strategiju korigirate na temelju činjenica, a ne dojma. Upravo zato je BSC više od sustava mjerenja: on je alat za učenje o vlastitom poslovanju.
Veći se ciljevi pritom kaskadiraju: spuštaju se s razine cijelog poduzeća na razinu odjela, timova i pojedinaca, tako da svatko zna kako njegov dio doprinosi strateškoj slici.
Kako BSC pretvoriti u mjerljive KPI-jeve?
Perspektive i ciljevi tek su okvir: vrijednost nastaje kada svaki cilj dobije svoj pokazatelj, ciljanu vrijednost i nositelja. Tek tada strategija postaje mjerljiva i upravljiva. Za svaki strateški cilj definirajte jedan do dva ključna pokazatelja uspješnosti (KPI), zadanu ciljanu vrijednost i rok te osobu odgovornu za njegovo ostvarenje. Uz to je korisno definirati i korektivne mjere: što ćete poduzeti ako pokazatelj krene u krivom smjeru.
Pri odabiru pokazatelja vodite računa o ravnoteži između zaostajućih i vodećih mjera. Zaostajući KPI (npr. ostvarena marža) pokazuje rezultat, dok vodeći KPI (npr. broj kvalificiranih ponuda u tijeku) najavljuje budući rezultat i daje vam vremena za reakciju. Dobar scorecard sadrži oba tipa, jer vam jedan govori jeste li uspjeli, a drugi hoćete li uspjeti. Pomaže i da unaprijed odredite kritične čmbenike uspjeha (onih nekoliko stvari koje najviše uvjetuju ostvarenje strategije) jer oni vam pokazuju koje ciljeve i pokazatelje uopće ima smisla pratiti.
Treba odoljeti i napasti da mjerite sve što se može izmjeriti. Cilj nije zatrpati menadžment podacima, nego izdvojiti onih nekoliko pokazatelja koji uistinu pokreću strategiju.
Primjer BSC-a u malom poduzeću
Teorija se najbolje razumije na konkretnom primjeru. Zamislimo malu trgovačko-uslužnu tvrtku koja želi povećati profitabilnost, ali ne zna gdje je “poluga” za taj rast. Umjesto da odmah krenu za prihodom, kroz BSC slažu lanac ciljeva po sve četiri perspektive, odozdo prema gore.
U perspektivi učenja i rasta postavljaju cilj da podignu kompetencije prodajnog tima. KPI je broj sati edukacije po zaposleniku i popunjenost ključnih kompetencija; korektivna mjera, ako edukacija kasni, jest uvođenje internog mentora.
U perspektivi internih procesa cilj je skratiti vrijeme od upita kupca do poslane ponude. KPI je prosječno vrijeme obrade ponude, a korektivna mjera je standardizacija predloška ponude kako svaki put ne bi krenuli od nule.
U perspektivi kupaca cilj je podići zadovoljstvo i zadržavanje. KPI su stopa zadržavanja kupaca i udio ponovljenih kupnji; ako zadržavanje padne, korektivna mjera je sustavno prikupljanje povratnih informacija nakon svake isporuke.
U financijskoj perspektivi sve se zatvara: cilj je rast marže pokrića, a KPI je marža po kupcu i udio prihoda od ponovljenih kupaca. Lanac je jasan i provjerljiv: obrazovaniji tim brže odgovara na upite, brži odgovor podiže zadovoljstvo, zadovoljni kupci se vraćaju, a ponovljene kupnje dižu maržu. Ako se na kraju marža ne pomakne iako su niže perspektive ostvarene, tvrtka zna da treba preispitati jednu od svojih pretpostavki, a ne nasumično rezati troškove.
Prednosti i ograničenja BSC-a
Kao i svaki alat, Balanced Scorecard ima svoje jake strane i svoja ograničenja, pa je pošteno znati oboje prije nego što se upustite u uvođenje.
Najveća prednost je strateška usklađenost: scorecard povezuje svakodnevne aktivnosti s dugoročnim ciljevima i daje cijeloj organizaciji isti jezik. Time se smanjuju učinci organizacijske izoliranosti odjela jer odjeli prestaju gledati samo svoje brojke i počinju vidjeti kako se uklapaju u širu sliku, što izravno podiže transparentnost. Model je i prilagodljiv (kako se strategija mijenja, mijenja se i scorecard) te uravnotežuje kratkoročni financijski pritisak s ulaganjem u procese i ljude koji nose budući rast.
S druge strane, BSC zahtijeva ozbiljan angažman. Da bi zaživio, treba ga prihvatiti cijela organizacija, a ne samo uprava ili kontroling. Izrada strateške mape i odabir pravih pokazatelja traže vrijeme i disciplinu, a model je samo onoliko dobar koliko su dobri podaci iz kojih se pokazatelji računaju. Ako se temelji na ručnim, nepouzdanim izvorima, povjerenje brzo nestaje. Zato BSC ne treba shvatiti kao jednokratni projekt, nego kao trajni sustav koji se njeguje i osvježava.
Kako se BSC uvodi korak po korak?
Uvođenje Balanced Scorecarda nije jednokratan zadatak nego proces koji povezuje strateško promišljanje s operativnom provedbom. U praksi se odvija kroz nekoliko jasnih koraka.
Sve počinje vizijom i misijom: uprava mora jasno artikulirati kamo poduzeće ide i zašto postoji, jer BSC ne stvara strategiju, on je provodi. Iz te vizije izvode se strateški prioriteti, a zatim se za svaku od četiri perspektive definiraju ciljevi koji iz njih proizlaze. Treći korak je izrada strateške mape na kojoj se ciljevi povezuju uzročno-posljedičnim vezama. Slijedi definiranje KPI-jeva, ciljanih vrijednosti i nositelja za svaki cilj. Peti korak je određivanje konkretnih inicijativa i projekata kojima ćete te ciljeve ostvariti. Naposljetku, scorecard se ugrađuje u redovni ritam izvještavanja i sastanaka, kako bi se rezultati pratili, odstupanja analizirala, a strategija po potrebi korigirala.
Cijeli proces ima smisla samo ako se na kraju “spusti” u sustav izvještavanja. Scorecard koji živi u zasebnoj prezentaciji, odvojen od mjesečnih izvještaja, brzo se ugasi. Zato se u praksi povezuje sa sustavom menadžerskog izvještavanja, gdje pokazatelji iz scorecarda postaju dio redovite nadzorne ploče koje menadžment pregledava svaki mjesec.
Najčešće greške pri uvođenju BSC-a
Iako je logika BSC-a jednostavna, u praksi se uvođenje često spotakne na nekoliko tipičnih grešaka. Prepoznavanje tih zamki unaprijed štedi mjesece uzaludnog rada.
Najčešća greška je preveliki broj pokazatelja. Kada scorecard naraste na nekoliko desetaka KPI-jeva, gubi se fokus i model postaje administrativni teret umjesto alata za odlučivanje. Druga česta zamka je izostanak uzročno-posljedičnih veza: ako su ciljevi samo nabacani u četiri popisa bez logike koja ih povezuje, dobili ste običan skup pokazatelja, a ne strategiju. Treća greška je oslanjanje isključivo na financijske pokazatelje, čime se gubi cijela poanta uravnoteženog pristupa.
Postoji i organizacijska strana. Scorecard koji uvede samo financijski odjel, bez uključivanja uprave i voditelja odjela, nikad ne zaživi jer ga ljudi doživljavaju kao tuđi nadzor, a ne kao vlastiti alat. Jednako je opasno i kada se model definira jednom pa nikad ne revidira, strategija se mijenja, a scorecard mora pratiti tu promjenu. Konačno, mnogi podcijene kvalitetu podataka: ako se pokazatelji računaju iz ručnih Excel tablica i nepouzdanih izvora, povjerenje u cijeli sustav brzo nestaje.
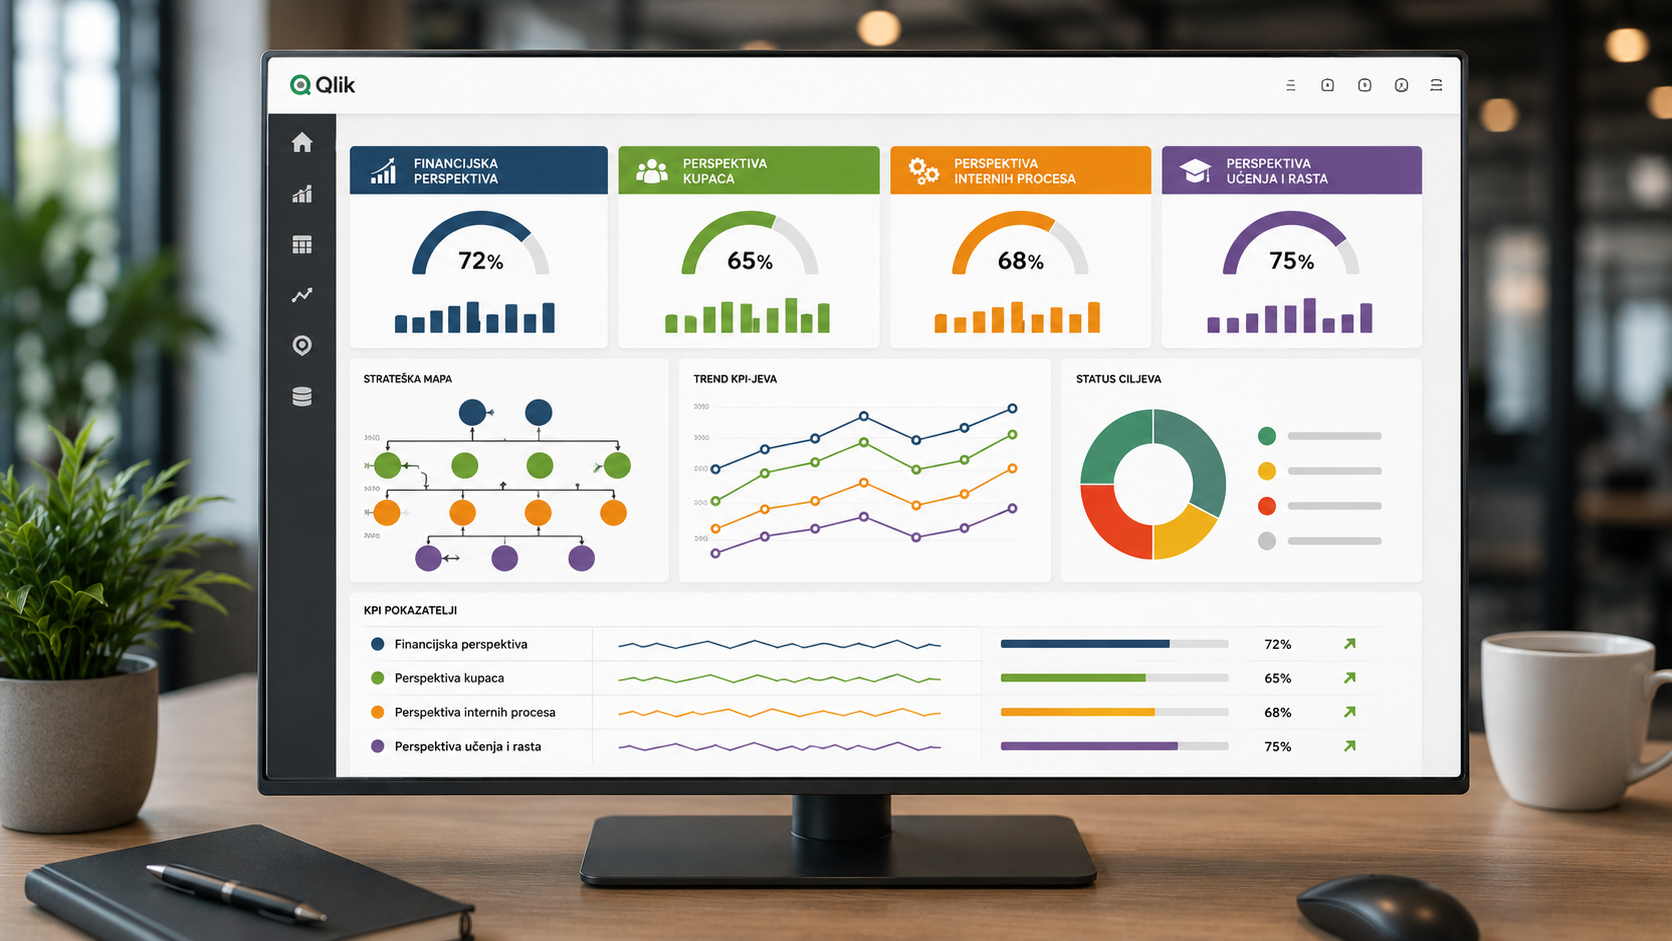
Kako Altius koristi BSC u kontroling projektima?
U Altiusu Balanced Scorecard ne tretiramo kao izolirani akademski model, nego kao sastavni dio uvođenja i razvoja kontrolinga. Kroz našu AORI metodologiju viziju i strategiju vašeg poduzeća prevodimo u jasne ciljeve po četiri perspektive, izrađujemo stratešku mapu s uzročno-posljedičnim vezama te definiramo pokazatelje koji uistinu pokreću rezultat, a ne samo one koje je lako izmjeriti.
Ono što naš pristup čini drugačijim jest spoj strategije i tehnologije. Scorecard kod nas ne ostaje na papiru: pokazatelje ugrađujemo u interaktivne nadzorne ploče putem BI alata Qlik Sense, pa menadžment u svakom trenutku, jednim klikom, vidi gdje stoji u odnosu na strateške ciljeve. Time se zatvara krug: od vizije, preko mjerljivih KPI-jeva, do pravovremene povratne informacije na temelju koje donosite odluke. U regiji smo rijetki koji uz kontroling projekt isporučujemo i implementaciju Qlik Sense BI rješenja, što znači da dobivate cjelovit sustav, a ne samo metodologiju.
Ako želite da vaša strategija konačno postane mjerljiva i vidljiva u svakodnevnom izvještavanju, tu smo da pomognemo: od prvog radnog sastanka do funkcionalnih nadzornih ploča.
Najčešće postavljana pitanja vezana za Balanced Scorecard
Je li BSC primjenjiv na malo poduzeće?
Je li BSC primjenjiv na malo poduzeće?
Da. Balanced Scorecard nije rezerviran za velike korporacije: logika povezivanja strategije s mjerljivim ciljevima jednako vrijedi i za mala i srednja poduzeća. Razlika je u opsegu: malo poduzeće obično treba jednostavniji scorecard s manjim brojem ciljeva i pokazatelja, ali s jednako jasnim uzročno-posljedičnim vezama. Zapravo, manja poduzeća često brže osjete korist jer se promjena u ponašanju vidi gotovo odmah.
Koliko ciljeva treba imati BSC?
Koliko ciljeva treba imati BSC?
Strateška mapa može sadržavati i 20 do 40 ciljeva, no sam scorecard treba biti znatno fokusiraniji: u pravilu četiri do šest ciljeva po perspektivi, uz jedan do dva pokazatelja po cilju. Manje je ovdje više: ako popis previše naraste, gubi se fokus, a model postaje administrativni teret umjesto alata za odlučivanje. Cilj je izdvojiti ono nekoliko stvari koje uistinu pokreću strategiju.
Koja je razlika između BSC-a i običnog KPI sustava?
Koja je razlika između BSC-a i običnog KPI sustava?
Obični KPI sustav je popis pokazatelja koje pratite, ali bez nužne logike koja ih povezuje sa strategijom. Balanced Scorecard ide korak dalje: pokazatelje raspoređuje u četiri perspektive i povezuje ih uzročno-posljedičnim vezama kroz stratešku mapu. Drugim riječima, scorecard vam ne govori samo što mjerite, nego i zašto to mjerite i kako jedan cilj utječe na drugi. Zato je BSC okvir za provedbu strategije, a ne samo nadzorna ploča.
Treba li nam softver za BSC?
Treba li nam softver za BSC?
Za sam početak ne, scorecard se može postaviti i u tablici. No čim ga želite redovito pratiti i povezati s podacima iz različitih izvora, alat za poslovnu inteligenciju (BI) postaje velika prednost. BI rješenje poput Qlik Sensea automatski povlači podatke, osvježava pokazatelje i prikazuje ih u interaktivnim dashboardima, čime se uklanja ručni rad i rizik od pogrešaka u Excelu. Tako scorecard postaje živi alat koji menadžment uistinu koristi, a ne dokument koji se ažurira jednom u tromjesečju.
Koliko traje uvođenje BSC-a?
Koliko traje uvođenje BSC-a?
Trajanje ovisi o veličini poduzeća, jasnoći strategije i kvaliteti postojećih podataka. Sama izrada strateške mape i definiranje ciljeva može se dovršiti u nekoliko radionica, no da bi scorecard zaživio kao dio redovnog izvještavanja, potrebno je više tjedana do nekoliko mjeseci. Najveći dio vremena obično odlazi na strukturiranje i povezivanje podataka te na izgradnju dashboarda. Važnije od brzine je da sustav bude održiv i da ga ljudi prihvate kao vlastiti alat.
Gledate izvještaj pun brojki, a i dalje ne znate ide li poslovanje u pravom smjeru. Prihod raste, ali profitabilnost stoji. Prodaja je dobra, ali novca na računu sve manje. Ako vam je ovo poznato, problem najčešće nije u podacima, nego u tome što ne pratite prave pokazatelje.
Ključni pokazatelji uspješnosti, odnosno KPI-jevi, postoje upravo zato da od mora podataka odvoje onih nekoliko brojki koje stvarno pokreću odluke. U ovom vodiču objašnjavamo što KPI zaista jest (a što nije), koja je razlika između vodećih i zaostalih pokazatelja, koje KPI-jeve svaki menadžer treba pratiti po kategorijama, kako ih izračunati te kako odabrati prave za vaše poduzeće, bez zatrpavanja menadžmenta suvišnim informacijama.
Što su KPI-jevi (ključni pokazatelji uspješnosti)?
KPI (ključni pokazatelj uspješnosti) jest mjerljiva vrijednost koja pokazuje koliko uspješno poduzeće ostvaruje svoje strateške i operativne ciljeve. Za razliku od običnog podatka, ovaj pokazatelj je izravno povezan s ciljem, ima jasnu ciljanu vrijednost i služi kao temelj za poslovnu odluku, a ne samo za informaciju.
Ključna riječ je ključni. Poduzeće svakodnevno generira stotine brojki, ali samo mali dio njih zaista govori vodi li vas poslovanje prema cilju ili od njega. KPI je most između strategije i operative: pretvara apstraktan cilj poput „želimo biti profitabilniji” u konkretno, mjerljivo mjerilo koje netko prati, za koje je netko odgovoran i na koje se može djelovati.
Dobar pokazatelj uvijek odgovara na tri pitanja: što mjerimo, koja je ciljana vrijednost i tko je odgovoran. Ako pokazatelj ne ispunjava sva tri uvjeta, vjerojatno gledate metriku, a ne KPI.
Koja je razlika između KPI-ja i obične metrike?
Svaki KPI jest metrika, ali svaka metrika nije KPI. Razlika je u tome je li brojka povezana s ciljem i pokreće li odluku.
Metrika je bilo koji podatak koji možete izmjeriti: broj poslanih ponuda, broj posjeta web stranici, broj odrađenih radnih sati. Korisna je za kontekst, ali sama po sebi ne govori jeste li uspješni. KPI je metrika kojoj ste pridružili cilj i odgovornost. „Broj poslanih ponuda” je metrika; „stopa konverzije ponuda u narudžbe od najmanje 30 %” je ključni pokazatelj jer ima cilj, smjer i nositelja.
U praksi to znači da menadžment treba pratiti nekoliko pažljivo odabranih pokazatelja, a ne desetke metrika. Kada se sve proglasi „ključnim”, ništa nije ključno; pažnja se rasprši, a najvažniji signali se izgube u šumi. Upravo zato je odabir pravih mjerila važniji od njihove količine.
Vodeći i zaostali pokazatelji: u čemu je razlika?
Najvažnija podjela za svakog menadžera je ona na vodeće i zaostale pokazatelje. Razumijevanje te razlike mijenja način na koji upravljate.
Zaostali pokazatelji mjere rezultat koji se već dogodio. Prihod, neto dobit, EBITDA ili tržišni udio govore vam što se postiglo, ali u trenutku kada ih vidite, više ih ne možete promijeniti. Pouzdani su i jasni, ali okrenuti prošlosti, kao da vozite gledajući isključivo u retrovizor. Većina financijskih pokazatelja pripada upravo ovoj skupini.
Vodeći pokazatelji mjere aktivnosti koje vode do tog rezultata i daju vam vremena da reagirate. Broj kvalificiranih prilika u prodajnom lijevku, vrijeme isporuke, stopa zadovoljstva kupaca ili udio škarta u proizvodnji najavljuju buduće rezultate prije nego što se pojave u financijama. Ako vam pada broj novih upita, znat ćete da će za nekoliko mjeseci pasti i prihod, i imat ćete vremena nešto poduzeti.
Snažan sustav praćenja kombinira oboje: zaostali pokazatelji potvrđuju jeste li stigli do cilja, vodeći govore hoćete li tamo stići. Menadžment koji prati samo financijske rezultate uvijek reagira prekasno.
Koje KPI-jeve svaki menadžer treba pratiti?
Iako se pokazatelji razlikuju od industrije do industrije, gotovo svako poduzeće treba pokrivati četiri područja: financije, prodaju i kupce, operativu te likvidnost. Evo ključnih pokazatelja po kategorijama.
Financijski KPI-jevi (prihod, marža, EBITDA, ROE, ROA)
Financijski pokazatelji su temelj jer pokazuju stvara li poslovanje vrijednost. Najvažniji su:
- Prihod i rast prihoda: osnovni pokazatelj veličine i dinamike poslovanja, najkorisniji kada se prati po segmentima (proizvodima, kupcima, tržištima).
- Bruto i neto marža: pokazuju koliko zarađujete na onome što prodajete; rast prihoda uz padajuću maržu često je znak problema koji prihod sam prikriva.
- EBITDA: dobit prije kamata, poreza i amortizacije, korisna za procjenu operativne profitabilnosti neovisno o načinu financiranja.
- ROE (povrat na kapital): pokazuje koliko dobiti poduzeće stvara na svaki euro vlasničkog kapitala; ključan je vlasnicima jer mjeri isplativost njihova ulaganja.
- ROA (rentabilnost imovine): mjeri koliko učinkovito poduzeće koristi svu raspoloživu imovinu za stvaranje dobiti, neovisno o tome je li financirana kapitalom ili dugom.
- Novčani tok: možda najpodcjenjeniji pokazatelj; poduzeće može biti profitabilno na papiru, a ostati bez novca za isplatu plaća.
Većina ovih pokazatelja je zaostala, no svoju punu vrijednost dobivaju tek kada se prate kroz vrijeme i uspoređuju s planom.
Prodajni i korisnički KPI-jevi
Ova skupina pokazuje koliko učinkovito pretvarate tržišnu priliku u prihod i koliko su vam kupci zadovoljni i lojalni:
- Stopa konverzije: udio ponuda ili upita koji postanu narudžbe.
- Trošak akvizicije kupca: koliko ulažete u marketing i prodaju da pridobijete jednog novog kupca; ima smisla samo u odnosu na vrijednost koju taj kupac donosi.
- Vrijednost kupca tijekom životnog vijeka: pokazuje isplati li se ulaganje u akviziciju.
- Stopa zadržavanja i odljeva kupaca: zadržati postojećeg kupca redovito je jeftinije od pridobivanja novog.
- Zadovoljstvo kupaca (NPS): klasičan vodeći pokazatelj budućeg prihoda.
Operativni KPI-jevi
Operativni pokazatelji mjere učinkovitost procesa i najčešće su vodeće prirode: prvi pokazuju da nešto ne valja:
- Produktivnost (učinak po radniku ili po stroju).
- Iskorištenost kapaciteta: koliki dio raspoloživih resursa stvarno koristite.
- Vrijeme ciklusa i poštivanje rokova isporuke.
- Udio škarta ili reklamacija: izravno povezan i s troškovima i sa zadovoljstvom kupaca.
KPI-jevi likvidnosti
Likvidnost odgovara na jedno od najvažnijih pitanja: možete li u svakom trenutku podmiriti svoje obveze? Ključni pokazatelji su koeficijent tekuće likvidnosti (odnos kratkotrajne imovine i kratkoročnih obveza), koeficijent ubrzane likvidnosti (isti odnos, ali bez zaliha, jer se one ne unovčuju odmah), DSO odnosno dani naplate potraživanja (koliko dugo čekate da kupci plate) te dani vezivanja zaliha. Poduzeća u rastu često zanemare ovu kategoriju, a upravo brzi rast najčešće „pojede” gotovinu i dovede inače zdravo poslovanje u probleme s likvidnošću.
Kako izračunati ključne KPI-jeve? (formule)
Da pokazatelji ne ostanu apstraktni, evo formula za nekoliko najčešćih. Iste vrijednosti uvijek računajte na isti način i kroz vrijeme; usporedivost je važnija od savršenosti formule.
- Bruto marža (%) = (Prihod − trošak nabave ili proizvodnje) / Prihod × 100
- EBITDA = neto dobit + kamate + porez + amortizacija
- ROE (%) = neto dobit / vlasnički kapital × 100
- Koeficijent tekuće likvidnosti = kratkotrajna imovina / kratkoročne obveze
- Stopa konverzije (%) = broj narudžbi / broj ponuda × 100
- DSO (dani) = potraživanja od kupaca / godišnji prihod × 365
Za koeficijent tekuće likvidnosti vrijednost ispod 1 znak je upozorenja, a vrijednost oko 1,5–2 najčešće se smatra zdravom, no referentne razine razlikuju se po djelatnostima, pa ih uvijek tumačite u kontekstu svoje industrije.
Kako odabrati prave KPI-jeve za svoje poduzeće?
Sad kad znate koje kategorije postoje, pravo pitanje nije „koje sve pokazatelje mogu pratiti” nego „koje trebam”. Odabir pravih mjerila važniji je od njihova broja.
Povezivanje KPI-ja sa ciljevima (SMART)
Svaki pokazatelj mora izrasti iz konkretnog poslovnog cilja, a ne obrnuto. Dobar test je SMART okvir: KPI treba biti specifičan (jasno definiran), mjerljiv (postoji izvor podataka), ostvariv (realna ciljana vrijednost), relevantan (povezan sa strategijom) i vremenski određen (rok do kojeg se mjeri).
Ako cilj glasi „povećati profitabilnost trgovačkog segmenta za 10 % do kraja godine”, pokazatelj gotovo sam proizlazi iz njega: bruto marža po segmentu, mjerena mjesečno, s jasnim nositeljem. Kreće li se proces obrnuto, od mjerila prema cilju, najčešće završi s gomilom brojki koje nitko ne koristi.
Koliko KPI-jeva je previše i koje greške izbjegavati?
Najčešća greška menadžmenta je praćenje previše pokazatelja. Pravilo je jednostavno: na svakoj razini upravljanja prati se nekoliko KPI-jeva, okvirno pet do osam na razini uprave, uz nešto detaljniji skup po odjelima. Kada izvještaj sadrži trideset „ključnih” pokazatelja, nijedan zapravo nije ključan.
Uz prevelik broj, u praksi se ponavlja još nekoliko grešaka koje obezvrijede cijeli sustav:
- Fokus na lako mjerljivo umjesto na ono što je stvarno relevantno za strategiju.
- Slijepo kopiranje tuđih pokazatelja bez prilagodbe vlastitom poslovanju.
- Prikupljanje bez akcije: ako se na temelju brojki ne donose odluke, mjerenje gubi smisao.
- Presloženi pokazatelji koje nitko u timu ne razumije pa ih u praksi nitko ne koristi.
Manji broj dobro odabranih i jasnih pokazatelja uvijek pobjeđuje dugačku listu. Pri raspodjeli odgovornosti pomaže i jasna struktura centara odgovornosti, gdje svaki menadžer prati upravo one KPI-jeve na koje stvarno može utjecati.
Za poduzeća koja žele povezati operativne pokazatelje sa strategijom na sustavan način, koristan okvir je i Balanced Scorecard (BSC), koji ih raspoređuje kroz financijsku, korisničku, procesnu i razvojnu perspektivu.
Kako prevladati otpor zaposlenika pri uvođenju KPI-jeva?
Tehnički dio uvođenja pokazatelja gotovo je uvijek lakši od ljudskog. Čim se počnu mjeriti rezultati, dio zaposlenika to doživi kao nadzor i „lov na krivca”, i otpor je posve razumljiva reakcija.
Otpor najčešće dolazi iz straha: “Hoće li mjerenje biti upotrijebljeno protiv mene, hoće li se ciljevi stalno povisivati, jesam li ja sveden na brojku?” Taj strah ne rješava se tehnologijom, nego komunikacijom. Ključno je KPI postaviti kao alat razvoja, a ne kontrole: kao način da svatko jasno vidi gdje doprinosi i gdje ima prostora za napredak.
U praksi pomaže nekoliko stvari: uključiti zaposlenike u definiranje pokazatelja umjesto da im se nameću odozgo, jasno objasniti čemu svaki KPI služi, vezati ih za razvoj i nagrađivanje, a ne za kažnjavanje, te postaviti realne ciljeve koji motiviraju umjesto da obeshrabruju. Kada tim shvati da pokazatelji povezuju njihov svakodnevni rad sa širom slikom poslovanja, mjerenje od prijetnje postaje zajednički jezik.
Kako Altius postavlja KPI sustav koji daje kontrolu?
Razlika između popisa pokazatelja i sustava koji stvarno daje kontrolu je u tome jesu li KPI-jevi povezani sa strategijom, podržani kvalitetnim podacima i prikazani tako da se na njih može djelovati. Upravo na tome radimo u Altiusu.
Kroz projekte uvođenja i razvoja kontrolinga pomažemo vam da definirate prave pokazatelje za svaku razinu upravljanja, da ih povežete s ciljevima i centrima odgovornosti te da ih postavite na temelj pouzdanih, strukturiranih podataka, bez bezbrojnih Excelovih tabela i „zadnjih, konačnih” verzija izvještaja. Posebnost našeg pristupa je implementacija Qlik Sense BI alata, zahvaljujući kojem se pokazatelji ne gledaju jednom mjesečno u statičnoj tablici, nego u interaktivnim nadzornim pločama koje se filtriraju jednim klikom i pokazuju stanje u realnom vremenu.
To je i ono što nas izdvaja u regiji: projekt kontrolinga i implementaciju poslovne analitike spajamo u jedno rješenje, pa KPI sustav ne ostaje na papiru nego postaje aktivan alat upravljanja.
Želite KPI-jeve koji stvarno daju kontrolu nad poslovanjem? Preuzmite našu listu KPI-jeva po odjelima ili nas kontaktirajte da zajedno postavimo sustav prilagođen vašem poduzeću.
Najčešće postavljana pitanja o KPI-jevima
Koliko KPI-jeva treba pratiti?
Koliko KPI-jeva treba pratiti?
Manje nego što mislite. Na razini uprave optimalno je pratiti pet do osam ključnih pokazatelja, uz nešto detaljnije setove po odjelima. Cilj nije izmjeriti sve, nego ono nekoliko brojki koje stvarno pokreću odluke. Kada izvještaj ima previše stavki, pažnja se rasprši i najvažniji signali se izgube. Bolje je krenuti s manjim brojem dobro odabranih pokazatelja i dograđivati ih kako sustav sazrijeva.
Koja je razlika između KPI-ja i cilja?
Koja je razlika između KPI-ja i cilja?
Cilj je ono što želite postići, a KPI je način na koji mjerite napredak prema tom cilju. Primjerice, cilj može biti „povećati profitabilnost za 10 % do kraja godine”, a pripadajući pokazatelj je bruto marža po segmentu mjerena mjesečno. Cilj daje smjer, KPI daje povratnu informaciju. Bez cilja, pokazatelj je samo brojka; bez pokazatelja, cilj je samo želja.
Tko definira KPI-jeve u poduzeću?
Tko definira KPI-jeve u poduzeću?
Definiranje pokazatelja je zajednički posao. Strateške KPI-jeve postavlja uprava na temelju ciljeva poduzeća, a operativne razrađuju voditelji odjela uz podršku kontrolinga. Uključivanje ljudi koji su odgovorni za rezultat presudno je: mjerila nametnuta odozgo izazivaju otpor, dok ona dogovorena postaju prihvaćen alat. Kontroling pritom osigurava da su pokazatelji međusobno usklađeni i povezani sa strategijom.
Kako se KPI prikazuje na dashboardu?
Kako se KPI prikazuje na dashboardu?
Dashboard pretvara pokazatelj iz brojke u tablici u jasan vizualni prikaz: kroz grafikone, pokazatelje trenda i usporedbu plana i ostvarenja. Dobar dashboard na prvi pogled pokazuje gdje stojite, omogućuje filtriranje podataka jednim klikom i upozorava na odstupanja prije nego što prerastu u problem. Korištenjem BI alata poput Qlik Sensea podaci iz različitih izvora povezuju se u jedinstvenu, interaktivnu sliku poslovanja dostupnu u stvarnom vremenu.
Mogu li KPI-jevi naškoditi motivaciji zaposlenika?
Mogu li KPI-jevi naškoditi motivaciji zaposlenika?
Mogu, ako se koriste kao alat kontrole i kažnjavanja. Kada zaposlenici osjete da se mjerenje koristi protiv njih, pokazatelj postaje izvor stresa i izbjegavanja. No kada se postavi kao alat razvoja, s realnim ciljevima i jasnim objašnjenjem svrhe, djeluje upravo suprotno: daje ljudima jasnoću o tome gdje doprinose i smisao u svakodnevnom radu. Razlika nije u pokazateljima, nego u tome kako ih menadžment koristi.