Centri odgovornosti, temelj svakog sustava
Kada u poduzeću nešto pođe po zlu (trošak naraste, marža padne, plan se ne ostvari), prvo pitanje koje se postavi obično glasi: tko je za to odgovoran? A ako na to pitanje nema jasnog odgovora, problem najčešće nije u ljudima, nego u strukturi.
Mnoga poduzeća godinama posluju bez jasno definiranih centara odgovornosti. Oslanjaju se na računovodstvene podatke koji pokazuju koliko je potrošeno, ali ne i tko je za to zadužen i može li na to uopće utjecati. Rezultat je poznata slika: izvještaji puni brojki, a nitko se ne osjeća odgovornim za njih.
Centri odgovornosti upravo to mijenjaju. Oni su temelj svakog ozbiljnog kontroling sustava jer povezuju svaki trošak, prihod i rezultat s konkretnom osobom koja njime upravlja. Razumijevanje centara odgovornosti zato je prvi korak prema poduzeću u kojem svatko zna za što je zadužen, i u kojem se rezultati doista mogu mjeriti.
Što su centri odgovornosti u kontrolingu?
Centri odgovornosti organizacijske su jedinice poduzeća (sektor, odjel, pogon ili pojedino radno mjesto) za čije je rezultate (troškove, prihode, investicije ili profit) zadužena točno određena osoba. Drugim riječima, to je dio poduzeća kojemu je dodijeljen jasan zadatak i jasan nositelj odgovornosti za njegovo ispunjenje.
Ključna riječ ovdje je odgovornost. Centar odgovornosti nije isto što i organizacijska shema u kojoj piše tko je čiji nadređeni. To je upravljački koncept koji svakom dijelu poduzeća dodjeljuje rezultat koji on može objektivno kontrolirati. Voditelj nabave odgovara za troškove nabave, voditelj prodaje za ostvareni prihod, direktor poslovne jedinice za njezinu ukupnu dobit.
U računovodstvenom smislu, centri odgovornosti praktična su primjena računovodstva odgovornosti, onog dijela upravljačkog (menadžerskog) računovodstva koji troškove, prihode i rezultat prati po nositeljima odgovornosti, a ne samo po vrstama. Dok klasično financijsko računovodstvo daje sliku poduzeća kao cjeline, računovodstvo odgovornosti razlaže tu sliku na dijelove kojima netko konkretno upravlja.
Upravo zato centri odgovornosti čine kostur menadžerskog izvještavanja. Bez njih, izvještaj govori da je „trošak energije porastao 12 %”, ali ne i tko za to odgovara niti tko ima alat da na to reagira. S njima, ista brojka dobiva vlasnika, kontekst i mogućnost akcije.

Zašto su centri odgovornosti povezani s decentralizacijom?
Centri odgovornosti izravna su posljedica decentralizacije upravljanja. Što poduzeće više raste, to jedna osoba na vrhu sve teže prati svaki trošak i svaku odluku, pa se odlučivanje i odgovornost spuštaju na niže razine.
U malom poduzeću vlasnik često zna svaki račun napamet. Kad broj zaposlenih, proizvoda i tržišta naraste, ta izravna kontrola postaje nemoguća. Tada se javlja potreba da se poduzeće „razloži” na manje segmente poslovanja, od kojih svaki ima svog odgovornog menadžera s ovlastima da donosi odluke u svom djelokrugu. To je decentralizacija, a centri odgovornosti su njezin formalni okvir koji svakom segmentu daje mjerljiv rezultat.
Bez ovog okvira decentralizacija lako postaje kaos: ovlasti se dodjeljuju, ali nitko ne mjeri rezultate. Centri odgovornosti spajaju dvije stvari koje moraju ići zajedno: slobodu odlučivanja i odgovornost za rezultat. Menadžer dobiva ovlasti, ali i jasno definiran rezultat po kojem se njegov učinak prati i ocjenjuje.
Koje vrste centara odgovornosti postoje?
U praksi razlikujemo četiri osnovne vrste centara odgovornosti. Razlikuju se prema tome za što je menadžer zadužen i može utjecati: samo na troškove, samo na prihode, na oboje, ili dodatno i na uloženi kapital. Upravo o tome ovisi i način na koji se mjeri njihova uspješnost.
Troškovni centar (mjesto troška)
Troškovni centar odgovoran je za praćenje i kontrolu troškova uz cilj učinkovitog korištenja resursa. Menadžer takvog centra ne utječe izravno na prihode, nego na to koliko se troši i kako se ti troškovi drže unutar plana.
Tipični primjeri su proizvodni pogon, nabava, održavanje, računovodstvo ili IT odjel. Njihova uspješnost mjeri se sposobnošću da zadrže troškove unutar zadanog okvira uz traženu razinu kvalitete i obujma. Mjesto troška je pritom najmanja jedinica na koju se troškovi knjiže: može biti čitav odjel, ali i pojedini stroj ili aktivnost unutar njega.
Prihodni centar
Prihodni (prihodovni) centar fokusiran je na ostvarivanje i rast prihoda, najčešće unutar prodajnih odjela. Menadžer odgovara za prodajne rezultate, ali ne nužno i za troškove proizvodnje onoga što prodaje.
Uspješnost se mjeri kroz ostvareni prihod, rast prodaje i tržišni udio. Prihodni centar ima smisla ondje gdje prodajni tim utječe na prihod, ali nema kontrolu nad cijenom koštanja ili strukturom troškova, pa ga ne bi bilo pošteno ocjenjivati po profitu na koji ne može utjecati.
Profitni centar
Profitni centar kombinira odgovornost za prihode i troškove, čime se procjenjuje stvarna profitabilnost nekog segmenta poslovanja. Menadžer profitnog centra upravlja objema stranama jednadžbe i odgovara za dobit koja iz njih proizlazi.
Ovo je čest model za poslovne jedinice, robne grupe ili tržišta koja funkcioniraju kao „poduzeće u poduzeću”. Uspješnost se mjeri ostvarenom dobiti i maržom, odnosno profitnim doprinosom (doprinosom pokriću) centra ukupnom rezultatu poduzeća.
Investicijski centar
Investicijski centar ima najširu odgovornost. Uz prihode i troškove, njegov menadžer upravlja i uloženim kapitalom: investicijama, opremom, zalihama i drugim sredstvima vezanima uz centar.
Zato se njegova uspješnost ne mjeri samo ostvarenom dobiti, nego i time koliko je učinkovito iskorišten uloženi kapital. Ključni pokazatelj je povrat na uloženo (ROI). Investicijski centri tipični su za samostalne poslovne divizije ili podružnice koje donose vlastite investicijske odluke.

Kako se postavljaju centri odgovornosti u kontroling sustavu
Postavljanje centara odgovornosti nije administrativna vježba u kojoj se postojeća organizacijska shema prepiše drugim imenom. To je proces u kojem se poduzeće promišljeno dijeli na cjeline kojima se može mjeriti učinak, i u kojem se svakoj cjelini dodjeljuje odgovornost koju ona doista može kontrolirati.
Kako podijeliti poduzeće na centre
Polazna točka uvijek je pitanje: gdje nastaju troškovi i prihodi te tko na njih može utjecati? Centre nema smisla kopirati od drugih poduzeća; oni moraju odražavati stvarnu logiku vašeg poslovanja.
Dobra podjela slijedi nekoliko načela. Svaki centar mora imati jednog jasnog odgovornog menadžera. Granice centra trebaju se poklapati s granicama stvarne odgovornosti, a ne samo s linijama na organizacijskoj shemi. I, što je najvažnije, centru se dodjeljuje samo ono na što njegov voditelj može utjecati: nema smisla nekoga ocjenjivati po trošku koji on ne kontrolira.
Kako dodijeliti odgovornost i KPI-jeve
Nakon podjele slijedi dodjela odgovornosti i ključnih pokazatelja uspješnosti (KPI). Svaki centar dobiva pokazatelje koji odgovaraju njegovoj vrsti: troškovni centar prati pokazatelje troškova i učinkovitosti, prihodni pokazatelje prodaje, profitni maržu i rezultat, a investicijski povrat na uloženo.
Uz pokazatelje, svakom centru dodjeljuje se i budžet (plan) prema kojem će se mjeriti. Tek kada centar ima vlastiti plan prihoda i troškova, njegovi rezultati dobivaju referentnu točku: uspoređuje se ostvareno s planiranim, a odstupanja postaju signal za reakciju. Budžetiranje po centrima odgovornosti zato nije birokracija, nego način da odgovornost postane mjerljiva.
Kontrolerska vs formalna organizacijska struktura
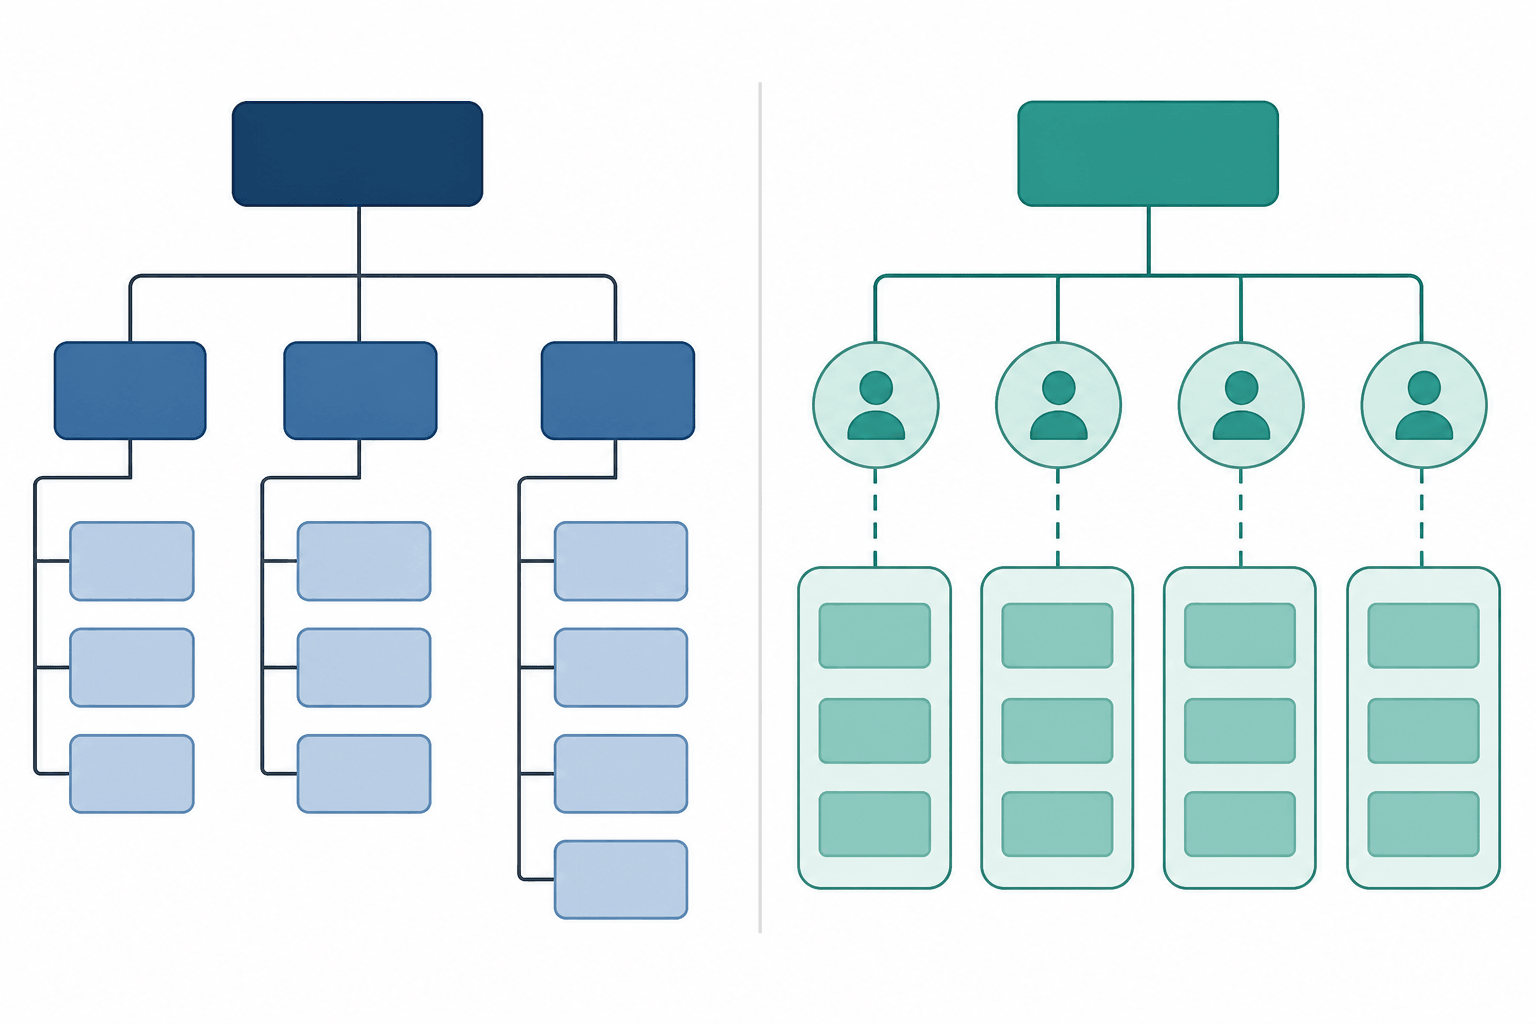
Ovdje dolazimo do razlike koju mnogi previde. Formalna organizacijska struktura definira hijerarhiju i radne dužnosti: tko kome odgovara i čime se bavi. Kontrolerska organizacija usmjerena je na nešto drugo: na to tko je za što odgovoran u pogledu troškova, prihoda i profitabilnosti.
Formalna struktura opisuje tko radi i gdje radi. Kontrolerska pokazuje tko je odgovoran za koji rezultat. Kontrolerska organizacija pritom ide i dublje od mjesta troška: prati sve nositelje troškova unutar pojedinog centra. U sektoru proizvodnje, primjerice, možete pratiti ne samo taj sektor, nego i pojedine pogone, unutar njih strojeve i ljude, pa i pojedine aktivnosti. Zato je kontrolerska organizacija zapravo detaljniji, upravljački prikaz vaše formalne organizacijske strukture.
Kako se mjeri uspješnost svakog centra?
Logika mjerenja jednostavna je: svaki se centar mjeri po onome na što može utjecati. Pogrešno postavljeno mjerilo demotivira menadžere i daje krivu sliku, pa je odabir prave metrike jednako važan kao i sama podjela na centre.
Profitni doprinos profitnog centra
Profitni centar mjeri se modelom profitnog doprinosa: koliko je svaka jedinica doprinijela ukupnom rezultatu poduzeća nakon što se od njezinih prihoda oduzmu troškovi koje izravno kontrolira.
Prednost ovog pristupa je u tome što razdvaja troškove na koje menadžer može utjecati od onih koje ne može (poput dijela zajedničkih režija). Tako se ocjenjuje stvarni doprinos centra, a ne rezultat „zaprljan” troškovima izvan njegove kontrole. To čini ocjenu poštenom i upotrebljivom za odlučivanje.
Povrat na uloženo kod investicijskog centra
Investicijski centar mjeri se povratom na uloženo (ROI), jer njegov menadžer ne odgovara samo za rezultat, nego i za kapital koji je u taj rezultat uložen. Dva centra mogu ostvariti isti profit, ali ako je jedan za to vezao dvostruko više kapitala, on je objektivno manje uspješan.
Zato povrat na uloženo daje potpuniju sliku od samog profita. On potiče menadžere da razmišljaju ne samo o tome koliko zarađuju, nego i koliko sredstava za to troše, što je upravo ono ponašanje koje vlasnik želi nagraditi.
Zašto su centri odgovornosti osnova menadžerskog izvještavanja?
Centri odgovornosti daju strukturu bez koje menadžerski izvještaj ostaje samo hrpa podataka. Tek kad svaki redak izvještaja ima svog vlasnika, brojke prelaze iz „informacije za računovodstvo” u „alat za upravljanje”.
Razlog je jednostavan. Izvještaj organiziran po centrima odgovornosti svakom menadžeru pokazuje točno ono za što on odgovara, ni manje, ni više. Direktor poslovne jedinice vidi profit svoje jedinice, voditelj pogona troškove svog pogona, voditelj prodaje prihod svog tržišta. Svatko gleda svoju sliku i može na nju reagirati.
Time se rješava jedan od najčešćih problema u poduzećima bez kontrolinga: kada se svi izvještaji slijevaju u jedan veliki dokument koji nitko ne osjeća svojim. Upravo to je posao računovodstva odgovornosti kao dijela upravljačkog računovodstva, da podatke iz glavne knjige preslika na centre odgovornosti i tako izvještavanje pretvori iz pasivnog gledanja brojki u aktivno upravljanje rezultatima.
Najčešće greške pri postavljanju centara odgovornosti
Iako je koncept jasan, u praksi se ponavlja nekoliko grešaka koje obezvrijede čitav trud. Dobro postavljeni centri odgovornosti donose jasne prednosti: transparentnost rezultata, kulturu odgovornosti i bržu reakciju na odstupanja. Njihov glavni nedostatak gotovo uvijek nije u samom konceptu, nego u lošoj izvedbi, pa se isplati prepoznati ove zamke unaprijed: izbjegavanje grešaka štedi mjesece naknadnih ispravaka.
Najčešća je dodjeljivanje odgovornosti za ono na što menadžer ne može utjecati, primjerice, ocjenjivanje voditelja pogona po troškovima koje određuje netko drugi. Druga je pretjerana usitnjenost: previše malih centara stvara administrativni teret bez upravljačke vrijednosti. Treća je suprotna: premalo centara, gdje se velike cjeline ostavljaju kao jedna „crna kutija” u kojoj se ne vidi gdje nastaje problem.
Tu je i greška mehaničkog preslikavanja organizacijske sheme u centre odgovornosti, bez razmišljanja o tome gdje stvarno nastaju troškovi i prihodi. Naposljetku, mnogi postave centre, ali im ne dodijele prave pokazatelje, pa struktura postoji na papiru, a mjerenja nema. Svaka od ovih grešaka rješiva je, ali ih je puno jeftinije izbjeći nego naknadno popravljati.
Kako Altius postavlja centre odgovornosti u kontroling projektu?
Postavljanje centara odgovornosti jedan je od temeljnih koraka u svakom projektu uvođenja i razvoja kontrolinga. U Altiusu mu pristupamo kroz vlastitu AORI metodologiju, koja kontroling ne ostavlja na razini izvještaja, nego ga pretvara u aktivan sustav upravljanja koji svakodnevno podržava poslovne odluke.
U praksi to znači da zajedno s vama propitamo organizacijsku strukturu, definiramo mjesta troška i nositelje troškova te svakom centru dodijelimo odgovornost i ključne pokazatelje koje on doista može kontrolirati. Tako definirane centre povezujemo sa sustavom izvještavanja, a kroz Qlik Sense BI alat dobivate pregledne izvještaje u kojima svaki menadžer u nekoliko klikova vidi rezultate za koje je odgovoran. Iza pristupa stoji 18 godina iskustva i više od 30 realiziranih kontroling projekata u proizvodnim, trgovačkim i uslužnim poduzećima.
Cilj nije postaviti centre „za papir”, nego izgraditi strukturu koja vašem menadžmentu daje jasan smjer, a poduzeću temelje za rast.
Želite jasno znati tko je u vašem poduzeću odgovoran za koje rezultate? Razgovarajmo o vašim ciljevima i zajedno definirajmo model centara odgovornosti koji odgovara vašem poslovanju.
Najčešće postavljana pitanja o centrima odgovornosti
Treba li malo poduzeće centre odgovornosti?
Treba li malo poduzeće centre odgovornosti?
Da, iako u jednostavnijem obliku. I malo poduzeće ima troškove, prihode i ljude koji za njih odgovaraju, pa makar to bilo tek nekoliko centara. Smisao nije u broju, nego u tome da svaki dio poslovanja ima jasnog vlasnika rezultata. Kako poduzeće raste, jednostavna struktura od nekoliko centara postaje temelj na koji se kasnije nadograđuje, pa je dobro postaviti je ispravno od početka.
Koja je razlika između troškovnog i profitnog centra?
Koja je razlika između troškovnog i profitnog centra?
Troškovni centar odgovara samo za troškove: njegov menadžer utječe na to koliko se troši, ali ne i na prihode. Profitni centar odgovara i za troškove i za prihode, pa se mjeri profitom koji ostvaruje. Pravilo je jednostavno: vrsta centra ovisi o tome na što menadžer stvarno može utjecati. Prodajni odjel koji ne kontrolira nabavne cijene logično je prihodni, a ne profitni centar.
Koliko centara odgovornosti je optimalno?
Koliko centara odgovornosti je optimalno?
Ne postoji univerzalan broj, optimalno je onoliko centara koliko ih poduzeće može smisleno pratiti i kojima može dodijeliti jasnu odgovornost. Premalo centara skriva gdje nastaje problem, a previše stvara administrativni teret bez koristi. Pravi broj proizlazi iz strukture vašeg poslovanja i razine na kojoj se donose odluke, a ne iz nekog vanjskog standarda.
Kako se prati učinak centra odgovornosti?
Kako se prati učinak centra odgovornosti?
Učinak se prati kroz pokazatelje primjerene vrsti centra: troškovni se mjeri kontrolom troškova, prihodni prodajnim rezultatima, profitni maržom i profitnim doprinosom, a investicijski povratom na uloženo. Ti pokazatelji ulaze u menadžerske izvještaje, najčešće mjesečno, gdje se uspoređuju s planom. Kroz BI alat poput Qlik Sensea svaki menadžer može svoje rezultate filtrirati i analizirati u stvarnom vremenu.
Mogu li se centri mijenjati s rastom poduzeća?
Mogu li se centri mijenjati s rastom poduzeća?
Svakako, centri odgovornosti nisu zauvijek zacementirani. Kako poduzeće raste, ulazi na nova tržišta ili mijenja organizaciju, prirodno je da se mijenja i struktura centara. Troškovni centar može prerasti u profitni, a poslovna jedinica u investicijski centar kada počne odlučivati o vlastitim ulaganjima. Važno je da struktura centara prati stvarno stanje poslovanja, pa je povremena revizija dio zdravog kontroling sustava.