Kontroling za brzi rast poduzeća
Prihodi rastu, narudžbe stižu, tim se širi, a vi sve teže odgovarate na jedno jednostavno pitanje: zarađujemo li zapravo više? Brzi rast poduzeća izgleda kao najbolja moguća vijest, ali upravo u toj fazi mnoga poduzeća prvi put gube preglednost nad vlastitim poslovanjem. Razlog je gotovo uvijek isti: rast prihoda ne donosi automatski i rast dobiti, a sustavi koji su besprijekorno radili dok ste bili mali počinju pucati po šavovima. U ovom vodiču objašnjavamo zašto se to događa, koji se rizici kriju iza rasta i kako vam kontroling u fazi rasta poduzeća pomaže da zadržite kontrolu prije nego što vas problem zatekne.
Zašto brzi rast poduzeća ugrožava financijsku kontrolu
Brzi rast ugrožava financijsku kontrolu jer istovremeno povećava obujam transakcija, broj troškovnih mjesta i složenost poslovanja, dok alati za praćenje ostaju isti kao i kad je poduzeće bilo upola manje. Što je promet veći, to je veća i „buka” u podacima, pa se srž problema sve teže uočava na vrijeme.
Zamislite poduzeće koje je u dvije godine udvostručilo prihod. Na papiru je to uspjeh. U praksi se broj kupaca, dobavljača, artikala i zaposlenika višestruko umnožio, a vlasnik i dalje donosi odluke na temelju istih Excel tablica i osjećaja koji su funkcionirali dok je sve stajalo „u glavi”. Problem nije rast sam po sebi, problem je što odlučivanje ne prati tempo rasta. Bez strukturiranog praćenja, poduzeće raste brže nego što njegova uprava stigne razumjeti što se zapravo događa s maržama, troškovima i novčanim tokom.
Rast prihoda ne znači rast dobiti
Najopasnija zabluda u fazi skaliranja jest poistovjećivanje rasta prihoda s rastom profitabilnosti. To dvoje nije isto i vrlo se često kreće u suprotnim smjerovima.
Kako poduzeće raste, rastu i troškovi koji nisu uvijek vidljivi u trenutku donošenja odluke: novi ljudi, veći skladišni prostor, dodatne licence, financiranje zaliha, popusti kojima ste osvojili velike kupce. Svaki od njih pojedinačno djeluje opravdano, ali zajedno mogu „pojesti” cijelu dodatnu maržu, pa i više od nje. Poduzeće tada ima rekordan promet i istovremeno tanju dobit nego godinu ranije.
Mnogi vlasnici to otkriju prekasno, tek kad financijski rezultat na kraju godine ne odgovara osjećaju uspjeha koji su imali tijekom nje. Zato je u rastu ključno pratiti profitabilnost po segmentima (po kupcima, proizvodima i kanalima), a ne samo ukupan prihod. Tek tada vidite koji dio rasta zaista stvara vrijednost, a koji vas tiho košta.
Procesi koji su radili na maloj skali pucaju
Drugi tihi neprijatelj rasta jesu procesi koji su bili sasvim dovoljni dok je poduzeće bilo malo. Kad sve radi pet ili deset ljudi, mnogo se toga rješava dogovorom i pamćenjem. Informacija putuje brzo jer su svi u istoj prostoriji.
Čim poduzeće naraste, ta neformalnost postaje teret. Izvještaji se rade ad hoc, svatko ima „svoju” tablicu, brojke iz prodaje i računovodstva se ne slažu, a uprava troši sve više vremena na usuglašavanje podataka umjesto na donošenje odluka. To je gotovo univerzalno iskustvo poduzeća prije uvođenja kontrolinga: previše razbacanih i statičnih izvještaja, a premalo pouzdanih informacija.
Praktična posljedica je jednostavna: što ste veći, to su pogreške skuplje. Odluka donesena na temelju zastarjelog ili nepovezanog podatka u malom poduzeću košta malo; u poduzeću u rastu može značiti pogrešnu investiciju ili propuštenu priliku. Zato procese treba standardizirati prije nego što ih obujam posla preoptereti.
Koji se problemi javljaju u fazi skaliranja?
Faza skaliranja ima svoj prepoznatljiv skup simptoma. Jednom kad ih naučite čitati, lakše ćete prepoznati nalazi li se vaše poduzeće upravo u njoj. Dvije pojave izdvajaju se kao najopasnije jer izravno prijete opstanku, a ne samo profitabilnosti.
Likvidnost vs profitabilnost u rastu
U rastu likvidnost postaje važnija od profitabilnosti, barem kratkoročno. Poduzeće može biti profitabilno na papiru i istovremeno ostati bez novca na računu. Zvuči paradoksalno, ali upravo je to jedan od najčešćih uzroka problema kod brzorastućih tvrtki.
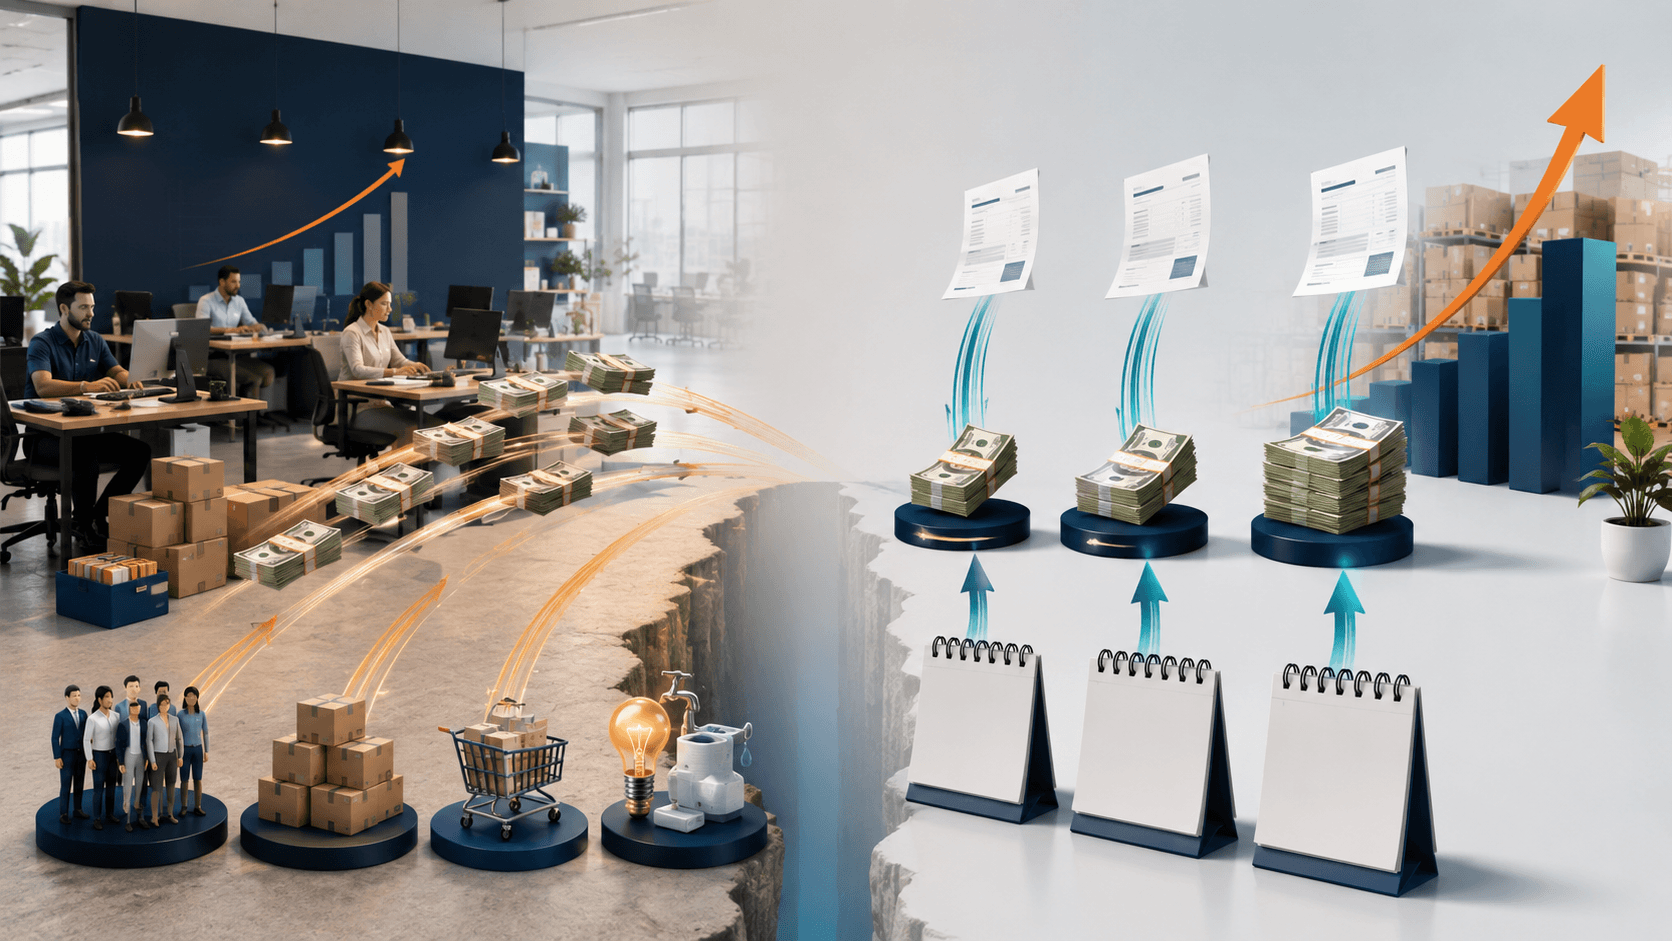
Mehanizam je sljedeći: da biste isporučili više, morate prije toga više i kupiti, proizvesti i uskladištiti. Novac izlazi danas, a od kupaca stiže za 30, 60 ili 90 dana. Što brže rastete, to je jaz između izdataka i naplate veći. Taj novac zarobljen u zalihama, potraživanjima i obvezama prema dobavljačima naziva se obrtni kapital, i što je ekspanzija brža, to ga više morate financirati. Dobit se tako „zaglavi” u obrtnom kapitalu, a poduzeće se bori s tekućim obvezama iako posluje s pozitivnom maržom. Drugim riječima, profitabilnost na papiru ne jamči solventnost na računu.
Zato je u rastu nužno kontinuirano pratiti novčani tok i likvidnost, a ne samo bilancu uspjeha na kraju razdoblja. Unutargodišnji proračuni (budžeti) i projekcije novčanog toka pokazuju vam hoćete li imati dovoljno sredstava za sljedeći val širenja, prije nego što vas manjak likvidnosti prisili da kočite u najgorem trenutku.
Gubitak preglednosti nad troškovima
Drugi tipičan problem skaliranja jest gubitak preglednosti nad troškovima. Dok je poduzeće malo, vlasnik intuitivno zna gdje novac odlazi. Kako broj odjela, projekata i ljudi raste, ta intuicija prestaje biti pouzdana.
Bez jasno definiranih mjesta troška i nositelja troškova, troškovi postaju jedna velika nepregledna masa u kojoj se ne vidi tko je za što odgovoran i koji dio poslovanja zaista zarađuje, a koji troši. Računovodstvo daje informacije o ukupnim prihodima i rashodima, ali ne i o njihovoj međuovisnosti po segmentima.
Rješenje nije u rezanju troškova „napamet”, nego u njihovom strukturiranju. Kad se svaki trošak pripiše konkretnom centru odgovornosti, a prihodi i rezultati profitnim centrima, i kad se razumije ponašanje svakog troška (koji rastu s obujmom, a koji su fiksni), odjednom postaje jasno gdje ima prostora za optimizaciju, a gdje bi rezanje zapravo ugušilo daljnji razvoj.
Kako kontroling pomaže u fazi rasta poduzeća
Kontroling u fazi rasta nije „kočnica” ni dodatna birokracija: to je sustav koji pretvara podatke u informacije na temelju kojih možete sigurno ubrzati. On povezuje planiranje, praćenje i analizu poslovanja tako da uprava u svakom trenutku vidi kamo poduzeće ide i može li si to priuštiti. Četiri područja u rastu zaslužuju posebnu pažnju.
Praćenje likvidnosti i novčanog toka
Prvi zadatak kontrolinga u rastu jest staviti novčani tok pod stalan nadzor. Umjesto da na stanje računa reagirate tek kad postane kritično, dobivate redovite projekcije priljeva i odljeva za nadolazeće tjedne i mjesece.
To se postiže unutargodišnjim proračunima koji se uspoređuju sa stvarnim ostvarenjem, uz analizu odstupanja. Tehnika je jednostavnija nego što zvuči: prodaju i troškove „pomaknete” na dane kad novac stvarno uđe ili izađe. Ako veliku narudžbu isporučite u siječnju, a naplatite je tek u ožujku, prihod knjižite u siječnju, ali priljev planirate u ožujku, i tek tada njime raspolažete. Kada takva projekcija pokaže da će za dva mjeseca nastati manjak zbog financiranja zaliha, imate vremena reagirati: dogovoriti kreditnu liniju, uskladiti rokove plaćanja s dobavljačima ili ubrzati naplatu potraživanja. Kontroling vam tako kupuje ono najvrjednije u rastu: vrijeme za odluku.
Upravljanje obrtnim kapitalom: zalihe, potraživanja, dobavljači
U rastu se najveći dio novca ne gubi, nego zarobljava. Upravo zato je upravljanje obrtnim kapitalom zaseban zadatak kontrolinga, a ne nuspojava praćenja troškova.
Tri poluge određuju koliko će vam kapitala biti vezano u poslovanju: zalihe (koliko dugo roba leži prije prodaje), potraživanja (koliko dugo čekate naplatu od kupaca) i obveze prema dobavljačima (koliko dana imate za vlastito plaćanje). Razlika između prve dvije i treće poluge zove se novčani ciklus, broj dana koliko je vaš novac „zaključan” prije nego što vam se vrati. Što brže rastete, to taj ciklus snažnije pritišće likvidnost.
Kontroling te poluge čini vidljivima i mjerljivima. Skraćivanjem dana naplate, otpuštanjem nekurentnih zaliha i pametnijim pregovaranjem rokova s dobavljačima oslobađate novac koji već imate, često je to jeftiniji izvor financiranja rasta od svakog kredita.
KPI-jevi koji upozoravaju na rizik
Uz novčani tok, kontroling postavlja ključne pokazatelje uspješnosti (KPI) koji djeluju kao instrumenti na nadzornoj ploči poduzeća. Umjesto da pratite desetke brojki, fokusirate se na nekoliko onih koji najbolje govore o zdravlju poslovanja u rastu: bruto marža po segmentu, dani vezivanja zaliha, prosječno razdoblje naplate, udio fiksnih u ukupnim troškovima.
Dobro postavljeni KPI-jevi povezuju se sa strategijom kroz model uravnotežene tablice rezultata (BSC), a u izvještaje se uvrštavaju i planirane vrijednosti te podaci iz istog razdoblja prethodne godine. Tako brojka nikad ne stoji sama, uvijek vidite odstupa li od plana i kreće li se u dobrom smjeru.
Planiranje kapaciteta i ulaganja
Naposljetku, kontroling pomaže da rast poduzeća bude planiran, a ne stihijski. Kada razmišljate o novom pogonu, dodatnoj smjeni, novim zaposlenicima ili ulasku na novo tržište, kontroling daje brojčanu podlogu za odluku.
Kroz scenarije i projekcije vidite kako bi pojedino ulaganje utjecalo na novčani tok, profitabilnost i potrebu za financiranjem. Umjesto pitanja „možemo li si ovo priuštiti?” na koje se odgovara osjećajem, dobivate model koji pokazuje pod kojim uvjetima se ulaganje isplati i kada se vraća. To je razlika između rasta kojim upravljate i rasta koji upravlja vama.

Sustav ranog upozoravanja: kako detektirati rizik na vrijeme?
Najveća vrijednost kontrolinga u rastu jest sustav ranog upozoravanja, okvir za upravljanje rizicima koji vas, kroz skup pokazatelja i pragova, upozori na problem dok je još malen i rješiv. U brzom rastu rizici se ne pojavljuju iznenada; oni se nagomilavaju tjednima, samo ostaju nevidljivi bez pravog sustava praćenja.
Sustav ranog upozoravanja funkcionira tako da se za ključne pokazatelje definiraju granične vrijednosti. Kad, primjerice, razdoblje naplate pređe određeni broj dana, kad marža na nekom segmentu padne ispod praga ili kad projekcija novčanog toka uđe u negativnu zonu, sustav to „zasvijetli” prije nego što problem postane akutan. Uprava tada ne reagira na krizu, nego je sprječava.
U praksi se to oslanja na dvije stvari: kvalitetne, povezane podatke i pravu tehnologiju. Suvremena BI rješenja, poput Qlik Sense alata, povezuju podatke iz različitih izvora i pretvaraju ih u pregledne, interaktivne izvještaje u kojima jednim klikom izdvojite ono što vas tog trenutka zanima. Brže prepoznajete poremećaje i brže reagirate, što je u rastu često razlika između prilike i propuštene prilike. Upravljanje rizicima i kontinuirano praćenje likvidnosti tako prestaju biti reaktivni i postaju ugrađeni u svakodnevno odlučivanje.
Kada uvesti kontroling: prije ili tijekom rasta?
Najbolji trenutak za uvođenje kontrolinga jest prije nego što vam zatreba, idealno na samom početku ubrzanja, kad poslovanje još možete „obuhvatiti pogledom”. Tada postavljate temelje na čistom terenu, a sustav raste zajedno s poduzećem.
Ipak, stvarnost je drugačija. Većina poduzeća o kontrolingu razmišlja tek kad osjeti da im stare navike postaju pretijesne: kad izvještaji kasne, kad se odluke donose otežano i kad postaje sve teže donositi učinkovite odluke baš zbog rasta. I to je sasvim legitiman trenutak; kontroling se uspješno uvodi i usred rasta, samo zahtijeva nešto više discipline jer se sustav gradi dok vlak već vozi.
Ono što ne biste smjeli jest čekati da problem postane kriza. Vrijedi znati i da kontroling nije isti u svakoj fazi životnog ciklusa poduzeća: kontroling rasta razlikuje se od onog u fazi osnivanja, konsolidacije ili krize, u rastu je naglasak upravo na likvidnosti, kapacitetima i ranom otkrivanju rizika. Ako primjećujete da širenje prati osjećaj gubitka kontrole, da nitko sa sigurnošću ne zna koji kupci i proizvodi zaista zarađuju te da se odluke sve češće temelje na pretpostavkama umjesto na podacima, to su jasni znakovi da je vrijeme za uvođenje kontrolinga.

Kako Altius pomaže poduzećima u rastu uspostaviti kontrolu?
U Altiusu već 18 godina pomažemo poduzećima da rast pretvore u održiv i upravljiv proces, a ne u izvor stalne neizvjesnosti. Kroz više od 30 realiziranih projekata uvođenja i razvoja kontrolinga naučili smo da svaka tvrtka u rastu ima svoju priču, pa kontroling nikad ne „kopiramo”, nego ga krojimo prema vašim potrebama.
Radimo po vlastitoj AORI metodologiji kroz četiri jasna koraka. U fazi Analize detaljno pregledamo vaše poslovanje kroz protekle godine, konkurenciju, organizacijsku strukturu i procese. U fazi Organizacije usklađujemo organizacijsku strukturu sa stvarnim poslovanjem i definiramo nositelje troškova i profitabilnosti. Kroz Računovodstvo postavljamo troškovno i upravljačko računovodstvo te svakom trošku određujemo ponašanje. Naposljetku, u fazi Izvještavanja kreiramo izvještaje i KPI-jeve po sektorima uz BSC model te vam pomažemo postaviti proces planiranja. Rezultat nije samo skup tablica, nego aktivan sustav upravljanja koji svakodnevno podržava vaše odluke i s kojim dobivate Elaborat o kontrolingu, dokument koji čuva cijeli proces i nastavlja se razvijati zajedno s vama.
Ako za samostalan projekt još nemate dovoljno internih resursa ili ste usred intenzivnih promjena, tu je i interim kontroling: preuzimamo kontrolersku ulogu i vodimo vas prema ciljevima dok ne ojačate vlastiti tim. Bez obzira na model, cilj je isti: da rast vašeg poduzeća prati i rast kontrole nad njim.
Razgovarajmo o vašem rastu. Ako želite da vaše poduzeće raste pod kontrolom (uz jasan uvid u likvidnost, profitabilnost i rizike), javite nam se preko kontakt forme i zajedno ćemo definirati model kontrolinga koji odgovara fazi u kojoj jeste.
Često postavljana pitanja u zadržavanju kontrole
U kojoj fazi rasta treba uvesti kontroling?
U kojoj fazi rasta treba uvesti kontroling?
Idealno ga uvodite na početku ubrzanja, dok poslovanje još možete sagledati u cjelini, tada sustav raste zajedno s poduzećem i temelji se postavljaju lakše. U praksi se kontroling najčešće uvodi usred rasta, kad uprava osjeti gubitak preglednosti. I to je dobar trenutak; ključno je ne čekati da nastanu ozbiljni problemi s likvidnošću ili profitabilnošću. Pravilo je jednostavno: čim rast počne nadmašivati vašu sposobnost da ga pratite, vrijeme je za kontroling.
Usporava li kontroling brzo rastuće poduzeće?
Usporava li kontroling brzo rastuće poduzeće?
Ne, dobro postavljen kontroling rast ubrzava, a ne koči. Strah da će kontroling unijeti birokraciju razumljiv je, ali potječe iz pogrešne predodžbe kontrolinga kao „kontrole”. On je zapravo podrška odlučivanju: skraćuje vrijeme do pouzdane informacije i omogućuje da brže i sigurnije donosite odluke. Poduzeća koja ga uvedu obično izvještavaju da u svega nekoliko klikova vide kamo poslovanje ide, umjesto da danima usuglašavaju podatke.
Kako kontroling pomaže pri financiranju rasta?
Kako kontroling pomaže pri financiranju rasta?
Kontroling vam daje brojčanu podlogu koja je banci ili investitoru neophodna. Kroz projekcije novčanog toka, planove i analize profitabilnosti pokazujete pod kojim uvjetima i u kojem roku se ulaganje vraća. Jednako je važno da kontroling oslobađa novac koji već imate: boljim upravljanjem obrtnim kapitalom (kraći dani naplate, manje zarobljeno u zalihama) često se rast financira jeftinije nego kreditom. Uz to, pravovremeno vidite kada će vam vanjsko financiranje uopće zatrebati, pa ga osiguravate unaprijed, a ne u panici kad manjak likvidnosti već pritisne.
Koje KPI-jeve pratiti tijekom rasta?
Koje KPI-jeve pratiti tijekom rasta?
U rastu su najvažniji pokazatelji koji povezuju profitabilnost i likvidnost: bruto marža po kupcu, proizvodu i kanalu, prosječno razdoblje naplate potraživanja, dani vezivanja zaliha, projekcija novčanog toka te udio fiksnih u ukupnim troškovima. Točan set ovisi o vašoj djelatnosti i strategiji, pa se KPI-jevi uvijek definiraju prema konkretnom poduzeću i povezuju s planiranim vrijednostima i prethodnom godinom kako bi imali kontekst.
Možemo li uvesti kontroling dok rastemo?
Možemo li uvesti kontroling dok rastemo?
Da, i to je vrlo čest scenarij. Uvođenje zahtijeva nešto više discipline jer se sustav gradi dok poslovanje već ubrzava, ali je izvedivo i vrlo isplativo, benefiti su često vidljivi već u prvim mjesecima, čim krenete koristiti prve izvještaje. Ako nemate dovoljno internih kapaciteta, interim kontroling omogućuje da odmah dobijete kontrolu, a vlastiti tim gradite paralelno, bez zastoja u rastu.