Greške poduzeća bez kontrolera
Većina vlasnika poduzeća bez kontrolera ne osjeća da nešto ozbiljno ne valja sve dok ne bude kasno, dok marža neočekivano ne padne, dok ne zafali novca za plaće iako je promet rastao, ili dok se ne ispostavi da je najveći kupac zapravo najmanje profitabilan. Ako vam je ovo poznato, niste sami i niste nesposobni. Problem gotovo nikad nije u trudu, nego u tome što nitko u poduzeću sustavno ne prevodi brojke u odluke. U ovom tekstu prolazimo kroz najčešće greške koje rade poduzeća bez kontrolinga, koliko vas one stvarno koštaju i kako ih interim kontroler može zaustaviti brže nego što mislite.
Zašto poduzeća bez kontrolera ponavljaju iste greške?
Greške se ne ponavljaju zato što menadžment ne radi dovoljno, nego zato što radi bez upravljačkog sloja informacija. U poduzeću bez kontrolera obično postoji računovodstvo koje uredno zatvara mjesec, ali nitko nije zadužen da odgovori na pitanje zašto su brojke takve kakve jesu i što s njima poduzeti.
Računovodstvo po svojoj prirodi gleda unatrag: ono evidentira ono što se već dogodilo, najčešće radi poreza i zakonske obveze. Kontroling gleda naprijed: na operativnoj razini uspoređuje rezultat s planom i traži uzroke odstupanja, a na strateškoj pomaže menadžmentu da donošenje odluka usmjeri prema dugoročnim ciljevima. Dobar kontroler zato nije nadzornik, nego partner menadžmentu, svojevrsna desna ruka uprave koja na vrijeme upozori da nešto kreće u krivom smjeru. Kad taj sloj nedostaje, donošenje odluka svodi se na osjećaj, a osjećaj je pouzdan tek dok je poduzeće malo i dok vlasnik sve drži u glavi.
Drugi razlog je strukturni: vlasnik istovremeno vodi prodaju, nabavu i ljude, pa za analizu jednostavno nema vremena. Tako se iste greške ponavljaju iz mjeseca u mjesec, ne zbog neznanja, nego zato što ih nitko ne mjeri i nitko za njih nije odgovoran.
Treći, i možda najpodmukliji razlog, jest taj što stabilno poslovanje uspava. Dok god novac sjeda na račun i kupci naručuju, lako je problem odgoditi za „kad bude vremena“. Upravo zato mnoga poduzeća uvedu kontroling tek kad ih natjera kriza, rast koji je izmaknuo kontroli ili odlazak ključne osobe, iako bi ih raniji uvid u brojke poštedio velikog dijela tih situacija.
Najčešće greške poduzeća bez kontrolera
Iako svako poduzeće ima svoju priču, greške se gotovo uvijek svode na pet obrazaca koji se ponavljaju kroz industrije:
- Odluke se donose na temelju računovodstvenih, a ne upravljačkih podataka
- Profitabilnost pojedinih proizvoda i kupaca je nepoznata
- Likvidnošću i novčanim tokom upravlja se reaktivno
- Izvještaji kasne ili se ne uspoređuju s planom
- Na probleme se reagira prekasno, kad je trošak već nastao
U nastavku svaku od njih razlažemo zasebno.
Odluke na temelju računovodstvenih, a ne upravljačkih podataka
Najčešća greška je oslanjanje na bruto bilancu i RDG umjesto na upravljačke izvještaje. Računovodstveni podaci točni su za poreznu, ali nisu strukturirani za odlučivanje, ne govore vam koja djelatnost zarađuje, koji odjel troši i gdje nestaje marža.
Posljedica je da vlasnik gleda ukupnu dobit na kraju godine i misli da zna kako stoji, dok mu unutar te jedne brojke jedan posao financira gubitke drugog. Upravljački izvještaj iste podatke slaže po mjestima troška, nositeljima i centrima odgovornosti, pa odjednom postaje jasno tko stvarno stvara vrijednost. Bez te razdiobe svaka odluka o cijenama, ulaganjima ili širenju je pogađanje.
Nepoznavanje profitabilnosti proizvoda i kupaca
Mnoga poduzeća znaju koliko prodaju, ali ne znaju koliko zarađuju po proizvodu, kupcu ili projektu. To je opasno jer prodaja i profit nisu isto, moguće je rasti u prometu, a istovremeno padati u zaradi.
U praksi se redovito ispostavi da nekoliko kupaca s velikim prometom, ali niskim maržama i dugim rokovima plaćanja, zapravo odvlači resurse od onih koji tiho donose najviše profita. Dok ne napravite analizu profitabilnosti po kupcima i proizvodima, prodajni tim juri pogrešne ciljeve, a popusti se daju onima koji to najmanje zaslužuju. Upravo zato je analiza profitabilnosti po proizvodima, kupcima i projektima jedan od prvih zadataka kad se uvede kontroling.
Loše upravljanje likvidnošću i novčanim tokom
Poduzeće može biti profitabilno na papiru, a ipak ostati bez novca. Razlog je jaz između trenutka kad nastane prihod i trenutka kad novac stvarno sjedne na račun, jaz koji se bez praćenja novčanog toka ne vidi na vrijeme.
Bez projekcije priljeva i odljeva, vlasnik saznaje da fali novca tek kad treba platiti plaće, dobavljače ili PDV. Tada se gase požari skupim kratkoročnim kreditima, kašnjenjem prema dobavljačima ili odgodom ulaganja koja su poduzeću zapravo potrebna. Jednostavna tjedna ili mjesečna projekcija novčanog toka većinu tih kriza pretvara u predvidljiv raspored umjesto u stalno iznenađenje.
Izvještaji koji kasne ili se ne uspoređuju s planom
Izvještaj koji stigne 20. u mjesecu za prošli mjesec je povijest, ne alat za upravljanje. A izvještaj bez plana uz koji se uspoređuje samo je broj bez konteksta, ne znate je li rezultat dobar ili loš dok ga nemate s čime usporediti.
Poduzeća bez kontrolinga obično rade s ad-hoc tablicama koje svatko slaže na svoj način, pa se podaci iz prodaje, nabave i financija ne poklapaju. Korijen problema često je u tome što planiranje i budžetiranje uopće nisu strukturirani, ako nema plana ni definiranih ključnih pokazatelja uspješnosti (KPI), izvještaj nema s čime razgovarati. Kad nema standardiziranog sustava izvještavanja i odnosa plan/realizacija, menadžment troši vrijeme na dogovaranje čije su brojke točne umjesto na donošenje odluka. Cilj kontrolinga je suprotan: pravovremen, usporediv izvještaj vezan uz jasne KPI-jeve, koji svi gledaju jednako.
Reagiranje na probleme prekasno
Sve prethodne greške vode istom ishodu: kasnoj reakciji. Kad nema sustava ranog upozorenja, odstupanje se primijeti tek kad postane veliko, a tada je njegovo ispravljanje znatno skuplje.
Pad marže koji se uhvati u prvom mjesecu rješava se sitnom korekcijom cijena ili troškova. Isti pad koji se primijeti nakon pola godine već je pojeo dobit cijelog kvartala. Kontroling postoji upravo zato da skrati taj razmak između nastanka problema i reakcije, da odstupanja vidite dok su mala i dok su jeftina za popravak.
Koliko te greške stvarno koštaju?
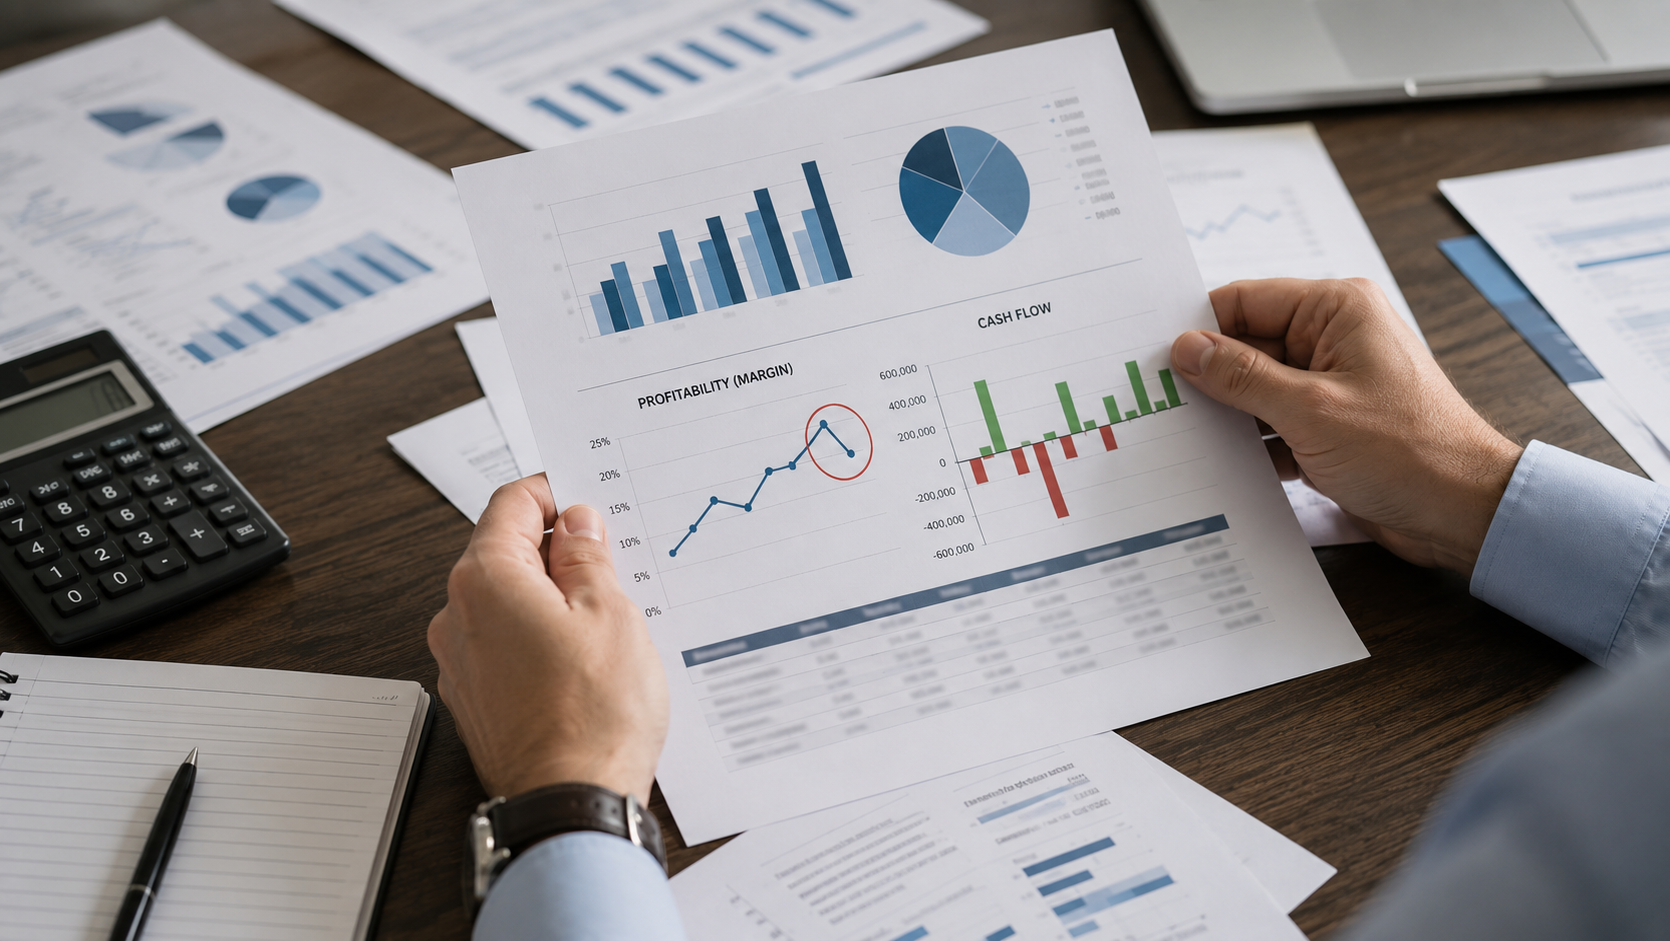
Najopasnije kod ovih grešaka je to što ne stižu kao jedan veliki, vidljiv račun, nego kao tihi, stalni odljev. Marža koja je niža za nekoliko postotaka jer ne znate pravu cijenu koštanja. Popusti odobreni neprofitabilnim kupcima. Kamate na kredite uzete da se pokrije rupa u likvidnosti koja se mogla predvidjeti. Zalihe vezane u robi koja sporo ide. Svaka od tih stavki pojedinačno izgleda podnošljivo, ali zajedno mogu pojesti veći dio godišnje dobiti.
Postoji i drugi, teže mjerljiv trošak: propuštene prilike. Dok energiju trošite na gašenje požara i objašnjavanje brojki, ne ulažete u proizvode i tržišta koja bi stvarno donijela rast. Cijena nepostojanja kontrolinga zato nije samo novac koji curi, nego i rast koji se nikad nije dogodio.
Zamislite poduzeće s 10 milijuna kuna prometa i prosječnom maržom za koju vlasnik vjeruje da je zdrava. Tek nakon analize po kupcima ispostavi se da skupina velikih kupaca s agresivnim popustima i dugim rokovima plaćanja posluje na granici nule, dok manji, „nezanimljivi“ kupci nose najveći dio dobiti. Ispravak je jednostavan: korekcija cijena i uvjeta prema toj prvoj skupini, ali bez podataka nitko ga ne bi ni predložio. Razlika između poduzeća koje to vidi i onoga koje ne vidi mjeri se postocima marže, a postoci marže na godišnjoj razini znaju biti razlika između ulaganja u rast i borbe za opstanak.
Kako interim kontroler brzo zaustavlja te greške?
Dobra vijest je da rješenje ne mora značiti dugotrajno zapošljavanje ni velik fiksni trošak. Iskusan interim kontroler (privremeni kontroler kojeg angažirate samo onoliko koliko vam treba) ulazi u poduzeće, brzo se uključuje u procese i u kratkom roku uspostavlja kontrolu nad onim što je dotad bilo neuhvatljivo.
Umjesto da mjesecima tražite i uhodavate stalnog zaposlenika, vanjski stručnjak prvo radi analizu trenutnog stanja, zatim s vama definira prioritete, postavlja prve upravljačke izvještaje i odnos plan/realizacija, te uvodi praćenje profitabilnosti i novčanog toka. Budući da dolazi iz prakse i s iskustvom iz više industrija, prepoznaje obrasce koje interni tim, naviknut na vlastiti način rada, često ne vidi. Tako se najveći dio gore opisanih grešaka zaustavi već u prvim tjednima, ne zato što se uvede neki čarobni alat, nego zato što napokon postoji netko zadužen da brojke prevodi u odluke.
Velik dio tog posla svodi se na postavljanje urednog menadžerskog izvještavanja, pravovremenih, usporedivih izvještaja koje cijeli menadžment čita jednako. Kad jednom postoji takav okvir, kasna reakcija i prepirke oko „čije su brojke točne“ jednostavno nestaju.
Ako želite dublje razumjeti kako interim model funkcionira korak po korak, pročitajte naš vodič kroz interim kontroling.
Što učiniti ako se prepoznajete u ovim greškama?
Ako ste se prepoznali u nekoliko opisanih situacija, prvi korak nije panika nego trezvena procjena. Nije nužno odmah mijenjati cijeli sustav, dovoljno je krenuti od najbolnije točke i posložiti je kako treba.
Počnite tako da iskreno odgovorite na nekoliko pitanja: znate li koji su vam proizvodi i kupci stvarno profitabilni? Imate li projekciju novčanog toka barem mjesec unaprijed? Stižu li vam izvještaji na vrijeme i uspoređujete li ih s planom? Ako je odgovor na većinu „ne“, to nije znak da ste loše vodili poduzeće, nego da ste prerasli način vođenja na osjećaj. Sljedeći logičan korak je uvesti upravljački sloj: bilo razvojem interne funkcije, bilo angažmanom vanjskog stručnjaka koji ga postavi i preda vašem timu.
Ključno je ne čekati savršen trenutak. Kontroling se ne uvodi „kad se sve smiri“, jer se nikad sasvim ne smiri, uvodi se upravo zato da biste imali mir. Što ranije krenete, to su odstupanja koja hvatate manja, a ispravci jeftiniji.
Kako Altius pomaže poduzećima bez kontrolera?
U Altiusu već 20 godina pomažemo poduzećima da od vođenja na osjećaj prijeđu na odlučivanje temeljeno na informacijama. Kroz interim kontroling preuzimamo kontrolersku funkciju odmah (bez dugotrajnog zapošljavanja i bez velikog fiksnog troška) i vraćamo strukturu u izvještavanje dok vi zadržavate fokus na vođenju posla.
Naš pristup je dosljedan i provjeren na više od 30 projekata kroz proizvodnju, trgovinu i usluge. Krećemo od analize trenutnog stanja, zajedno definiramo prioritete, uvodimo konkretne upravljačke izvještaje, postavljamo ključne pokazatelje uspješnosti (KPI) i pratimo odnos plan/realizacija. Tamo gdje ima smisla, povezujemo podatke iz vašeg ERP-a i izvještavanje podižemo na BI razinu kroz Qlik Sense, pa u nekoliko klikova vidite kamo ide poslovanje. Jednako nam je važno da znanje ostane u poduzeću, interim kontroler usput educira vaš tim, tako da nakon angažmana niste ovisni o vanjskoj podršci. Suradnja se može odvijati i na daljinu, što je posebno praktično ako niste iz Zagreba.
Najčešće postavljana pitanja vezano za poduzeće bez kontrolera
Može li računovođa zamijeniti kontrolera?
Može li računovođa zamijeniti kontrolera?
Ne u potpunosti, jer rade različite poslove. Računovođa točno evidentira ono što se dogodilo i brine o zakonskim obvezama, dok kontroler te podatke pretvara u upravljačke informacije, uspoređuje s planom, analizira profitabilnost i upozorava na odstupanja prije nego što postanu problem. Dobar računovođa je preduvjet, ali ne i zamjena za kontroling. Najbolji rezultati nastaju kad ove dvije funkcije surađuju: računovodstvo daje pouzdane podatke, a kontroling ih prevodi u odluke.
Trebamo li odmah zaposliti kontrolera?
Trebamo li odmah zaposliti kontrolera?
Ne nužno. Stalno zapošljavanje ima smisla kad je poduzeće dovoljno veliko da kontroleru osigura puni opseg posla. Za većinu malih poduzeća isplativije je krenuti s interim modelom, dobijete iskusnog stručnjaka odmah, platite samo konkretan angažman i izbjegnete mjesece traženja i uhodavanja. Često se kasnije, kad je sustav postavljen, lakše procijeni treba li uopće stalni kontroler ili je dovoljna povremena podrška.
Koliko brzo interim može uspostaviti kontrolu?
Koliko brzo interim može uspostaviti kontrolu?
Brže nego što većina očekuje. Budući da iskusan interim kontroler dolazi s gotovim metodologijama i ne treba ga uhodavati, prve uvide i osnovne upravljačke izvještaje obično postavlja već unutar prvih tjedana. Potpuni sustav s praćenjem plana, profitabilnosti i novčanog toka gradi se postupno, ali vidljiva kontrola nad ključnim brojkama vraća se vrlo rano u suradnji.
Što ako smo malo poduzeće?
Što ako smo malo poduzeće?
Upravo su mala poduzeća ona kojima interim model najviše odgovara. Nemate nepotreban trošak stalnog kontrolera, ali imate iste probleme kao i veći: nepoznatu profitabilnost, napetu likvidnost, izvještaje koji kasne. Interim kontroling skaliran je prema vašoj veličini: angažman traje onoliko koliko je potrebno i fokusira se na ono što vama najviše gori, bez nepotrebnog troška.
Od čega početi ako nemamo kontrolera?
Od čega početi ako nemamo kontrolera?
Počnite od analize trenutnog stanja, pregleda postojećih izvještaja i one tri-četiri brojke koje vam najviše nedostaju za mirno odlučivanje. Već taj korak obično otkrije gdje su najveće rupe. Ako želite da to ne ostane na popisu želja, najjednostavnije je dogovoriti kratku procjenu rizika s nekim tko će objektivno reći u kakvom je stanju vaš kontroling i što prvo posložiti.